PRESENTACIÓN DE PRUEBAS SOBREVINIENTES QUE DEMUESTRAN QUE, LAS CAUSALES DE EXTINCIÓN DE DOMINIO POR LAS CUALES LE FUE EXTINGUIDO INJUSTAMENTE EL DERECHO DE DOMINIO DEL ORO CHATARRA INCAUTADO IRREGULARMENTE A LA EMPRESA AURUM ZONA FRANCA SAS, CARECEN DE FUNDAMENTO FACTICO.
Advertencia: valga informar que muchos de los documentos que se presentan en esta TERCERA PARTE del LIBRO, ya han sido presentadas en la SEGUNDA PARTE de este LIBRO, pero en esta TERCERA PARTE se presentan en un contexto diferente, porque son con la intención de interpretar LAS PRUEBAS SOBREVINIENTES con las que se desvirtúa de plano los frágiles argumentos presentados en las SENTENCIAS DE EXTINCIÓN DE DOMINIO, con que justificaron jueces y magistrados CORRUPTOS, la extinción de dominio del oro incautado a AURUM Z.F.
El juez de segunda instancia, TRIBUNAL SUPERIOR DE BOGOTÁ, profirió sentencia en donde confirmó la sentencia condenatoria proferida por el Juzgado Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia en donde se resolvió extinguir el derecho del dominio de “61.884.57 Kg de oro”, en la parte final de la sentencia, folio 56-58, el ad-quem concluyó:
“Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal, esto es; (i) Información suministrada por fuente no formal se corrobora con la actividad desplegada por lo policiales; (ii) exhibición de documentos por parte de la sociedad con irregularidades; (iii) Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa; (iv) el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-; y (v) el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar. Sobre el cual valga resaltar que el apoderado judicial de dicha sociedad no presentó objeción dentro del momento procesal oportuno, como se advertirá más adelante.
Los argumentos expuestos, que se transcriben textualmente en el párrafo anterior serán los que se desvirtuarán con evidencias objetivas y PRUEBAS FEHACIENTES, en esta TERCERA PARTE del libro.
PRIMERO.
RESUMEN Y RECORDATORIO DE LAS SENTENCIAS DE EXTINCIÓN DE DOMINIO DEL ORO CHATARRA, INCAUTADO A LA EMPRESA AURUM ZONA FRANCA SAS.
Las actuaciones procesales destacadas en primera instancia, se surtieron así:
- El 29 de junio de 2016, la fiscalía 21 Especializada de Bogotá fijó provisionalmente la pretensión de extinción de dominio con fundamento en las causales 1 y 4 del Artículo 16 de la ley 1708 de 2014, sin haber determinado LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, mediante un peritazgo idóneo y en consecuencia tampoco se determinó el valor exacto en PESOS COLOMBIANOS del ORO PURO CHATARRA incautado, mediante un avaluador acreditado ante entidades nacionales o internacionales.
- El 08 de agosto de 2016, la fiscalía fija definitivamente la pretensión de extinción de dominio sobre bien oro en cantidad de “61.884.57 Kg”, de propiedad de la empresa Aurum Zona Franca S.A.S, sin haber determinado LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, mediante un peritazgo idóneo y, en consecuencia, tampoco se determinó el valor exacto en PESOS COLOMBIANOS del ORO PURO CHATARRA incautado, mediante un avaluador acreditado ante entidades nacionales o internacionales.
- Una vez remitidas las diligencias a los Juzgados Penales del Circuito Especializados y efectuado el correspondiente reparto, el expediente fue asignado al Juzgado Segundo de esa especialidad de Bogotá mediante acta individual del 12 de agosto de 2016, procediendo dicha oficina judicial a proferir auto del 26 de agosto de la misma anualidad, por medio de la cual se abstuvo de avocar conocimiento, toda vez que el bien mueble fue encontrado e incautado en las instalaciones del aeropuerto Olaya Herrera de Medellín, circunstancia por la cual el competente son los Jueces del Circuito Especializado de Extinción de Dominio del Distrito en donde se encuentran los bienes, aun cuando arbitrariamente dichos bienes ya se encontraban en Bogotá por órdenes del Fiscal 59 Especializado (RÁUL GERARDO MARÍN PUENTES).
- En atención a lo anterior, se remitió el expediente y se sometió a reparto, correspondiéndole al Juzgado Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia, quien, mediante auto del 21 de septiembre de 2016, avocó conocimiento, sobre “61.884.57 Kilogramos de oro”, igualmente sin determinar LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, mediante un peritazgo idóneo y, en consecuencia, tampoco se determinó el valor exacto en PESOS COLOMBIANOS del ORO PURO incautado, mediante un avaluador acreditado nacional o internacionalmente.
- El 25 de noviembre de 2016, el Juzgado (de primera instancia), profiere auto y se dispuso correr traslado a los sujetos procesales e intervinientes, para que se pronunciaran respecto a causales de incompetencia, impedimentos, recusaciones o nulidades, solicitar la práctica de pruebas y formular observaciones al acto de requerimiento.
6.El 27 de diciembre de 2016, se admitió a trámite el requerimiento de extinción de dominio, al encontrar que supuestamente se cumplía con los requisitos previos del art. 132 Código de extinción de Dominio; se resolvieron las solicitudes probatorias y se decretó como prueba de oficio la declaración jurada del señor GUSTAVO HERNANDO LÓPEZ QUINTERO, diligencia que se llevó a cabo el 22 de febrero 2017.
- El 03 de marzo de 2017, se corrió traslado para alegatos de conclusión.
- El 06 de marzo de 2017, el abogado CARLOS ALBERTO VÉLEZ RESTREPO (apoderado de la empresa afectada), presentó solicitud de nulidad y practica de prueba sobreviniente, y el 09 de marzo presentó alegatos de conclusión advirtiendo que no se había determinado LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, mediante un peritazgo idóneo y en consecuencia, tampoco se determinó el valor exacto en PESOS COLOMBIANOS del ORO PURO CHATARRA incautado, mediante un avaluador acreditado Nacional o internacionalmente; las solicitudes FUERON NEGADAS por el Despacho el 27 de abril de 2017, sin justificación legal, y además de una vez profirió la sentencia de extinción de dominio sobre “61.884.57 Kg de oro”, que eran legitima propiedad de la sociedad AURUM ZONA FRANCA S.A.S, dicha sentencia fue apelada.
- El Juez Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia, el 27 de abril de 2017, declaró la extinción del derecho de dominio respecto de los “61.884.57 Kilogramos de oro”, de propiedad de la sociedad Aurum Zona Franca S.A.S, sin haber determinado LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, mediante un peritazgo idóneo y, en consecuencia, tampoco se determinó el valor exacto en PESOS COLOMBIANOS del ORO PURO CHATARRA incautado, mediante un avaluador acreditado Nacional o internacionalmente y de manera muy sospechosa, SIN TENER EN CUENTA en su sentencia NINGÚNO DE LAS INNUMERABLES ELEMENTOS MATERIALES PROBATORIOS presentados por la DEFENSA.
Las actuaciones procesales destacadas en segunda instancia, se surtieron así:
El 08 de mayo de 2017, el abogado CARLOS ALBERTO VÉLEZ RESTREPO presentó escrito de sustentación de la apelación contra la sentencia que declaró la extinción de dominio del oro chatarra incautado a AURUM ZF, y el 12 de mayo presentó complemento a dicha sustentación. Donde básicamente rebate los argumentos de las causales 1 y 4 de E.D, con las cuales fue extinguido injustamente el ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el 28 de julio de 2015.
En dicha apelación básicamente y de manera resumida el apoderado basa su defensa textualmente, en el numeral 4 de la misma, diciendo lo siguiente:
“Basa Usted señor Juez su sentencia en las causales 1ª y 4ª artículo 16 de la Ley 1708 de 2014, sin probar alguna de ellas, puesto que si nos vamos a la primera causal tenemos que:
Frente a la causal 1ª del Artículo 16 de la Ley 1708 de 2014 tenemos que, el material incautado no ha sido determinado como oro procedente de minas en estado natural, por el contrario, está sobradamente dicho y probado en el expediente con experticio realizado por EL SERVICIO GEOLOGICO COLOMBIANO, por el análisis químico efectuado por los peritos CARLOS JULIO ESPITIA ECHEVERRIA y HECTOR MANUEL ENCISO PRIETO que se trata de material sometido a proceso de fundición, y que se trata de oro transformado, con lo anterior se determina claramente que el material incautado no procede de mina alguna.
Frente a la causal 4ª del Artículo 16 de la Ley 1708 de 2014 tenemos que, la perito contable es inducida al error por parte del ente Fiscal ya que en el momento de suministrársele los datos sobre el valor del material incautado se le dio una suma de SEIS MIL MILLONES DE PESOS, porque de manera inexplicable la Fiscalía no realizo en ningún momento la cuantificación de la cantidad de oro puro que componía el material incautado. (…)
En un juicioso análisis contable puede ese órgano de consulta determinar que efectivamente no hay incremento patrimonial de ningúna índole y que por el contrario se presenta es un acto omisivo y violatorio del debido proceso en contra de mi representada.
De igual manera puede inferir este servidor razonablemente que la causal 4ª como motivo de extinción de dominio del bien mueble de mi representada carece de fundamento porque se trata de un error de la perito contable inducido por la representante de la Fiscalía General de la Nación, a saber, Fiscalía 21 Penal Especializada en Extinción de Dominio de la Ciudad de Bogotá.”
El 19 de mayo de 2017, se concedió el recurso de apelación y el 23 de mayo de la misma anualidad fue remitido al Tribunal Superior de Bogotá – Sala de Extinción de Dominio, con Magistrado Ponente el Doctor PEDRO ORIOL AVELLA FRANCO.
El Tribunal Superior del Distrito Judicial de Bogotá el 05 de octubre de 2020, confirmó la sentencia proferida en primera instancia, en donde se declaró la extinción del derecho de dominio respecto de los “61.884.57 Kg de oro” de propiedad legitima de la sociedad Aurum Zona Franca S.A.S, sin haber determinado LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, mediante un peritazgo idóneo y, en consecuencia, tampoco se determinó el valor exacto en PESOS COLOMBIANOS del ORO PURO incautado, mediante un avaluador acreditado Nacional o internacionalmente y SIN TENER EN CUENTA en su sentencia NINGÚNO DE LAS INNUMERABLES ELEMENTOS MATERIALES PROBATORIOS presentados por la DEFENSA
El Tribunal Superior del Distrito Judicial de Bogotá, para justificar su Fallo realiza una extensa disquisición de la validez de la “PRUEBA INDICIATARIA” en que basa su sentencia, que la encontramos en el numeral 6.5.2 (folios 31- 37), porque en realidad, la injusta sentencia de EXTINCIÓN DE DOMINIO DEL ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015 en instalaciones del aeropuerto OLAYA HERRERA de Medellín, en cuanto a la causal 1, fue basada única y exclusivamente en PRUEBAS INDIRECTAS, INDICIOS, SOSPECHAS, PROBABILIDADES y nunca basado en PRUEBAS DIRECTAS, FEHACIENTE E IRREFUTABLES como las que SI se traen y presentan como PRUEBAS SOBREVINIENTES.
Dice en el folio 44 de la Sentencia de segunda instancia:
“Así las cosas, de lo señalado en los precedentes medios de prueba, se determina que, si bien es verdad que no se puede establecer en un principio la procedencia del mineral incautado con prueba directa, también es cierto que se cuenta con elementos dentro del proceso que llevan a concluir que el bien incautado fue producto del despliegue de actividad ilícita (prueba indirecta).” (Negrilla fuera de texto).
En el folio 13 de la Sentencia de segunda instancia, refiriéndose en concreto a los argumentos expuestos por la defensa en la APELACION, contra la sentencia de primera instancia, textualmente, dice lo siguiente:
“Por último, considera el apelante que el Juez en la sentencia no probó los supuestos de las causales 1 y 4 del artículo 16 de la Ley 1708 de 2014, lo anterior en razón a que: (i) No se determinó que el oro fuera procedente de las minas, por el contrario se trata de material transformado, es decir, que no se demostró que el mismo sea producto directa o indirectamente de actividad ilícita; (ii) la perito fue inducida en error por parte de la Fiscalía ya que al momento de suministrar los datos sobre el valor del material incautado se estimó en seis mil millones de pesos, sin que se hubiera hecho la cuantificación de la cantidad de oro puro que componía el material.”
Mas adelante dice el Juez de segunda instancia en el folio 34, numeral 6.6, folio 37, en cuanto a la causal 1 de E.D, el numeral 6.6, lo siguiente:
“6.6. De la configuración de los elementos que componen la causal 1ª del artículo 16 de la Ley 1708 de 2014
El problema jurídico que concita ahora la atención de la Sala, se ciñe a establecer si en el proceso hay prueba que demuestre la procedencia ilícita del mineral precioso, caso en el cual se confirmará la decisión de primera instancia o de lo contrario se revocará la misma conforme las argumentaciones aludidas por el impugnante.”
Y más adelante dice en la sentencia de segunda instancia el mismo Juez lo siguiente en cuanto a la causal 4 de E.D, en el folio 58, lo siguiente:
“6.7. De la causal 4ª del artículo 16 de la Ley 1708 de 2014
El apoderado judicial de la empresa AURUM ZONA FRANCA S.A.S. considera que el Juez se equivocó al declarar la extinción del dominio del metal precioso, toda vez que edificó la configuración de la causal 4 del artículo 16 la Ley 1708 de 2014 con fundamento en el dictamen pericial, cuando en realidad no hay un incremento patrimonial injustificado por parte de su representada, sino que dicha pericia se basó en datos irreales y precios elevados como consecuencia del desconocimiento del peso del mineral incautado. “
Argumenta también el señor Juez de Segunda instancia, refiriéndose al reproche que hace el abogado defensor, respecto al gravisimo acto cometido por la fiscalía 21 E.D, con VIOLACION AL DEBIDO PROCESO, al inducir el ERROR a la perito contable, lo siguiente, que encontramos en el folio 62:
“Ahora, en lo que tiene que ver con dicho reproche, se precisa que no basta la simple manifestación acerca de la estructuración de un yerro en la pericia, es necesario desarrollarlo y fundamentarlo, recordando que el error se define como el conocimiento equivocado de una cosa y que en el campo de la prueba técnica traduciría en el falso concepto que se tenga sobre el objeto o los fenómenos científicos, técnicos o artísticos materia de estudio, de suerte que de no haberse cometido, las conclusiones del perito habrían sido totalmente distintas, pues en este campo opera el principio de trascendencia, ello, por cuanto no se trata de exponer cualquier desacierto inocuo sino aquéllos que comprometan severamente los resultados del medio de convicción. Así las cosas, se advierte que éste tenía la posibilidad de controvertir dicha prueba, atendiendo lo consagrado en el artículo 199 N° 2 que señala lo siguiente “…los sujetos procesales podrán controvertir un dictamen pericial presentando otro que desvirtúe la validez técnica, científica o artística de las conclusiones contenidas en el primero…”, oportunidad procesal que no fue utilizada debidamente por el profesional del derecho.”
Finalmente, el juez de segunda instancia profirió sentencia en donde confirmó la sentencia proferida por el Juzgado Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia en donde se resolvió extinguir el derecho del dominio de “61.884.57 Kg de oro”, en la parte final de la sentencia, folio 56-58, el ad-quem concluyó:
“Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal, esto es; (i) Información suministrada por fuente no formal se corrobora con la actividad desplegada por lo policiales; (ii) exhibición de documentos por parte de la sociedad con irregularidades; (iii) Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa; (iv) el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-; y (v) el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar. Sobre el cual valga resaltar que el apoderado judicial de dicha sociedad no presentó objeción dentro del momento procesal oportuno, como se advertirá más adelante.
Por lo tanto de acuerdo a las reglas de la experiencia una empresa legalmente conformada cuando realiza la actividad propia de su objeto social conforme los parámetros establecidos en el ordenamiento jurídico aportan los documentos que soportan el ajuste de su labor a las leyes, sin embargo, ello no ocurre en el presente caso puesto que las facturas allegadas al ser verificadas concurren varias irregularidades que llevan a la Sala a concluir que dicha Sociedad solo pretende ocultar la ilícita procedencia del mineral precioso, más aún cuando ni siquiera desvirtúo el dictamen contable con el cual se concluyó que la misma reporta un incremento económico sin justificar.
En ese orden, se aclara que ningúna evidencia consistente se trajo por la afectada, reflexión que cobra especial trascendencia en el contexto de la carga dinámica de la prueba, según la cual “los hechos que sean materia de discusión dentro del proceso de extinción de dominio deberán ser probados por la parte que esté en mejores condiciones de obtener los medios de prueba necesarios para demostrarlos”, y que tratándose de este tipo de actuaciones, es el titular del dominio el que se halla en una posición privilegiada para aducir los elementos suasorios pertinentes que demuestren que no se configuran los elementos de la causal; y a su vez, desvirtúen el alcance de los medios recaudados por las autoridades estatales.”
Es de anotar y anunciar nuevamente, que los argumentos descritos en la SENTENCIA DE SEGUNDA INSTANCIA, de fecha 05 de octubre de 2020, con los que el Tribunal Superior del Distrito Judicial de Bogotá, justificó o sustentó la EXTINCIÓN DEL DOMINIO DEL ORO, antes anotados, argumentado que era oro “obtenido de la actividad ilícita de minería ilegal”, y que, “el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar”, con lo cual sustenta las causales 1 y 4 del artículo 16 de la ley 1708, con las cuales fue injustamente extinguido el derecho de dominio del ORO CHATARRA incautado, serán desvirtuados en su TOTALIDAD mediante las PRUEBAS SOBREVINIENTES DIRECTAS, FEHACIENTES, E IRREFUTABLES, que se presentan y NO “PRUEBAS INDICIARIAS”.
Esos argumentos, extraídos de la sentencia, que se desvirtuaran en su totalidad son los siguientes: (i) Información suministrada por fuente no formal se corrobora con la actividad desplegada por los policiales; (ii) exhibición de documentos por parte de la sociedad con irregularidades; (iii) Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa; (iv) el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-; y (v) el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar.
Debido a las descomunales e inexistentes cantidades de oro PURO o FINO de “61.884.57 Kg”, presentadas y demandadas por la fiscalía de E.D (Radicado fiscalía E.D 13571), posteriormente extinguido su dominio a sus legítimos propietarios, mencionadas en las sentencias de primera instancia, Sentencia No. 008-2017 del 27 de abril de 2017 Radicado. 050003120002201600016-00; la sentencia de Segunda instancia, Sentencia Rad.050003120002201600016-01, E.D. 240, que según tales sentencias, repito, fue la descomunal cifra de “61.884.57 Kilogramos de oro”, entonces mediante derecho de petición de la empresa afectada, solicita al Magistrado Pedro Oriol Avella, quien fue ponente de la Sentencia Rad.050003120002201600016-01, E.D. 240, definir exactamente la cantidad exacta de ORO PURO o FINO CHATARRA, este funcionario, mediante el documento “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024, en donde el mismo magistrado reconoce haber cometido un “ERROR ARITMETICO”, en nuestro concepto de proporciones “ASTRONOMICAS”, y también, según el mismo funcionario, haber cometido un “lapsus calami”, o “error de escritura”, o “error mecanográfico”, argumenta entonces que la cantidad exacta de ORO PURO o FINO extinguido, correspondía a la también exagerada cantidad de 61.884.57 gramos de oro PURO o FINO, en donde en la parte final de la sentencia, el ad-quem concluyó:
En el informe de policía Nº S-2015-096842 del 7 de diciembre de 2015 se indicó que “…los 62.884.54 gramos de oro incautados en las instalaciones del aeropuerto Olaya Herrera por parte de la Policía Nacional, es producto de actividades mineras ilícitas ya que la documentación suministrada por la empresa AURUM ZONA FRANCA S.A.S. presenta irregularidades, versión que es corroborada por funcionarios de la Agencia Nacional de Minería…” (Sic)
Adicionalmente, en el expediente está el informe ejecutivo FPJ del 28 de julio de 2015 en el que señaló que “…Luego se procedió a verificar el mineral y ser pesado en presencia del señor MARCO JULIO GARAVITO SALAZAR…quien es el representante legal de la empresa AURUM ZONA FRANCA propietaria del mineral pesado tanto con los tarros y sus bolsas plásticas peso 64.5 Kilogramos…”
Asimismo, en informe de campo FPJ-11- del 19 de agosto de 2015 se indicó que “…Luego de haber realizado el pesaje de material mineral (oro) se realiza la sumatoria de los valores, dando como resultado (sesenta y un mil novecientos ochenta y cuatro coma cincuenta y cuatro gramos) 61984,54 gramos; se dejan los recipientes nuevamente embalados y se adhiere bolsa de seguridad con logo TVS y referencia a cada paquete, por recomendación de los representantes de la empresa AURUM S.A.; para posteriormente ser dejados en la misma caja fuerte de las oficinas del Director de la Policía Nacional…Luego nuevamente se vuelve a sumar dando los siguientes valores: para un total de (Sesenta y dos mil ochocientos ochenta y cuatro coma cincuenta y cuatro) 62884,54 gramos…”
De igual manera, el informe FPJ-11- del 21 de agosto de 2015 señaló que: “…En orden a lo anterior, con presencia del ministerio público, de los representados de la empresa Aurum Zona Franca S.A.S. de la policía judicial se procede a constituir la custodia de los 64,5 Kilogramos de un material con características similares al oro cuyo pesaje se hizo involucrando los tarros y bolsas plásticas que lo contenían…”
Es más, en la sentencia proferida por este Tribunal se señaló “…A pesar que en las precitadas diligencias se arriba a la conclusión que el peso del oro incautado correspondía a 62.884.54 gramos y 64,5 Kilogramos, también es verdad que en aras de clarificar el asunto el Servicio Geológico Colombiano realizó el respectivo pesaje del mineral señalando que “…Comedidamente me permito remitir los resultados de 13 muestras de acuerdo con su solicitud de la referencia. Se Relacionan las masas de las muestras, los resultados del análisis elemental y los quilates (ley de oro) correspondientes. Se anexan las especificaciones del analizador FRX Portátil empleado, los certificados de calibración del equipo, el reporte de servicio técnico realizado este año y los certificados del químico Carlos Espitia que demuestran su competencia técnica en el manejo de este tipo de equipos…”. Es así que se allegó el informe con los resultados indicando como peso 61.884.57 gramos…”
Asimismo, se cuenta con el Depósito en custodia N° 1-15-000044 del Banco de la República del 21 de agosto de 2015 en el que se indicó “…paquetes cerrados y sellados que dicen contener en total 65,86 Kg (Peso TRANSFORMADO) de oro…”.
Por lo tanto, en vista de que se configuran los presupuestos normativos para aclarar de oficio tal sentencia, se ordenará precisar en el numeral segundo de dicha providencia que el peso del mineral precioso objeto de extinción de dominio corresponde a 61.884.57 gramos y no como se puso en el resuelve de la decisión 61.884.57 Kilogramos. (Negrillas fuera de texto).
Invocando violación al debido proceso y violación a otros derechos fundamentales, porque así sucedió, como aquí se demostrará, los afectados presentan ACCIÓN DE TUTELA CONTRA SENTENCIA JUDICIAL en abril de 2025.
Los Magistrados de la Sala penal de la CORTE SUPREMA DE JUSTICIA, presentan su fallo de Acción de Tutela Radicado 145.266 CUI 11001020400020250098800, Acta 105, de fecha 13 de mayo de 2025, donde, según estos Magistrados cuando dictaminan, aceptan los cínicos argumentos presentados en la ACLARACION DE SENTENCIA, confirmando, que, LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO, fue 61.884.57 gramos, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete gramos DE ORO PURO O FINO), no obstante repito que tal ACLARACION DE SENTENCIA adoleció de haber determinado LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, mediante un peritazgo idóneo y, en consecuencia, tampoco se determinó el valor exacto en PESOS COLOMBIANOS del ORO PURO incautado, mediante un avaluador acreditado Nacional o internacionalmente.
Los afectados presentan impugnación al fallo de Tutela descrita en el anterior numeral 9, y se emite el Fallo de impugnación a sentencia de Acción de tutela Radicación N.º 11001-02-04-000-2025-00988-01, de fecha catorce (14) de agosto de dos mil veinticinco (2025), donde, según Magistrados de la SALA CIVIL DE LA CORTE SUPREMA DE JUSTICIA, dictaminan, confirmando, que, LA CANTIDAD EXACTA TOTAL DE ORO FINO O PURO extinguida, fue 61.884.57 g de ORO FINO, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete gramos de ORO PURO O FINO) y además aseveran que hubo una adecuada y precisa identificación del bien , objeto de la extinción de dominio, por parte del Estado, en cabeza del Servicio Geológico Colombiano, lo cual es COMPLETAMENTE FALSO, como se ha de demostrar más adelante en este escrito.
Todo lo anterior obedece a los hechos y causales que motivaron la actuación procesal y la decisión en contra de la cual, los afectados presentarán el recurso extraordinario de ACCIÓN DE REVISIÓN.
SEGUNDO.
CAUSAL DE REVISIÓN QUE SE INVOCA.
La Acción de Revisión, se invoca bajo lo preceptuado en la causal primera del artículo 73, de la Ley 1708 de 2014, a saber: “Cuando después de la sentencia aparezcan hechos nuevos o surjan pruebas, no conocidas al tiempo del proceso, que lleven a considerar razonablemente que la decisión finalmente adoptada pudo haber sido diferente.” (Negrillas fuera de texto)
TERCERO.
DESCRIPCIÓN DE LAS PRUEBAS SOBREVINIENTES.
Con respecto a la PROCEDENCIA de las causales para solicitar el recurso extraordinario de ACION DE REVISIÓN, definidas en el artículo 73 de la Ley 1708 de 2014, nos acogemos al numeral 1), se justifica la procedencia de la ACCIÓN DE REVISIÓN, al surgir pruebas “no conocidas al tiempo del proceso, que lleven a considerar razonablemente que la decisión finalmente adoptada pudo haber sido diferente.”
Estas “pruebas no conocidas”, que presentaremos como “PRUEBAS SOBREVINIENTES”, son PRUEBAS DIRECTAS, IRREFUTABLES, INDEBATIBLES, que de manera categórica desvirtúan las supuestas “PRUEBAS INDIRECTAS INDICIARIAS”, basadas únicamente en sospechas, y habladurías, con las cuales fue injustamente extinguido el DERECHO DE DOMINIO DEL ORO CHATARRA, que le fue incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, mediante las causales 1 y 4 del artículo 16 de la ley 1708 de 2014.
Ley 1708 de 2014. EXTINCIÓN DE DOMINIO.
“ARTÍCULO 16. Causales. Se declarará extinguido el dominio sobre los bienes que se encuentren en las siguientes circunstancias:
- Los que sean producto directo o indirecto de una actividad ilícita.
- Los que formen parte de un incremento patrimonial no justificado, cuando existan elementos de conocimiento que permitan considerar razonablemente que provienen de actividades ilícitas.”
También se presentarán las PRUEBAS SOBREVINIENTES, para desvirtuar completamente aquellos argumentos expuestos en la sentencia de segunda instancia en el folio 56, el ad-quem concluyó:
“Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal, esto es; (i) Información suministrada por fuente no formal se corrobora con la actividad desplegada por lo policiales; (ii) exhibición de documentos por parte de la sociedad con irregularidades; (iii) Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa; (iv) el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-; y (v) el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar.”
Estas “PRUEBAS SOBREVINIENTES” se describirán brevemente a continuación:
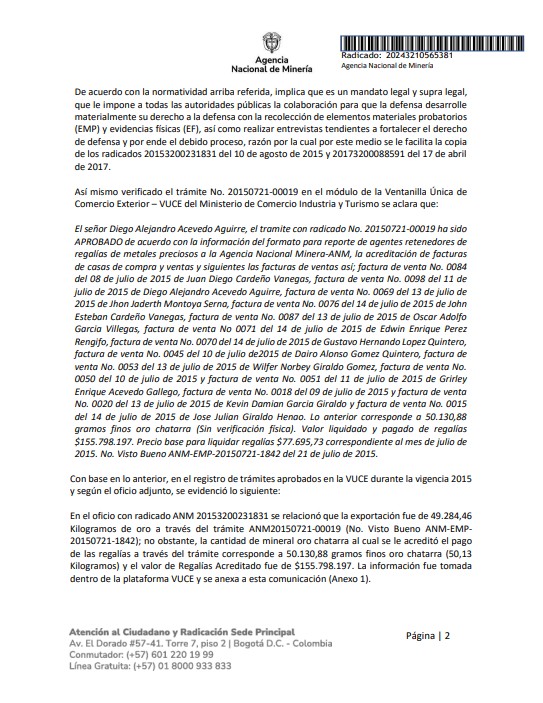
En primer lugar son los documentos emitidos por la AGENCIA NACIONAL DE MINERÍA, (ANM), identificados como ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, obtenidos por la empresa afectada, AURUM ZONA FRANCA SAS, precisamente para corregir varias irregularidades gravísimas cometidas en el proceso de E.D, que derivaron en la Sentencia No. 008-2017 del 27 de abril de 2017 Radicado.050003120002201600016-00. Sentencia Rad.050003120002201600016-01 (E.D. 240) Radicado fiscalía E.D 13571 y “Aclaración sentencia Acta 0113 de fecha 05 de noviembre de 2024”. Rad.050003120002201600016-01 (E.D. 240), en gran parte derivadas o como consecuencia del contenido errado del documento Radicado ANM 20153200231831 del 10 de agosto de 2015.
Los anteriores documentos presentadas como PRUEBAS SOBREVINIENTES, son claramente PRUEBAS FUNDAMENTALES, porque son esenciales en el proceso, con ellas se demuestra, principalmente, mediante certificado de la MAXIMA Y UNICA AUTORIDAD EN EL TEMA, quien de acuerdo al decreto 4479 de 2009 es la AGENCIA NACIONAL DE MINERÍA, (ANM), para determinar indebatiblemente, la PROCEDENCIA LICITA, el origen y calificación del oro incautado como ORO CHATARRA y que fue extinguido su dominio de manera injusta a la empresa AURUM ZONA FRANCA SAS, y que es indudablemente “ORO CHATARRA”, lo cual descarta de plano, la FALSA HIPÓTESIS planteada en las sentencias que se atacan, que dice que ese ORO CHATARRA incautado injustamente a la empresa AURUM ZONA FRANCA SAS, procedía de “minería ilícita”.
Además, se demuestra el TOTAL CUMPLIMIENTO de AURUM ZONA FRANCA SAS, con TODOS los trámites y procesos administrativos y documentales que debían tramitarse ante la misma ANM, para obtener el VISTO BUENO APROBADO, que solamente es otorgado por la ANM, cuando el exportador ha demostrado satisfactoriamente ente esta entidad la PROCEDENCIA LICITA del mineral que va a exportar, como se demostrara en documentación de la propia ANM.
Enfatizo, para que no quede la más mínima duda, en esos dos documentos que se aportan como PRUEBAS SOBREVINIENTES, repito, ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, se certifica por parte de la ANM, la PROCEDENCIA LICITA Y LA TRAZABILIDAD COMPLETAMENTE LEGAL del “ORO CHATARRA”, que le fue irregularmente incautado y posteriormente extinguido injustamente su dominio a la empresa AURUM ZONA FRANCA SAS.
También, en esos dos documentos que se aportan como PRUEBAS SOBREVINIENTES, se certifica “LA CANTIDAD EXACTA y TOTAL DE ORO PURO o FINO CHATARRA”, que contenía el universo del material de “ORO CHATARRA”, incautado y posteriormente extinguido injustamente a la empresa AURUM ZONA FRANCA SAS el 28 de julio de 2015, y su condición y caracterización como ORO CHATARRA, de acuerdo al decreto 4479 de 2009.
LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO CHATARRA”, que contenía el universo del material de “ORO CHATARRA” incautado a la empresa AURUM ZONA FRANCA SAS el 28 de julio de 2015, corresponde, según certificación de la misma ANM, expresada en los documentos ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, a “50.130,88 gramos finos oro chatarra”, (cincuenta mil ciento treinta punto ochenta y ocho gramos de oro fino, procedente de oro chatarra o en desuso), no a las descomunales cifras presentadas y demandadas por la fiscalía de E.D (Radicado fiscalía E.D 13571), mencionadas en las sentencias de primera instancia, Sentencia No. 008-2017 del 27 de abril de 2017 Radicado. 050003120002201600016-00; la sentencia de segunda instancia, Sentencia Rad.050003120002201600016-01, E.D. 240, en la que según tales sentencias fue la aberrante cifra de “61.884.57 Kilogramos de oro”, ni tampoco la supuesta “CANTIDAD EXACTA TOTAL DE ORO FINO o PURO”, corregida y “aclarada” por el Magistrado Pedro Oriol Avella, en el documento “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024, donde este mal preparado y poco estudioso “magistrado”, reconoce haber cometido un “ERROR ARITMETICO”, en nuestro concepto de proporciones ASTRONOMICAS, y también un “lapsus calami”, “error de escritura”, que, posteriormente confirman y aceptan como valido, inducidos por ERROR, los Magistrados de la CORTE SUPREMA DE JUSTICIA, en los fallos de Acción de Tutela Radicado 145.266 CUI 11001020400020250098800, Acta 105 y el Fallo de impugnación a sentencia de Acción de tutela Radicación N.º 11001-02-04-000-2025-00988-01, donde según ellos, y de manera errada, dicen que, LA CANTIDAD EXACTA TOTAL de ORO FINO o PURO a al que le fue extinguido el dominio fue de “61.884.57g de ORO FINO O PURO”, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete gramos DE ORO FINO o PURO), que tampoco se acoge a la realidad y verdad de los hechos, los cuales si han sido certificados por la ANM, quien dicho sea de paso, vuelvo y repito, es la entidad del Estado considerada la máxima autoridad en el tema.
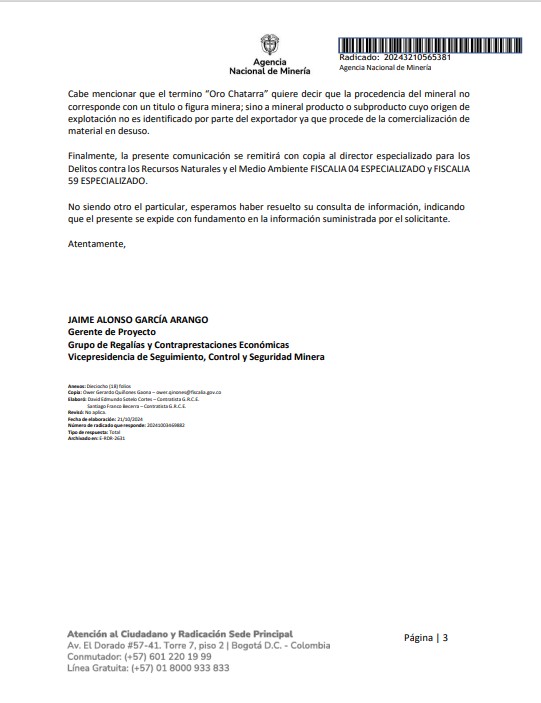
Dice textualmente en ambos documentos, ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, corrigiendo un gravisimo error que había cometido la misma ANM en el oficio Radicado ANM 20153200231831 del 10 de agosto de 2015, (Ver CAPITULO XV de este Libro), lo siguiente:
“Con base en lo anterior, en el registro de trámites aprobados en la VUCE durante la vigencia 2015 y según el oficio adjunto, se evidenció lo siguiente: En el oficio con radicado ANM 20153200231831 se relacionó que la exportación fue de 49.284,46 Kilogramos de oro a través del trámite ANM 20150721-00019 (No. Visto Bueno ANM-EMP20150721-1842); no obstante, la cantidad de mineral oro chatarra al cual se le acreditó el pago de las regalías a través del trámite corresponde a 50.130,88 gramos finos oro chatarra (50,13 Kilogramos) y el valor de Regalías Acreditado fue de $155.798.197. La información fue tomada dentro de la plataforma VUCE y se anexa a esta comunicación (Anexo 1).
Cabe mencionar que el término “Oro Chatarra” quiere decir que la procedencia del mineral no corresponde con un título o figura minera; sino a mineral producto o subproducto cuyo origen de explotación no es identificado por parte del exportador ya que procede de la comercialización de material en desuso.”
En el párrafo anterior queda demostrado y certificado por la entidad, MAXIMA AUTORIDAD del Estado Colombiano, en el tema, es decir la AGENCIA NACIONAL DE MINERÍA y quien además, repito, es la UNICA entidad del Estado Colombiano que legalmente tenía la potestad INCUESTIONABLE e INDEBATIBLE, para certificar, mediante la expedición de VISTO BUENO APROBADO, LA PROCEDENCIA LICITA y la característica de “ORO CHATARRA”, de acuerdo al DECRETO 4479 DE 2009, vigente en el año 2015, en consecuencia su certificación es IRREFUTABLE, y permite aseverar que el oro incautado y posteriormente extinguido su dominio de manera injusta a la empresa AURUM ZONA FRANCA SAS, era “ORO CHATARRA” de PROCEDENCIA LICITA, es decir, procedente de MATERIAL EN DESUSO, mineral o productos transformados, técnicamente y de acuerdo a la definición encontrada en el Diccionarios de la lengua española “CHAFALONIA”.
Lo anterior es de acuerdo al DECRETO 4479 DE 2009, vigente en el año 2015, lo cual, REPITO Y REITERO hasta la saciedad, que DESCARTA DE PLANO y de manera INCONTROVERTIBLE, INBEBATIBLE e INCUESTIONABLE, que dicho oro procediera de EXPLOTACION PRIMARIA DE YACIMIENTO MINERO ILÍCITO o ILEGAL, o cuando solo basado en supuestas pruebas indirectas e indicios, en la SENTENCIA DE SEGUNDA INSTANCIA dice que “fue obtenido de la actividad ilícita de minería ilegal”, esa tan errada e injusta conclusión fue determinado en la Sentencia Rad.050003120002201600016-01 (E.D. 240), cuando al final del fallo folio 56, dice, copio textualmente:
“Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal” esto es; (i) Información suministrada por fuente no formal se corrobora con la actividad desplegada por lo policiales; (ii) exhibición de documentos por parte de la sociedad con irregularidades; (iii) Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa; (iv) el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-; y (v) el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar.(…)”. (Negrillas y subrayado fuera de texto).
Es importante poner de contexto nuevamente, que las actividades comerciales de AURUM ZONA FRANCA se ajustan y enmarcan dentro del decreto 4479 de 2009, comercialización y exportación de oro en desuso o “chatarra”, mineral transformado, de acuerdo a los CONSIDERANDOS y artículos de ese Decreto 4479 de 2009. En su artículo primero modificó el artículo 20 del decreto 600 de 1996, y en su artículo 3 ibidem, establece que INGEOMINAS o quien haga sus veces como “ente delegado por el Ministerio de Minas y Energía para el recaudo de las regalías y de las contraprestaciones generadas a su favor, directamente o a través de terceros debidamente calificados, deberá certificar que el material exportado corresponde a la modalidad de pedazos de joyas en desuso y/o pigmentos”, en ese momento, (año 2015), y actualmente, es la Agencia Nacional de Minería, (ANM), el ente delegado por el Ministerio de Minas y Energía, quien debe directamente o en su defecto, a través de terceros debidamente calificados ante el Organismo Nacional de Acreditación de Colombia, (ONAC), certificar la calidad y el origen legal que el material exportado corresponde a la modalidad de pedazos de joyas en desuso, (oro chatarra y/o pigmentos).
También, es precisamente, la AGENCIA NACIONAL DE MINERÍA, el “ente delegado por el Ministerio de Minas y Energía para el recaudo de las regalías y de las contraprestaciones generadas a su favor”, y es quien suscribe los documentos ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, , y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, , en este caso los firma el funcionario JAIME ALONSO GARCÍA ARANGO, como Gerente de Proyecto, Grupo de Regalías y Contraprestaciones Económicas, dependiente de la Vicepresidencia de Seguimiento, Control y Seguridad Minera. Para que no quede la más mínima duda de lo expuesto anteriormente, a continuación, copio nuevamente de manera textual, el Decreto 4479 de 2009:

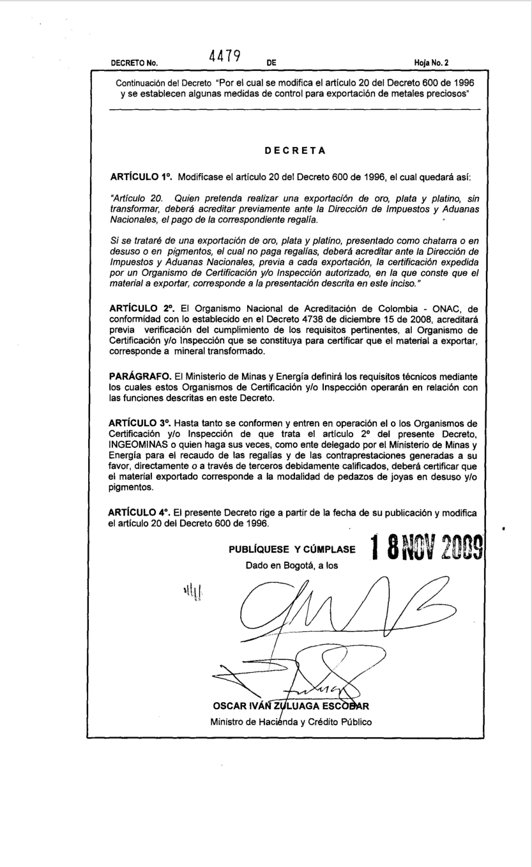
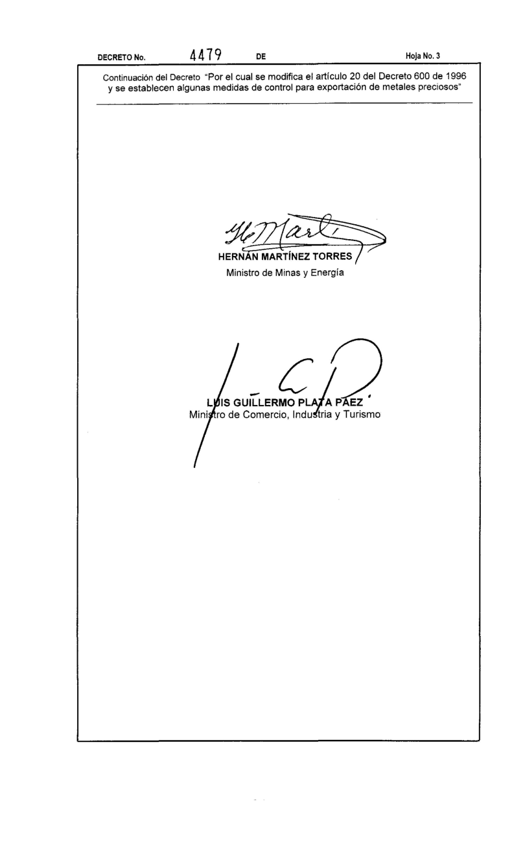
Se hace particular énfasis en los CONSIDERANDOS y en los artículos del decreto 4479 de 2009, donde se describe la caracterización de mineral transformado, oro chatarra, oro en desuso, pedazos de joyería.
Es de anotar que en el año 2015 y actualmente es la AGENCIA NACIONAL DE MINERÍA, (ANM), la entidad que hace las veces de Ingeominas como el “ente delegado por el Ministerio de Minas y Energía para el recaudo de las regalías y de las contraprestaciones generadas a su favor”, del que habla el artículo 3 del decreto 4479 de 2009.
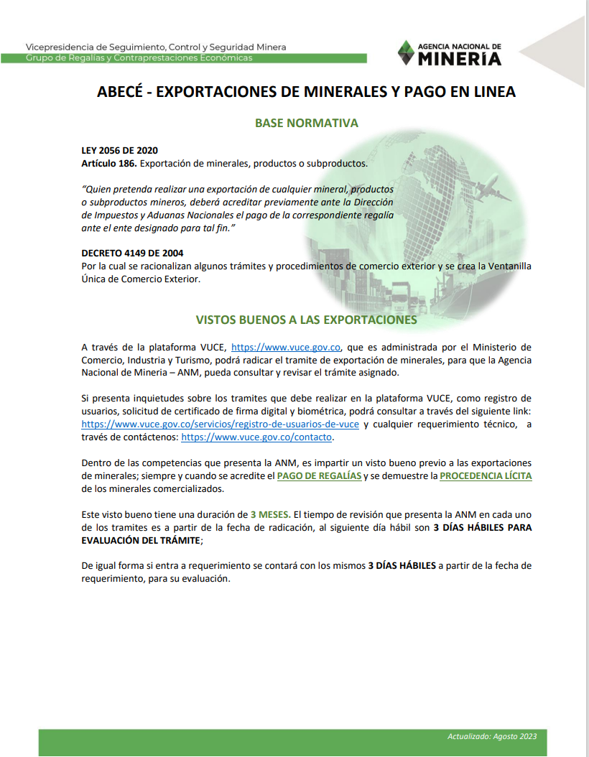
A continuación se plasma, la pagina 2/16 del documento, instructivo titulado “ABCÉ – EXPORTACIONES DE MINERALES Y PAGO EN LINEA”, cuyo autor Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, y se encuentra en la información general de la página web de la AGENCIA NACIONAL DE MINERIA, referente a los alcances del VISTO BUENO, la emitido por la misma ANM.
Por otro lado, la dependencia de la Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, es la dependencia delegada del ente responsable, (ANM), para determinar la legalidad y PROCEDENCIA LÍCITA del ORO CHATARRA, igualmente, es la ANM, quien como autoridad delegada, por el Ministerio de Comercio, Industria y Turismo y el Ministerio de Minas y Energía tiene la competencia exclusiva de control, revisión y emisión de vistos buenos para la exportación de minerales dentro del módulo de exportaciones de la VUCE.
Para la emisión del visto bueno de exportación de minerales, la Agencia Nacional de Minería (ANM) exige de forma obligatoria el cumplimiento de dos condiciones esenciales: la acreditación del pago de regalías y la demostración de la procedencia lícita del mineral, o sea la ANM es la oficina que se encarga de revisar, supervisar, verificar la documentación requerida, para demostrar la procedencia licita del mineral a exportar y en consecuencia, CERTIFICAR la PROCEDENCIA LICITA y la TRAZABILIDAD legal, en este caso de los metales preciosos, (ORO CHATARRA), que se va a exportar, cumpliendo con el mandato siguiente, consignado en el “Procedimiento para exportación de esmeraldas, joyería y demás piedras preciosas”, (ver pág. web https://www.anm.gov.co/procedimiento-exportacion-de-esmeraldas-joyeria-y-demas-piedras-preciosas):
“La exportación de esmeraldas, demás piedras preciosas, joyería engastada en piedras preciosas y metales preciosos requiere de un visto bueno de la Agencia Nacional de Minería, ANM. Antes de la inspección física de los minerales a exportar, deberá haber llevado a cabo la solicitud de revisión documental para visto bueno a través de la plataforma de la VUCE. Únicamente cuando sea aceptado, se procederá a la inspección física. En caso de ser devuelto el trámite, deberá subsanar los requerimientos, de lo contrario no procederá la inspección física.”
A continuación se plasma, la pagina 2/16 del documento, instructivo titulado “ABCÉ – EXPORTACIONES DE MINERALES Y PAGO EN LINEA”, cuyo autor Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, y se encuentra en la información general de la página web de la AGENCIA NACIONAL DE MINERIA, referente a los alcances del VISTO BUENO, la emitido por la misma ANM.
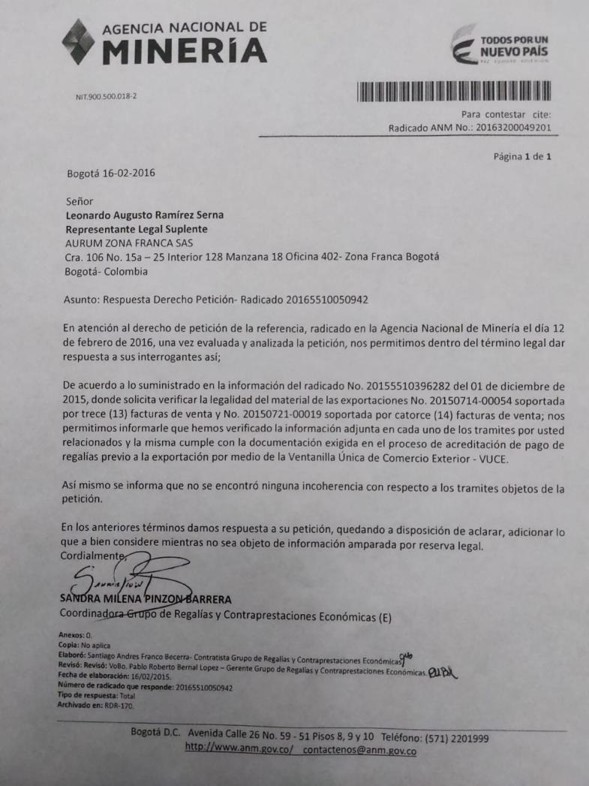
A continuación, se plasman lo documentos emitidos por la ANM, considerados PRUEBAS SOBREVINIENTES, con sus respectivos anexos: Documento Radicado ANM 20243210565381 de fecha 21 de octubre de 2024, con sus anexos, que son el Documento Radicado ANM 20163200049201 y documento Radicado ANM 20173200088591 del 17 de abril de 2017.
Documento Radicado ANM 20243210603221 de fecha 20 de diciembre de 2024. PRUEBA SOBREVINIENTE PRINCIPAL.
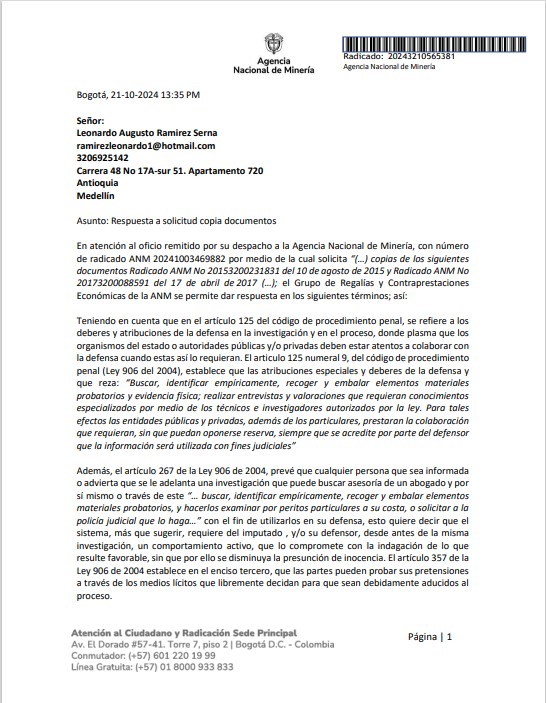
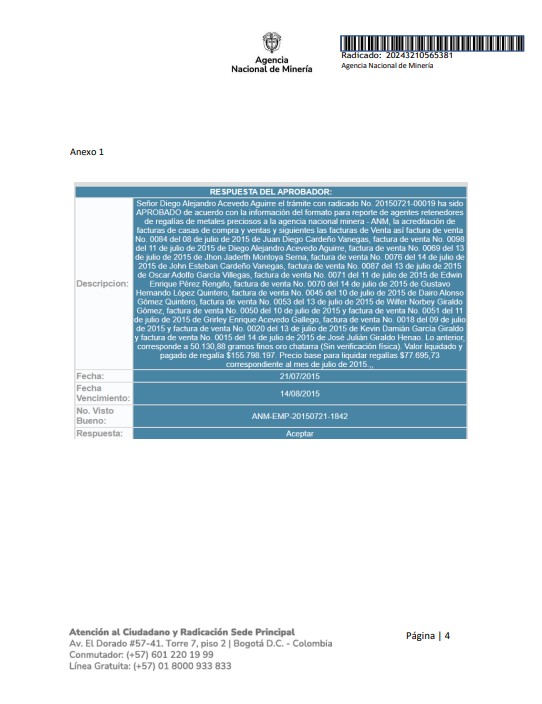
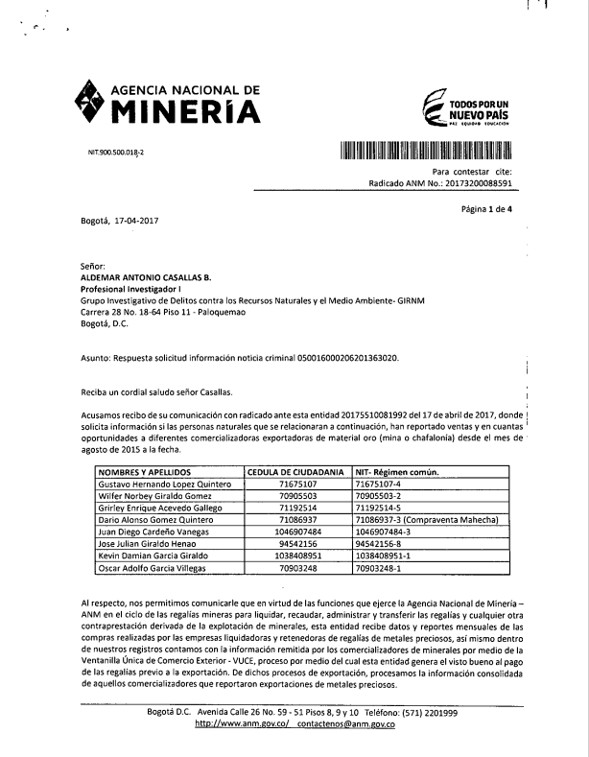
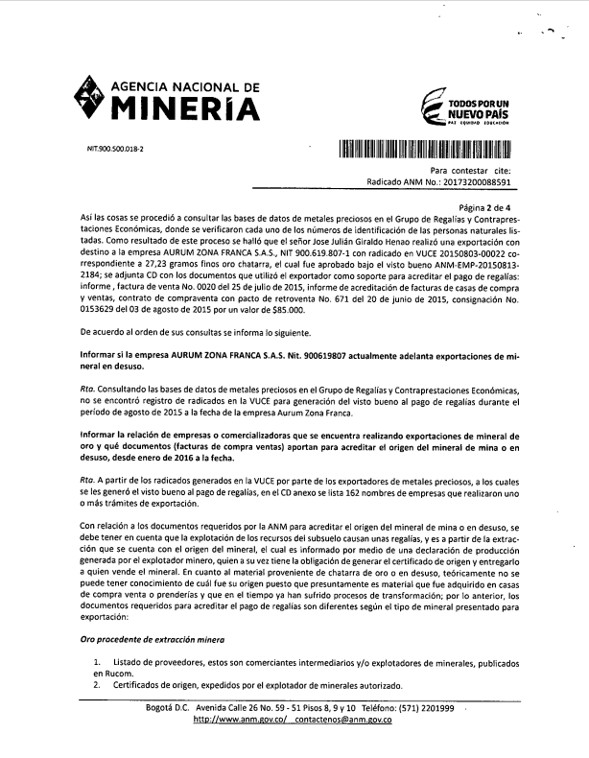
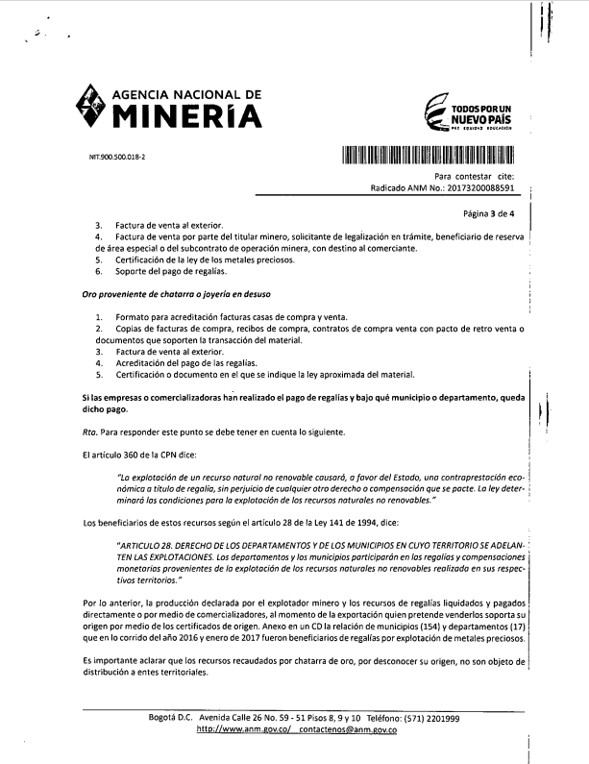
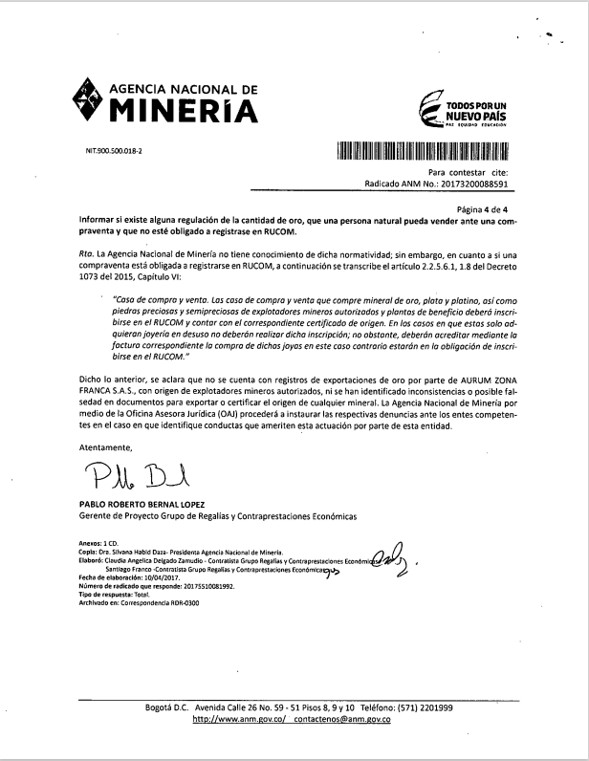
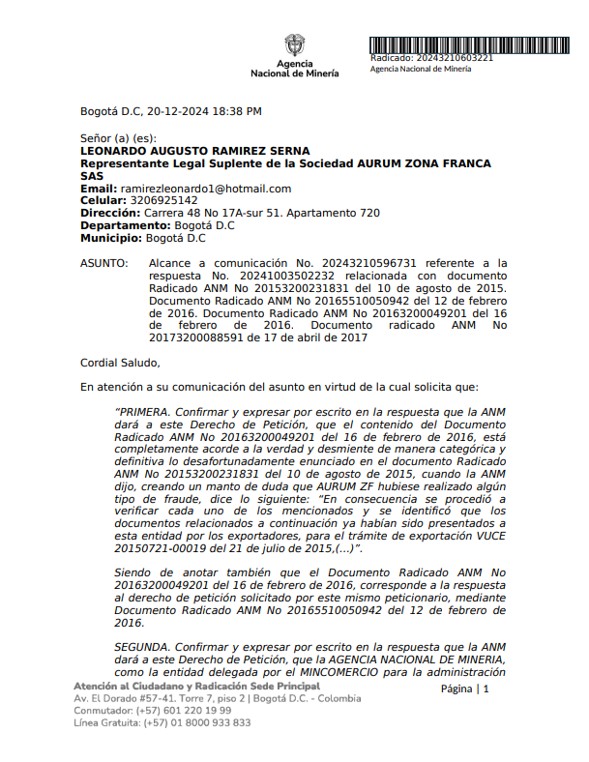
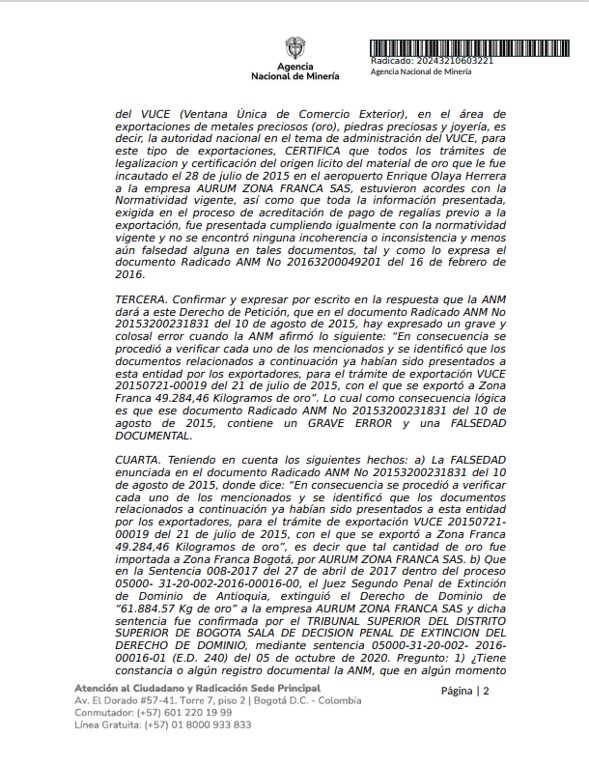
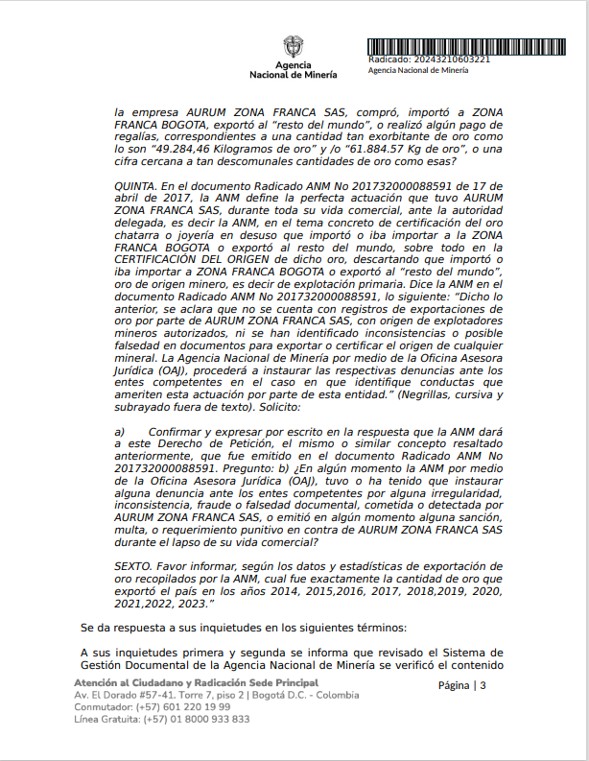
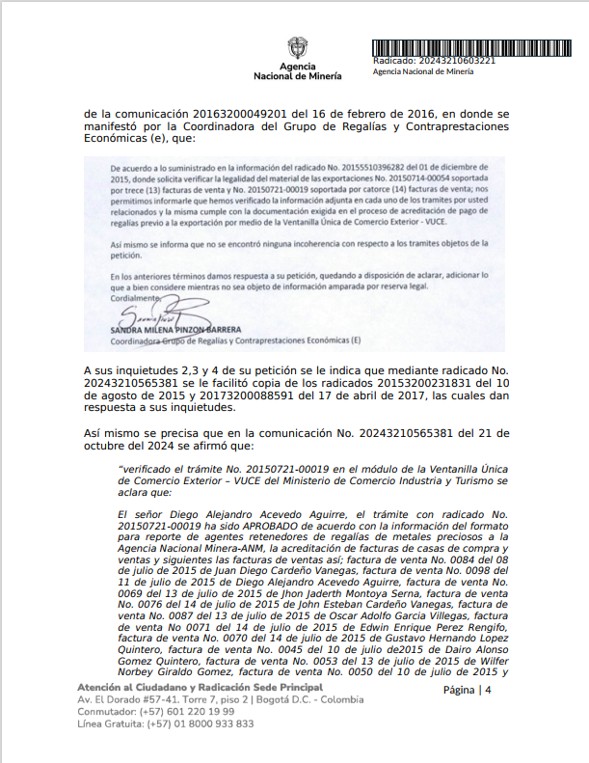
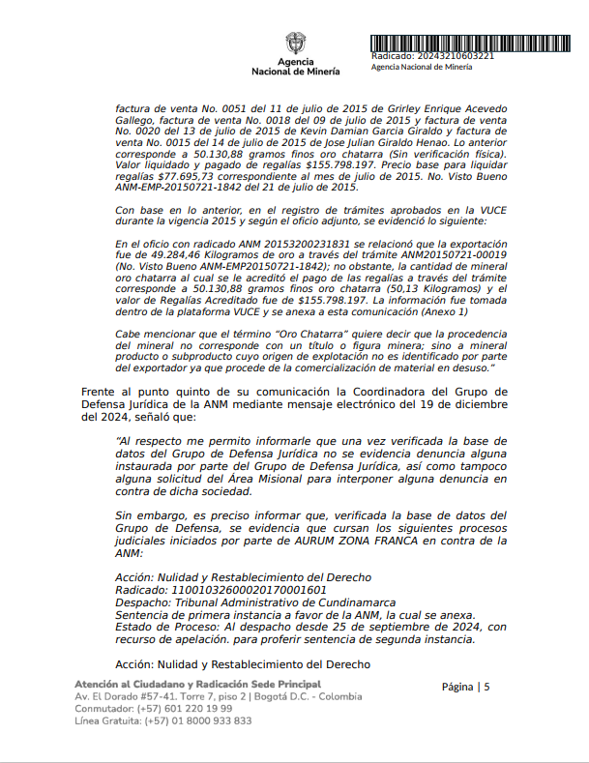
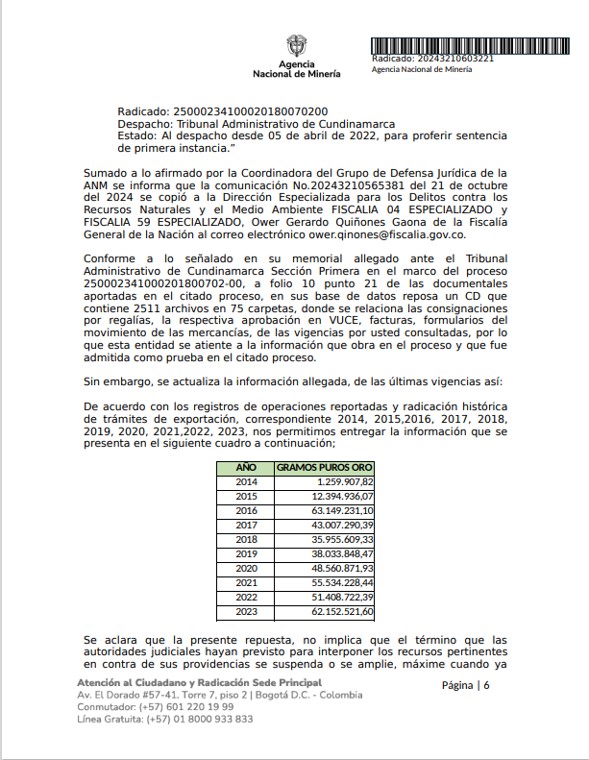
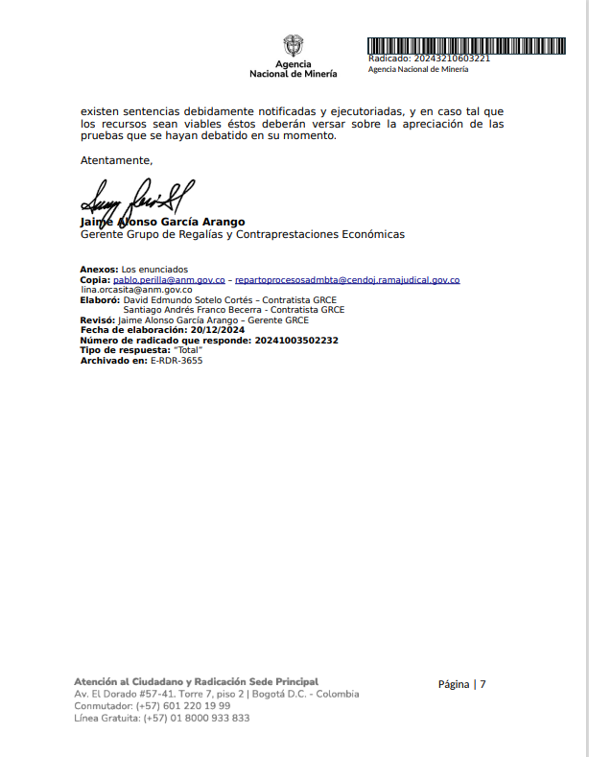
De acuerdo a la página 2/16 del documento, instructivo titulado “ABCÉ – EXPORTACIONES DE MINERALES Y PAGO EN LINEA”, cuyo autor Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, se encuentra en la información general de la página web de la AGENCIA NACIONAL DE MINERIA, referente a los alcances del VISTO BUENO, la emitido por la misma ANM, se puede concluir con plena certeza que consta con el VISTO BUENO APROBADO “No ANM-EMP. 20150721-1842”, que AURUM ZONA FRANCA SAS cumplió satisfactoriamente con la demostración de la PROCEDENCIA LÍCITA y la TRAZABILIDAD LEGAL del material que se iba a exportar a la ZONA FRANCA de Bogotá, que fue aquel irregularmente incautado.
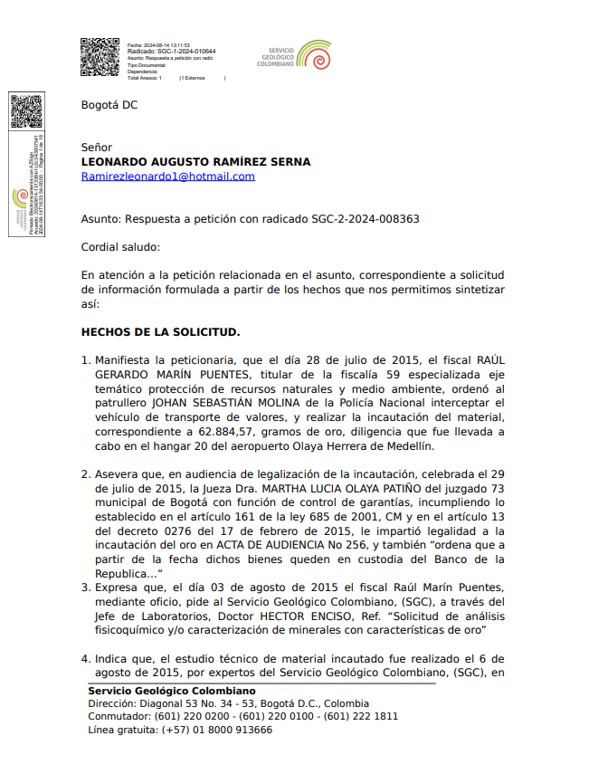
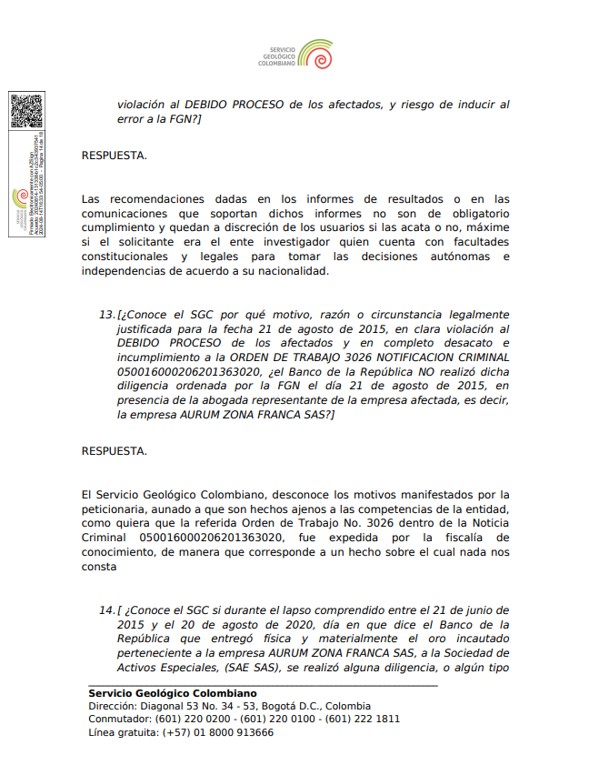
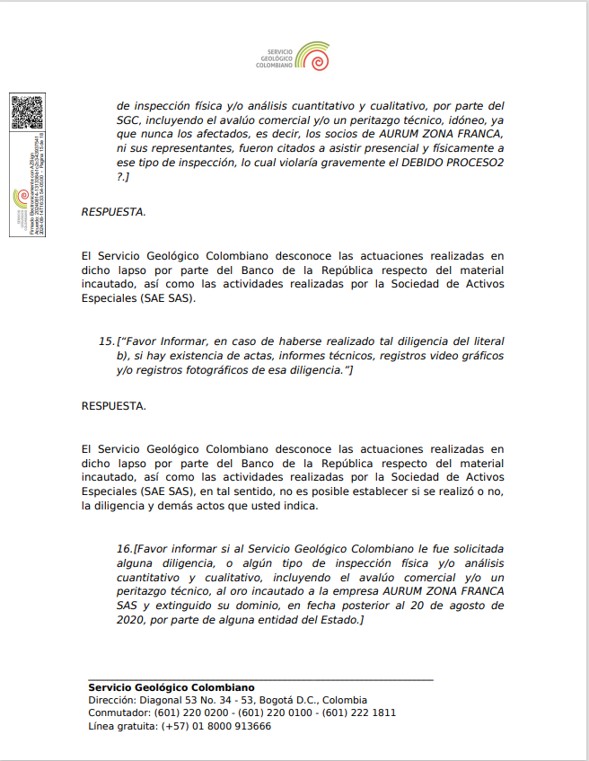
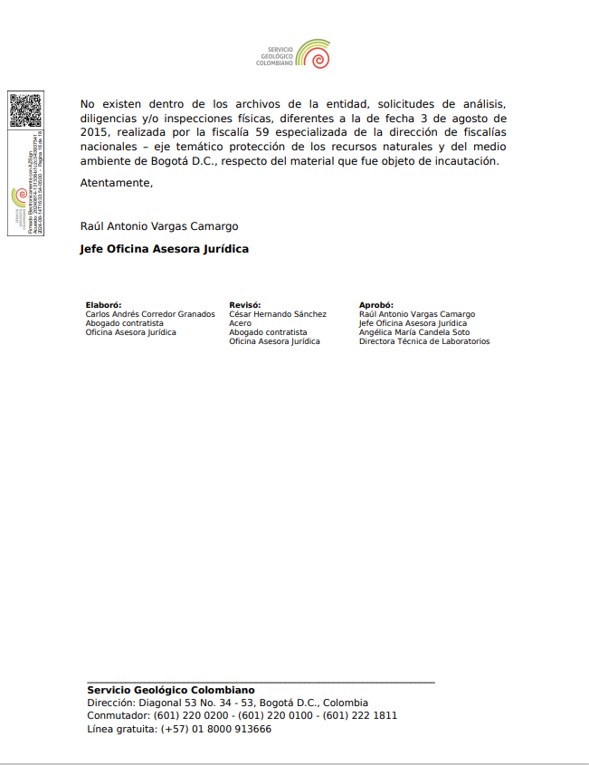
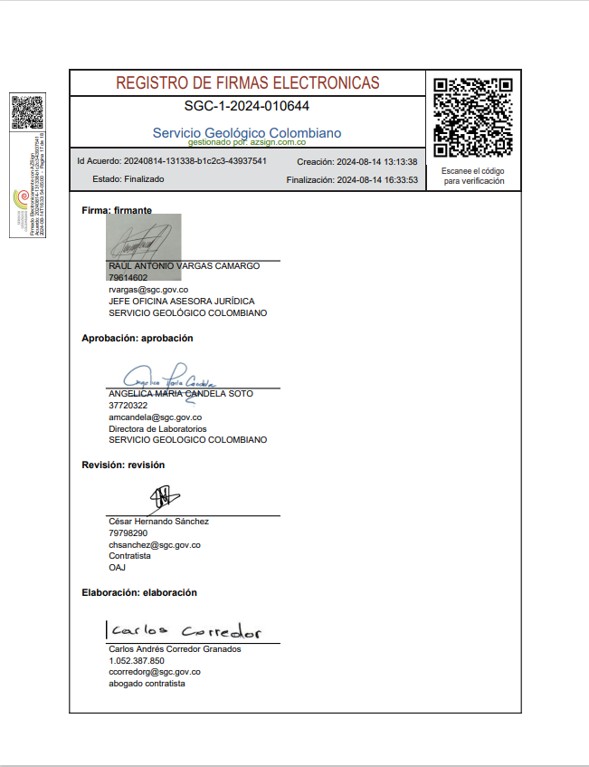
También, se presentan como PRUEBA SOBREVINIENTE, el documento emitido por el SERVICIO GEOLOGICO COLOMBIANO (SGC), Radicado SGC-1-2024-010644 del 14 de junio de 2024, que fue la respuesta al respectivo DERECHO DE PETICIÓN presentado por la empresa afectada ante tal entidad por intermedio de su Representante Legal Suplente, cuyo Radicado es el No SGC-2-2024-008363 y el Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), cuyo DEMANDANTE fue Leonardo Augusto Ramírez Serna como representante legal de la sociedad AURUM ZONA FRANCA S.A.S y DEMANDADO el Servicio Geológico Colombiano SGC, con los cuales se demuestra de manera inequívoca que el Estado Colombiano, en cabeza de una de sus instituciones, concretamente el SERVICIO GEOLOGICO COLOMBIANO, (SGC), quien NO era en el año 2015, ni actualmente tampoco es la entidad idónea y autorizada para realizar peritazgo respecto a certificar las calidades y origen o precedencia del llamado “ORO CHATARRA”, presentó como PRUEBA FUNDAMENTAL, en la identificación del bien objeto de la extinción de dominio, un peritazgo INCOMPLETO y plagado de falencias y carencias, el cual realizado el 06 de agosto de 2015, por tal entidad.
En ese peritazgo o peritaje, que fue INCOMPLETO y con múltiples carencias y falencias, que fueron reconocidas por el mismo SGC y en el mismo texto del informe, como aquí se hará ver, ellos mismos, es decir el SGC, sugirieron que otra entidad como el BANCO DE LA REPÚBLICA complementara el estudio supliendo las carencias, entidad que inexplicablemente se NEGO a hacerlo.
Ese peritaje o peritazgo realizado por el SGC, que fue INCOMPLETO y con múltiples carencias, además, para desgracia de la empresa afectada, fue malinterpretado por fiscales, jueces y magistrados, tomando conclusiones erradas, que fueron después usadas para la solicitud y consecución de otras pruebas con contenidos falsos, y por tanto también obteniendo conclusiones igualmente FALSAS, y al final fueron introducidas en las conclusiones y emisión de fallos de las sentencias, que ahora atacaremos y posteriormente en la respectiva ACCIÓN DE REVISIÓN.
La carencia y falencia principal del peritazgo realizado por el SGC el 06 de agosto de 2015, fue que, esta entidad NUNCA determinó ni mucho menos certificó LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO CHATARRA, y, tampoco calculó el VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA, correspondiente a la fecha de la incautación, es decir, 28 de julio de 2015, por no tener, según ellos, “toda la información necesaria”, cometiendo posteriormente garrafales errores, la FISCALÍA 21 delegada DE E.D y posteriormente los JUECES Y MAGISTRADOS, quienes tomaron como la cifra de ORO PURO o FINO, a LA CANTIDAD TOTAL DE ORO CHATARRA incautado multiplicada por mil, debido a su completo desconocimiento del SISTEMA INTERNACIONAL UNIDADES DE PESOS Y MEDIDAS, lo cual es completamente inaudito e inaceptable, para quienes supuestamente imparten justicia en Colombia.
Como se ha explicado hasta la saciedad, el ORO CHATARRA es ORO TRANSFORMADO ALEADO, lo cual, repito fue desconocido o no tenido en cuenta, por estos mal preparados y poco estudiosos funcionarios de la RAMA JUDICIAL, cometiendo un ERROR GARRAFAL, considerando como la PRUEBA FUNDAMENTAL de identificación del bien objeto del proceso de extinción de dominio el peso del oro chatarra incautado, (pero multiplicado por mil), sin determinar la pureza del mismo, o sea la cantidad de ORO PURO o FINO, y, repito, NUNCA fue corregido tal ERROR, ni tampoco fue complementada o adicionada una nota de corrección al dictamen y mucho menos se le dio la asignación de un VALOR MONETARIO EN PESOS COLOMBIANOS al ORO CHATARRA incautado, mediante un peritazgo idóneo, violando gravemente el DEBIDO PROCESO.
A continuación, se plasma completo el documento Radicado SGC-1-2024-010644 del 14 de junio de 2024, que fue la respuesta al respectivo DERECHO DE PETICIÓN presentado por la empresa afectada ante tal entidad por intermedio de su Representante Legal Suplente, cuyo Radicado es el No SGC-2-2024-008363:
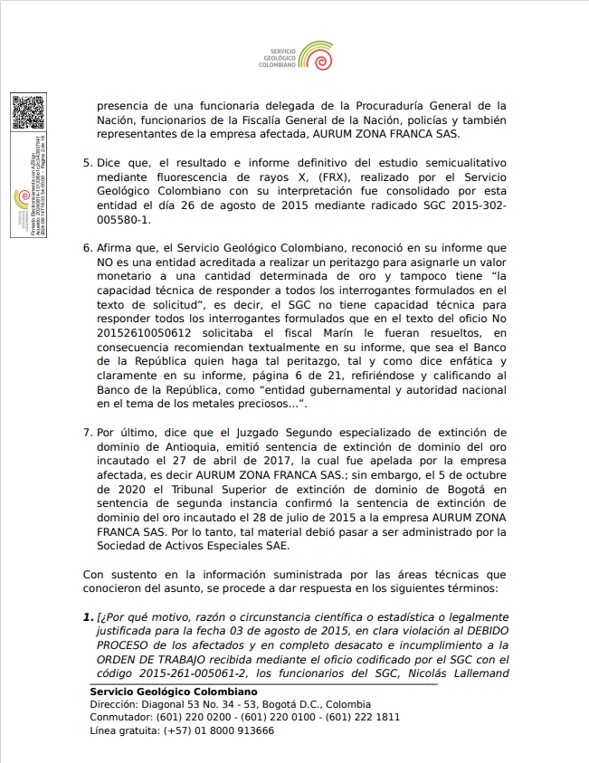
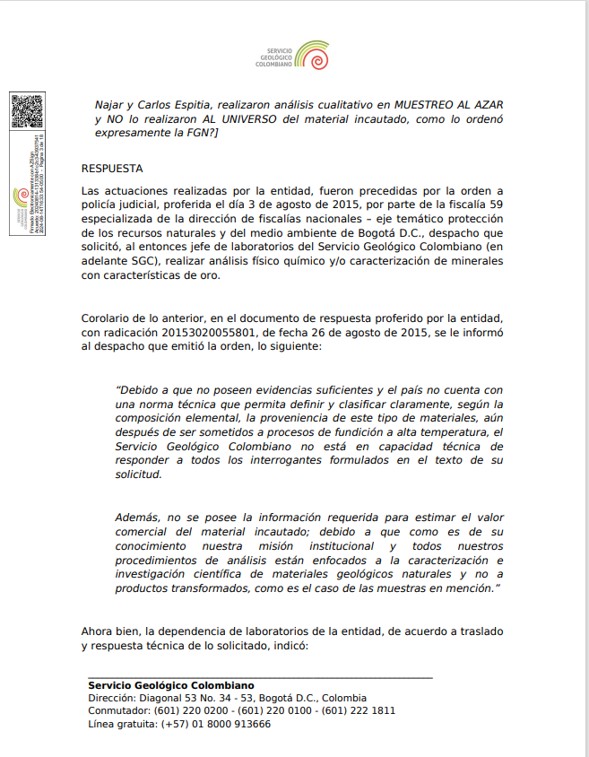
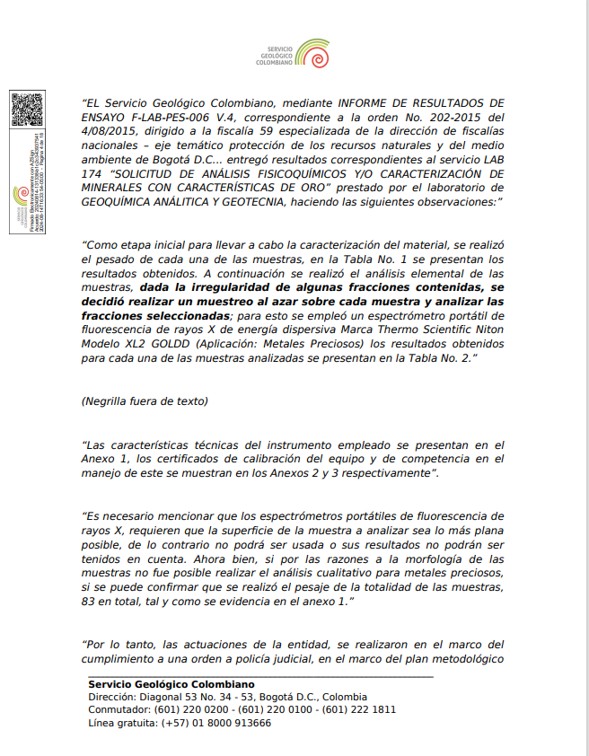
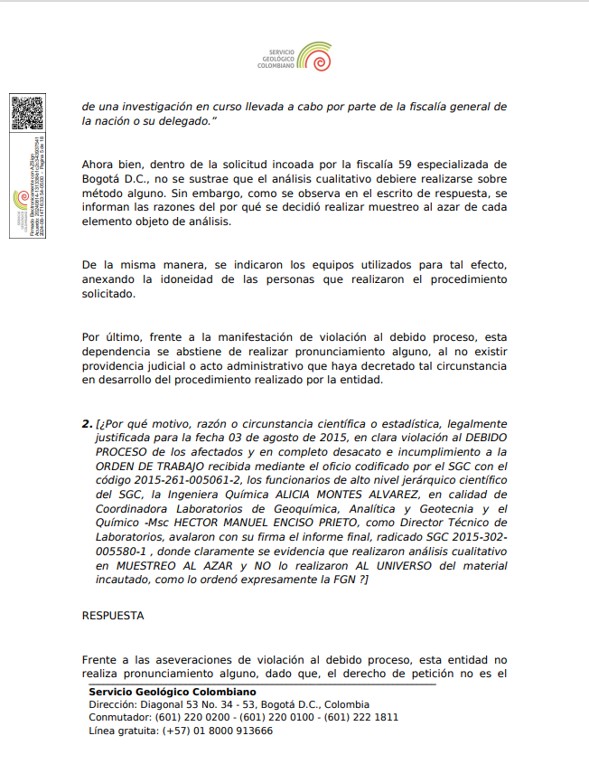
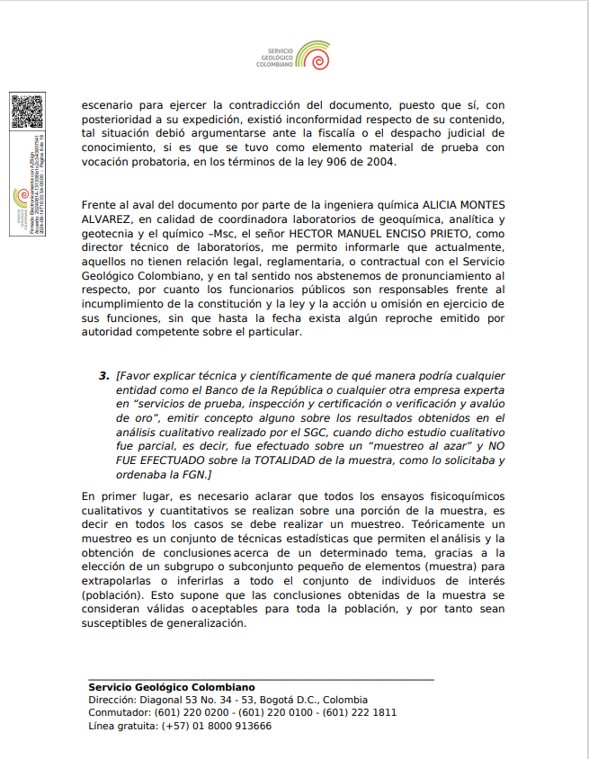
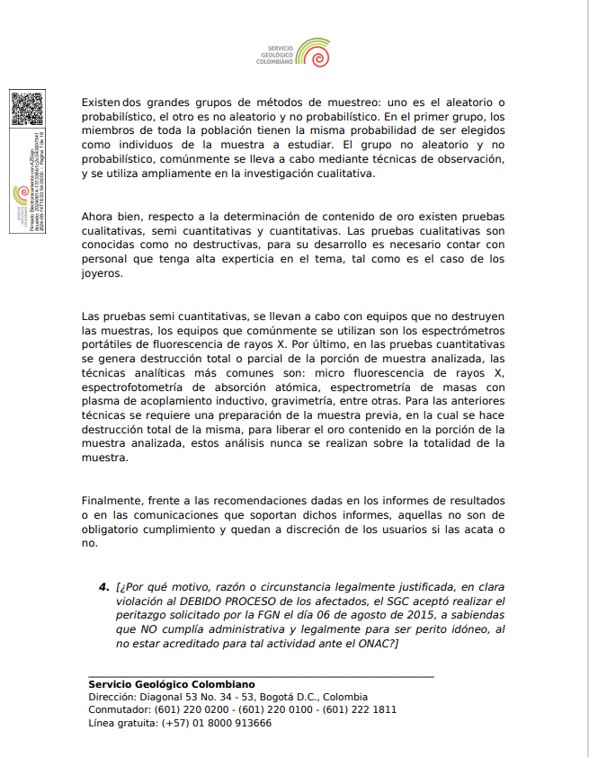
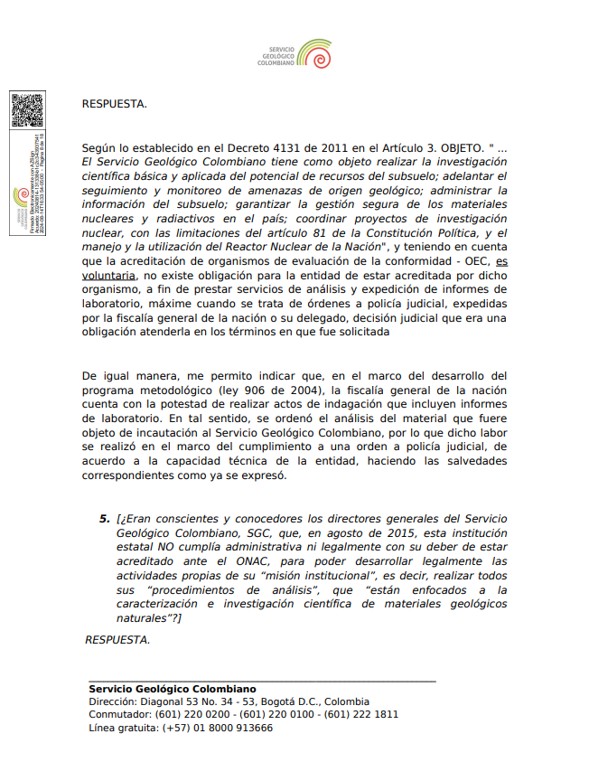
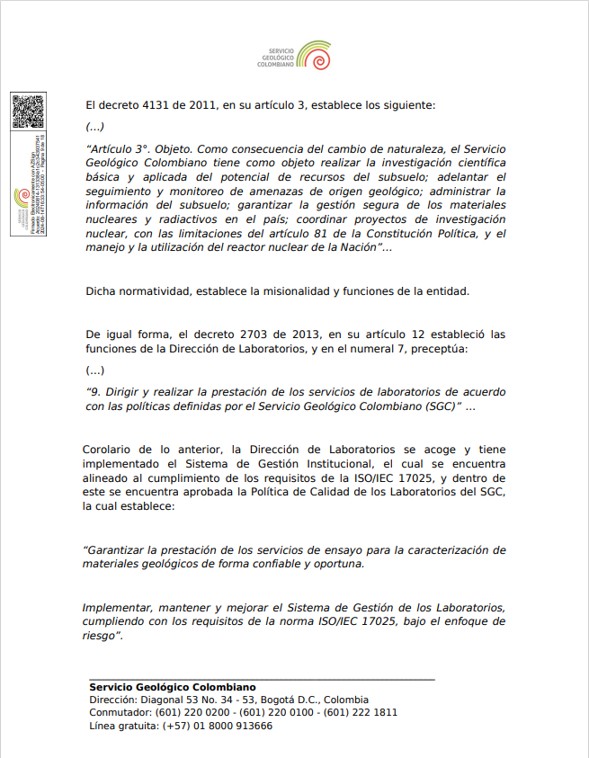
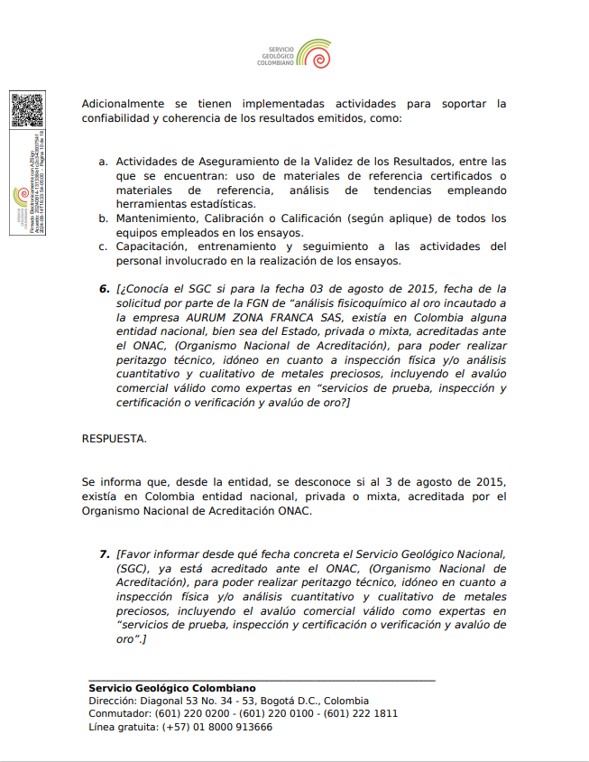
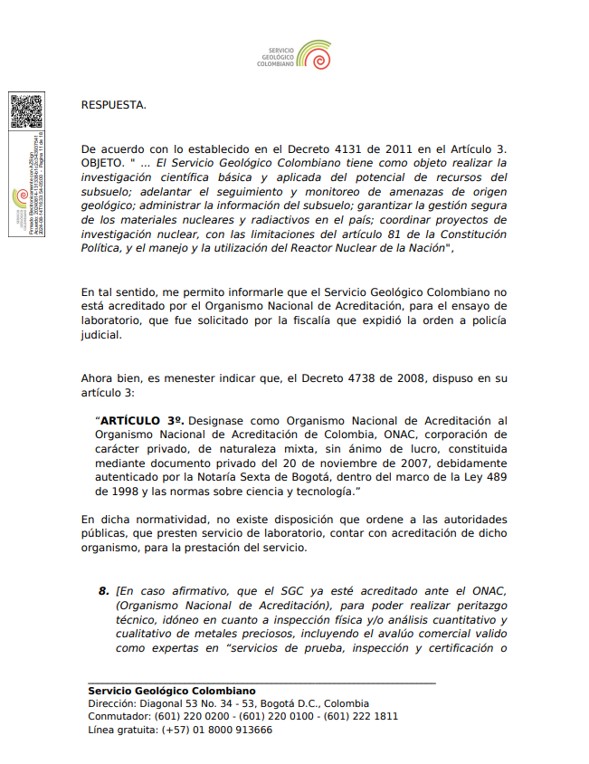
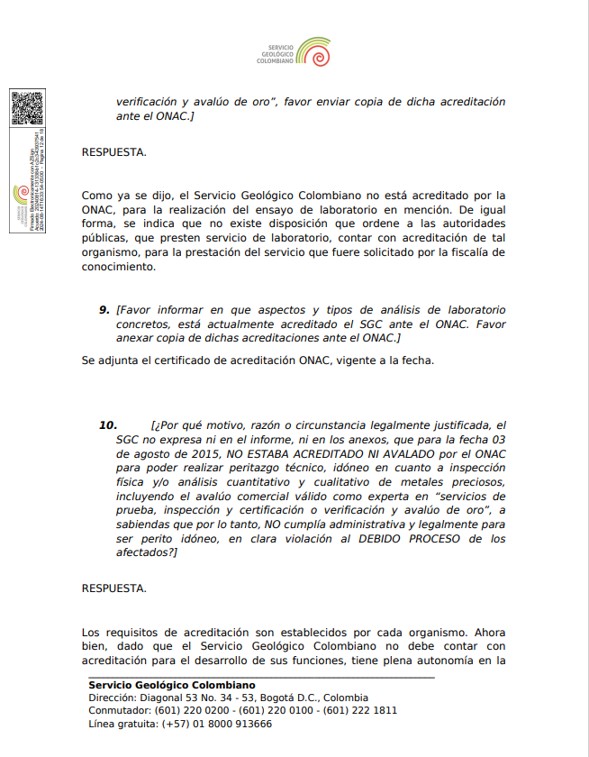
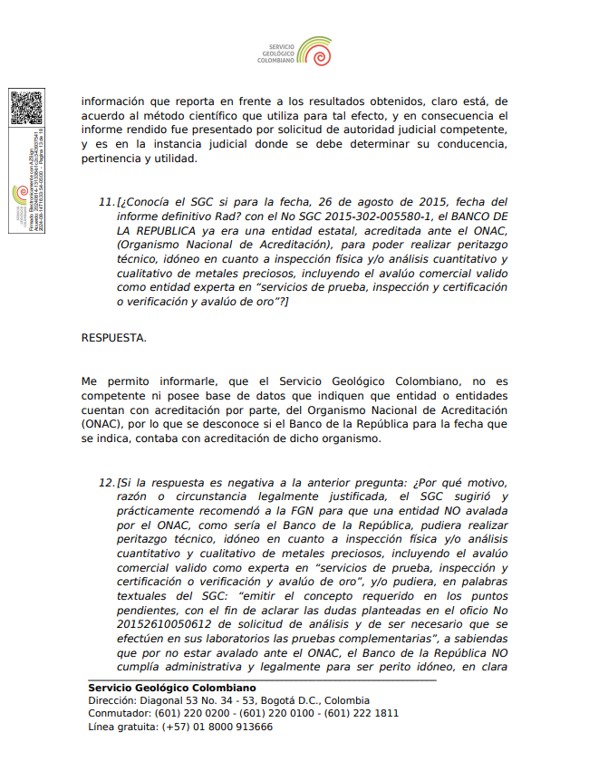
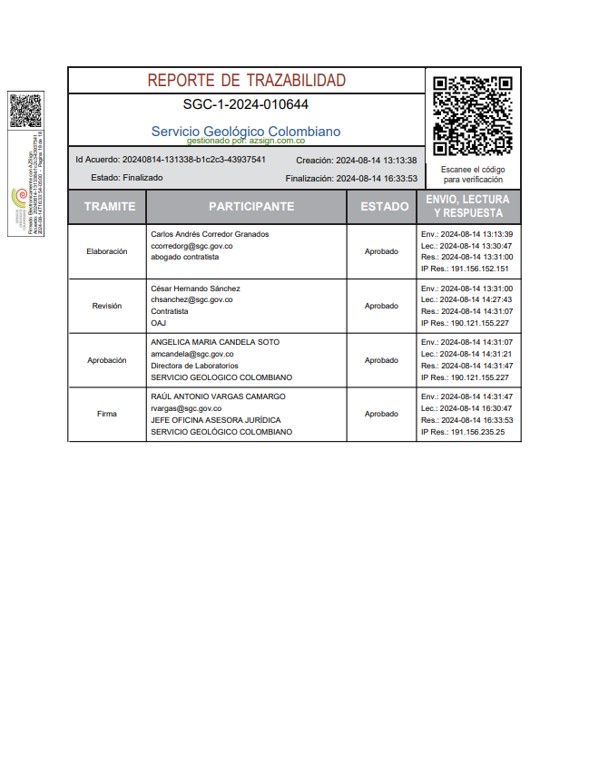
La FISCALÍA delegada 21 de E.D y la RAMA JUDICIAL, particularmente el TRIBUNAL SUPERIOR DE EXTINCION DE DOMINIO DE BOGOTA, quien, a través de sus Magistrados, certifico mediante respuesta a un DERECHO DE PETICON que tampoco, NUNCA, JAMÁS determinaron con precisión “LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO”, ni mucho menos “EL VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL DE ESE ORO CHATARRA, para la fecha en que le fue incautado a la empresa AURUM ZF, 28 de julio de 2015 y que fue el objeto del proceso de E.D, faltando gravemente al DEBIDO PROCESO, al solicitarle varias PETICIONES. Mas adelante se plasman las PETICIONES y la respuesta que dieron los magistrados.
Reitero, NUNCA hubo identificación precisa del bien al cual se le extinguió el dominio a sus legítimos propietarios, por parte de una entidad Nacional o internacional debidamente acreditada ante el ONAC, (Organismo Nacional de acreditación de Colombia), como lo indica la ley 4479 de 2009, vigente para la fecha, ni por cualquier otra entidad Nacional o internacional autorizada. Lo argumentado en este párrafo se demuestra mediante la respuesta dada por el SGC en el documento Radicado SGC-1-2024-010644 del 14 de junio de 2024, el cual es otra PRUEBA SOBREVINIENTE.
El anterior documento que se plasmó, Radicado SGC-1-2024-010644 del 14 de junio de 2024, fue la respuesta al respectivo DERECHO DE PETICIÓN presentado por la empresa afectada ante tal entidad por intermedio de su Representante Legal Suplente, cuyo Radicado es el No SGC-2-2024-008363, que fue motivado por las múltiples irregularidades y errores encontrados en la identificación y descripción precisa de LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO, emitida en las SENTENCIAS DE PRIMERA Y SEGUNDA INSTANCIA de EXTINCIÓN DE DOMINIO DEL ORO incautado a la empresa AURUM ZONA FRANCA.
No obstante, es de anotar, que la defensa de los afectados había advertido varias veces y debidamente esa grave irregularidad y carencia, a la misma Fiscalía 21 de E.D, y lo hizo también en la APELACION DE LA SENTENCIA DE PRIMERA INSTANCIA, de no haber determinado la CANTIDAD REAL Y EXACTA TOTAL DE ORO PURO O FINO, y su VALOR MONETARIO EXACTO EN PESOS COLOMBIANOS al momento de la incautación 28 de julio de 2015, además que existían en el expediente 13571 de E.D del oro, suficientes pruebas que el ORO incautado a la empresa AURUM ZONA FRANCA SAS, era PRODUCTO TRANSFORMADO, es decir, ORO TRANSFORMADO ALEADO A OTROS METALES y por lo tanto no era ORO FINO o PURO, como erróneamente fue considerado por la FISCALÍA 21 delegada de E.D y por los JUECES Y MAGISTRADOS involucrados en el proceso, por desidia y falta de estudio, o quien sabe que otra motivación non sancta, no fueron tenidos en cuenta en sus decisiones y sentencias.
Por otro lado, los MAGISTRADOS DE LA CORTE SUPREMA DE JUSTICIA en el Fallo de Acción de Tutela de primera instancia Radicado 145.266 CUI 11001020400020250098800, Acta 105, emitida por el Magistrado ponente JOSÉ JOAQUÍN URBANO MARTÍNEZ, STP8950-2025 del trece (13) de mayo de dos mil veinticinco (2025), y, en el Fallo de impugnación a sentencia de Acción de Tutela, de segunda instancia con Radicación N.º 11001-02-04-000-2025-00988-01, emitida por el Magistrado ponente JUAN CARLOS SOSA LONDOÑO, STC12707-2025, de fecha catorce (14) de agosto de dos mil veinticinco (2025), inducidos por ERROR proveniente de las Sentencias y la Aclaración de sentencia ya mencionadas, aseguraron, sin duda alguna, según ellos, que LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO, era esa misma cantidad errada de 61.884.57g de ORO FINO o PURO, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete gramos DE ORO FINO o PURO).
Todos estos actores emitieron tal concepto, basados en un CRASO ERROR, cometido por ellos mismos, porque el SGC realizó un ÚNICO PERITAZGO INCOMPLETO CON SEVERAS CARENCIAS Y FALENCIAS el día el 06 de agosto de 2015, y porque en tal peritaje no se determina “LA CANTIDAD EXACTA Y TOTAL DE ORO FINO o PURO” incautado a AURUM ZF y esa prueba incompleta y con carencias radicales, fue tomada ERRADAMENTE, como la PRUEBA FUNDAMENTAL, sin correcciones ni complementos posteriores, como la PRUEBA REINA para la DESCRIPCIÓN, IDENTIFICACION E INDIVIDUALIZACION DEL BIEN OBJETO DEL PROCESO DE EXTINCIÓN DE DOMINIO, como lo ordena el CODIGO DE EXTINCIÓN DE DOMINIO.
Ante la duda para la empresa afectada, que mediante algún procedimiento, (desconocido por los afectados), la misma FISCALÍA 21 de E.D o cualquier otra entidad del Estado, incluida la RAMA JUDICIAL en cualquiera de sus jerarquías, incluyendo la misma CORTE SUPREMA DE JUSTICIA, hubiese corregido la gravísima carencia cometida por el SGC, de no haber determinado LA CANTIDAD EXACTA TOTAL DE ORO PURO FINO o PURO”, mediante otro peritazgo, diferente al realizado por el SGC el 06 de agosto de 2015, incluso realizado por el mismo SGC o un adendum al mismo dictamen, los afectados, es decir AURUM ZONA FRANCA SAS, sabiendo con plena certeza que la única entidad del Estado sobre la cual se basó la Fiscalía 21 de E.D y la RAMA JUDICIAL para emitir sentencia, fue el peritaje INCOMPLETO realizado por SGC del día 06 de agosto de 2015, porque el BANCO DE LA REPÚBLICA abiertamente y de manera inexplicable, se negó a cumplir una orden judicial, en que se le ordenaba definir LA CALIDAD, GRADO DE PUREZA Y EL VALOR COMERCIAL”, o valor monetario en pesos colombianos del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, en cabeza del Dr. Leonardo Augusto Ramírez Serna, autor de este libro y como representante legal suplente de la sociedad AURUM ZONA FRANCA S.A.S, se propone conseguir una PRUEBA INEQUÍVOCA RELEVANTE, ahora calificada como PRUEBA SOBREVINIENTE, donde se demuestra, sin la menor duda, que el SERVICIO GEOLOGICO COLOMBIANO, aunque NO era le entidad idónea, nunca, jamás expresó y certificó oficialmente en documento alguno, cuál fue LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO incautado a AURUM ZONA FRANCA SAS.
Derivado de lo expresado en el párrafo anterior, los afectados, es decir AURUM ZONA FRANCA SAS, DEMUESTRAN mediante otra PRUEBA SOBREVINIENTE ADICIONAL, consistente en el Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), cuyo DEMANDANTE fue Leonardo Augusto Ramírez Serna como representante legal de la sociedad AURUM ZONA FRANCA S.A.S y DEMANDADO el Servicio Geológico Colombiano SGC, que esta entidad, es decir, el SERVICIO GEOLOGICO COLOMBIANO, (SGC), nunca, emitió en documento alguno, ni jamás certificó LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO, incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, porque sencillamente el SGC nunca realizó tal análisis de CALIDAD Y GRADO DE PUREZA DE ORO a la totalidad del oro incautado, tal y como lo certifica el juez en el Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2.025), según la información que recibió del SGC en su despacho.
A continuación, se plasma completo el Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), cuyo DEMANDANTE fue Leonardo Augusto Ramírez Serna como representante legal de la sociedad AURUM ZONA FRANCA S.A.S y DEMANDADO el Servicio Geológico Colombiano SGC, documento que también es PRUEBA SOBREVINIENTE:
Sentencia del JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, del dieciséis (16) de octubre de dos mil veinticinco (2025). REFERENCIA: Tutela 11001303060 2025 00496 00. DEMANDANTE: Leonardo Augusto Ramírez Serna como representante legal de la sociedad Aurum Zona Franca S.A.S. DEMANDADO: Servicio Geológico Colombiano SGC. DECISIÓN: Sentencia de primera instancia. en la que se demuestra, que en el peritazgo realizado por el SGC el día 06 de agosto de 2015 sobre el oro chatarra incautado el 28 de julio de 2015 a AURUM ZF, no se determinó la cantidad exacta de ORO FINO CHATARRA, es decir la cantidad exacta de ORO PURO CHATARRA incautado a AURUM ZF, ni el VALOR COMERCIAL del mismo. PRUEBA SOBREVINIENTE.
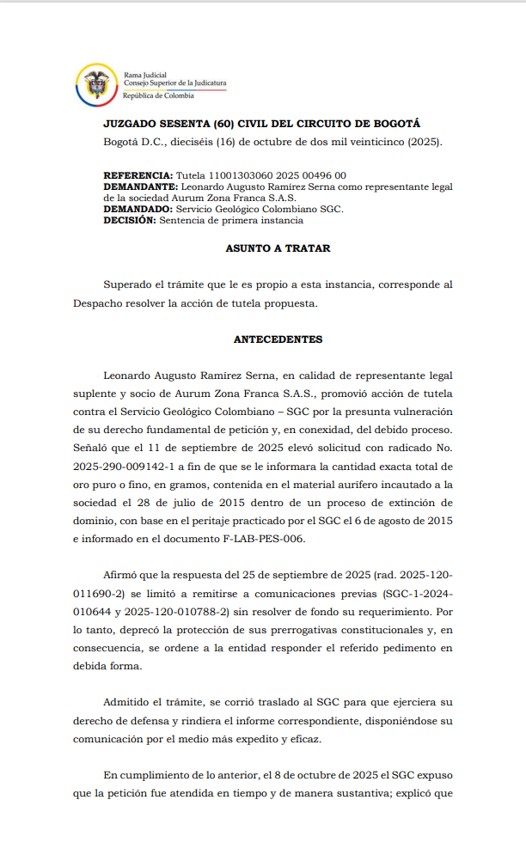

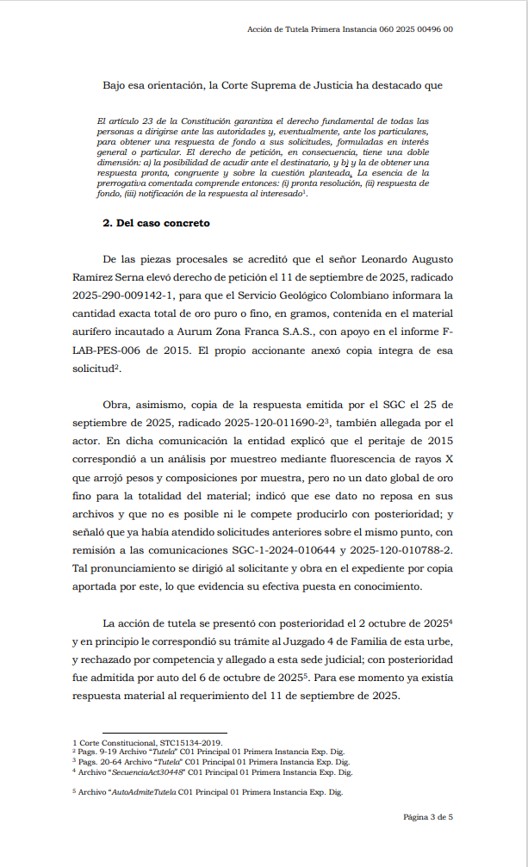
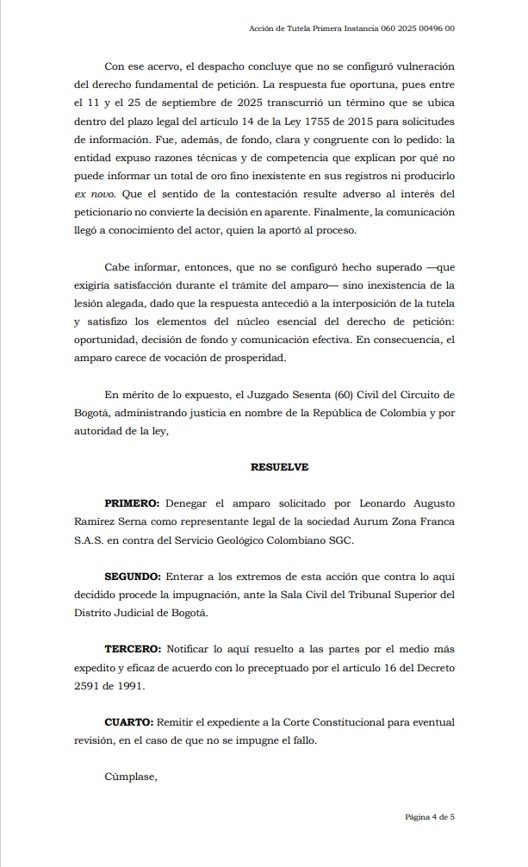
La importancia FUNDAMENTAL de haber determinado LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO CHATARRA, es que con base en esa información se determinaría EL VALOR MONETARIO DE ESE ORO CHATARRA EN PESOS COLOMBIANOS o VALOR COMERCIAL al momento de la incautación, (julio 28 de 2015).
Una de las PRUEBAS TOMADAS como fundamentales en la sentencia del 05 de octubre de 2020, proferida por el Tribunal Superior del Distrito Judicial de Bogotá, donde confirmó la sentencia proferida por el Juzgado Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia en donde se resolvió extinguir el derecho del dominio de 61.884.57 Kg de oro, fue “el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar”, confirmando la Sentencia de primera instancia, dando validez a la conclusión que emitió el juez de primera instancia, cuando en el folio 10 de la sentencia de segunda instancia dice el juez: “(…).De acuerdo con el análisis realizado respecto de dichas sumas se establece que Aurum Zona Franca S.A.S. no tenía la capacidad económica para realizar la compra de oro proveniente de supuesta chaflonería, (sic), por un valor aproximado a los $6.000.000.000, ya que se supera el monto total de su patrimonio bruto.”
Y repito hasta la saciedad, esa cifra de $6.000.000.000, (seis mil millones de pesos), es una cifra completamente FALSA e inventada por un funcionario judicial irresponsable, que usurpó funciones de un PERITO IDONEO, porque NUNCA, JAMÁS el Estado colombiano realizó el PERITAJE o PERITAZGO IDONEO, para determinar el VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL DEL ORO, correspondiente al 28 de julio de 2015, fecha en que ocurrió la incautación irregular del ORO CHATARRA, de propiedad legitima de AURUM ZONA FRANCA SAS.
A continuación se plasman las PETICIONES solicitadas el 21 de julio de 2026, mediante DERECHO DE PETICIÓN, al MAGISTRADO Pedro Oriol Avella Franco, ponente de la sentencia de segunda instancia y aclaración de sentencia, respecto a si ordenaron peritazgo técnico e idóneo que determinara la cantidad exacta de ORO FINO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS y tambien mediante peritazgo idóneo la VALORACION MONETARIA de ese oro chatarra para la fecha 28 de julio de 2015, día de la irregular incautación.
Copio textualmente:
II PETICIONES.
Antes de formular las PETICIONES, y responder por parte suya las mismas, favor tener en cuenta las siguientes premisas, demostradas de manera inobjetable, irrebatible e irrefutable en este documento:
Primera: La existencia de un gravisimo PECULADO POR APROPIACION del oro incautado a la empresa AURUM ZONA FRANCA SAS, correspondiente exactamente a 34.830.88 g de ORO PURO (TREINTA Y CUATRO MIL OCHOCIENTOS TREINTA, PUNTO OCHENTA Y OCHO gramos de oro fino, o sea de oro puro), con valor monetario de más de 18 mil millones de pesos colombianos para el día en que se consumó finalmente el PECULADO, es decir el 12 de diciembre de 2024, en el que hay compromiso y participación de altos funcionarios corruptos, conformando un LATROCINIO, que evidentemente compromete altos funcionarios de la RAMA JUDICIAL como un “FISCAL GENERAL y JUECES”, tal y como lo denunció el Jefe de Estado, en un consejo de ministros celebrado el el 27 de mayo de 2025, al referirse a la SAE, su relación con empresas comercializadores de oro embargadas y el manejo de oro incautado a terceros, puesto bajo su administración y responsabilidad.
El primer mandatario de los colombianos dice textualmente en ese consejo de ministros:
“… la SAE parece que tiene una historia truculenta, porque ahí hubo un robo de un fiscal general a legítimos propietarios…, eso es un problema de los jueces, …”
Copio nuevamente la referencia del audiovisual, correspondiente al “CONSEJO DE MINISTROS” celebrado el 27 de mayo de 2025:
https://x.com/rtvcnoticias/status/1927555587363000480?s=48&t=6EJ-XdLSBVIZMi7Mkddc6A.
Segunda: La irrebatible, inequívoca, clara y precisa evidencia que EL ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015 en el aeropuerto Olaya Herrera de Medellín, era de PROCEDENCIA LICITA y tenía completa TRAZABILIDAD LEGAL, todo lo anterior certificado por la ANM como máxima autoridad nacional en el tema, mediante los documentos Radicado ANM 20243210565381 de fecha 21 de octubre de 2024 y confirmado en el Radicado ANM 20243210603221 de fecha 20 de diciembre de 2024, que son PRUEBAS SOBREVINIENTES
Tercera: La existencia y presencia de GARRAFALES ERRORES, INCONSISTENCIAS, IMPRECISIONES, OMISIONES Y FALSEDADES, en la Sentencia No. 008-2017 del 27 de abril de 2017 Radicado. 050003120002201600016-00; la Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de fecha 05 de octubre de 2020, la “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024, el fallo de Acción de Tutela Radicado 145.266 CUI 11001020400020250098800, Acta 105 del 13 de mayo de 2025, y el Fallo de impugnación a sentencia de Acción de tutela Radicación N.º 11001-02-04-000-2025-00988-01 del 14 de agosto de 2025.
El principal ERROR es que, como nunca se realizó un PERITAJE O PERITAZGO TÉCNICO Y CIENTÍFICO, por una entidad idónea, para determinar la cantidad exacta de oro fino, o sea, de oro puro contenido en el universo del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS y su VALORACION MONETARIA, requisitos indispensables, según el código de E.D, se violó gravemente el DEBIDO PROCESO, al incumplir flagrantemente los siguientes artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): a) Artículo 118, numeral 1. b) Artículo 126, numeral 2. c) Artículo 132, numeral 1 y el más grave el numeral 2 del artículo 49 de la misma ley, porque en ninguna de las sentencias y fallos anteriormente citados se expresa la verdadera cantidad exacta de ORO FINO o sea ORO PURO incautado a la empresa AURUM ZONA FRANCA SAS, que por certificación de la ANM como máxima autoridad en el tema es 50.130.88 gramos de oro fino chatarra, o sea, 50.130.88 gramos de oro puro chatarra.
Particularmente, se viola de manera gravísima el DEBIDO PROCESO, al expresar por escrito en la REDACCIÓN DE LA SENTENCIA DE PRIMERA y segunda INSTANCIA, que, la cantidad de oro que es objeto de extinción de dominio, corresponde a la monumental cantidad de “62.884.54 KILOGRAMOS DE ORO”, o en otros apartes anota, “61.884.57 KILOGRAMOS DE ORO”, es decir en ambos casos más de 61 TONELADAS DE ORO, un TOTAL EXABRUPTO, que no corresponde ni al total de producción anual de oro de toda Colombia de cada uno de años recientes, y la cantidad de oro de muchos otros países productores de oro a nivel mundial, incluso de las reservas de oro de muchísimos países.
Cuarta: La inexistencia de algún EMP inequívoco que demuestre que el oro chatarra incautado a la empresa AURUM ZONA FRANCA SAS era ILEGAL o de “procedencia ilícita” y menos aún procedente de “minería ilegal o ilícita”, como se determinó equivocadamente en las sentencias de primera y segunda instancia, sin, repito, tener algún EMP inequívoco que lo justificara y sustentara.
Quinta. La inexistencia de algún peritaje o peritazgo contable, libre de sesgos o graves errores, que determinara la capacidad o incapacidad de AURUM ZONA FRANCA para adquirir el ORO CHATARRA que le fue incautado, teniendo en cuenta que el peritazgo contable realizado por orden la Fiscalía 21 de E.D, está viciado desde su misma génesis, donde claramente se lee en su primer párrafo, que copio textualmente:
“Respetuosamente le damos respuesta a la orden de fecha 20/05/2016, recibida el 24 de mayo de 2016, mediante el cual solicita: realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA S.A, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si presentan incremento patrimonial”. (Negrillas y subrayado fuera de texto).
En síntesis ese peritaje o peritazgo contable, producto de lo ordenado por la fiscalía 21 delegada de E.D el 20/05/2016, en la RESOLUCION DE ESTUDIO PATRIMONIAL, repito, es un documento que debió declarase NULO y sin VALOR PROBATORIO, porque desde su misma génesis u origen, parte de información completamente FALSA, suministrada por la Fiscalía 21 delegada de E.D, incumpliendo de manera explícita el numeral 1 y 2, del artículo 197 de la Ley 1708 y los numerales 1 y 5, del artículo 199 de la misma ley, pues ni la fiscal ni los jueces verificaron que el peritazgo cumpliera con los requisitos señalados en el código de E.D, particularmente con los referentes a la precisa identificación e individualización del bien, objeto del proceso de E.D y tampoco valoraron críticamente el dictamen pericial que aporto la defensa.
Sexta. La inexistencia de incremento patrimonial injustificado por parte de AURUM ZONA FRANCA, sustentado, demostrado o justificado en algún documento o peritazgo contable libre de sesgos o inconsistencias, porque el peritaje o peritazgo contable, producto de lo ordenado por la fiscalía 21 delegada de E.D el 20/05/2016, en la RESOLUCION DE ESTUDIO PATRIMONIAL, repito, es un documento que debió declarase NULO y sin VALOR PROBATORIO, porque desde su misma génesis u origen, parte de información completamente FALSA, suministrada por la Fiscalía 21 delegada de E.D, incumpliendo de manera explícita el numeral 1 y 2, del artículo 197 de la Ley 1708 y los numerales 1 y 5, del artículo 199 de la misma ley, pues ni la fiscal ni los jueces verificaron que el peritazgo cumpliera con los requisitos señalados en el código de E.D, particularmente con los referentes a la precisa identificación e individualización del bien, objeto del proceso de E.D y tampoco valoraron críticamente el dictamen pericial que aporto la defensa .
Séptima. La empresa AURUM ZONA FRANCA SAS, en vista de la cantidad de ERRORES consignados en el PERITAZGO CONTABLE, producto de la solicitud, contenida en el documento denominado RESOLUCION ESTUDIO PATRIMONIAL, de fecha mayo 20 de 2016, expuesto por la Fiscalía 21 de E.D; controvirtió , dentro del proceso probatorio E,D 13571, con otro PERITAZGO de AUDITORIA CONTABLE, el cual, sí está libre de los sesgos, a diferencia de los garrafales errores introducidos por la misma Fiscalía 21 de E.D, concluyó, que: NO EXISTIAN INCREMENTOS PATRIMONIALES INJUSTIFICADOS DE AURUM ZONA FRANCA SAS y que el patrimonio y la contabilidad de tal empresa eran completamente legales.
Se reforzó, el impoluto y perfecto proceder contable de AURUM ZONA FRANCA, con los certificados de la DIAN y la SIS, estas dos últimas, consideradas PRUEBAS SOBREVINIENTES.
Octava. La demostración, basado en la información aportada en las mismas PRUEBAS SOBREVINIENTES y el Boletín del Banco de la República de julio de 2015, que el valor monetario aproximado del oro fino chatarra incautado el 28 de julio de 2015 a la empresa AURUM ZONA FRANCA SAS, era de aproximadamente $COP 3.900.000.000 (tres mil novecientos millones de pesos) y no la descomunal cifra de $6.000.000.000, (seis mil millones de pesos), que de manera completamente IRRESPONSABLE y sin fundamento alguno se adujo en las sentencia de primera y segunda instancia, para justificar sin fundamento una de las causales de E.D del oro chatarra incautado.
Novena. Después de hacer una revisión exhaustiva, personal y en equipo de trabajo, de todos los 37 CUADERNOS, compuestos por aproximadamente 35.000 folios, incluyendo anexos, entregados por la FISCALIA 21 de E.D a la defensa, correspondientes al proceso E.D 13571, NO SE ENCONTRO documento alguno, correspondiente a un INFORME TECNICO Y CIENTIFICO, producto de PERITAJE o PERITAZGO ordenado por el Estado Colombiano, y, efectuado por una persona natural o entidad jurídica del orden nacional o internacional, acreditada ante el ONAC, (Organismo Nacional de Acreditación Pública), o acreditado ante cualquiera otra autoridad u organismo del orden nacional o internacional, para realizar PERITAJE o PERITAZGO técnico y científico, de certificación, verificación y cálculo de la cantidad precisa, exacta y total del ORO FINO o sea de ORO PURO, contenido en el universo de ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, así como tampoco se evidenció la existencia de un INFORME TECNICO Y CIENTIFICO, producto de PERITAJE O PERITAZGO, ordenado por el Estado Colombiano y efectuado por una persona natural o entidad jurídica del orden nacional o internacional, acreditada ante el ONAC, (Organismo Nacional de Acreditación Pública), o acreditado ante cualquiera otra autoridad u organismo del orden nacional o internacional, para realizar PERITAJE o PERITAZGO técnico y científico, de certificación, verificación y cálculo exacto del VALOR MONETARIO EN PESOS COLOMBIANOS o AVALUO COMERCIAL, del ORO FINO o sea de ORO PURO, contenido en el universo del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015,obviamente con el valor correspondiente al día de la incautación, 28 de julio de 2015.
Décima. Se ha demostrado hasta la saciedad, que el único PERITAZGO o PERITAJE realizado al oro chatarra incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015, fue un PERITAJE realizado por el SERVICIO GEOLOGICO COLOMBIANO, (SGC), el día 06 de agosto de 2015, que fue incompleto y con muchas carencias, como ellos mismos lo reconocieron, donde NO DETERMINARON la cantidad exacta y precisa de oro fino, o sea de ORO PURO, contenido en el universo del ORO CHATARRA incautado, ni tampoco realizaron la VALORACION MONETARIA del mismo, CORRESPONDIENTE al día de la incautación, 28 de julio de 2015.
Undécima. Usted como Juez imparcial, para que haya emitido una sentencia apegada a derecho, debió haber leído y estudiado responsablemente en conjunto con su equipo de trabajo, los cerca de 35.000 folios, que componen el expediente E.D 13571, lo cual si hizo juiciosamente el PETICIONARIO, Dr. Leonardo Augusto Ramirez Serna. Llama la atención que en la Sentencia No. 008-2017 del 27 de abril de 2017 dentro del Radicado.050003120002201600016-00, la Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de fecha 05 de octubre de 2020, la “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024, no se tuvo en cuenta ni una solo Elemento Material Probatorio, aportado por la defensa, para considerar a su favor o al menos tener la duda razonable, sino que más bien actuó como “notario”, autenticando cuanta PRUEBA FALSA, IMPRECISA, INCOMPLETA, DUDOSA, que presentó la Fiscalía 21 E.E.D, como se ha demostrado ampliamente en este documento.
Después de enunciar las premisas anteriores, me dispongo a exponer las PETICIONES CONCRETAS:
Invocando nuestra Constitución Nacional, artículo 23, que establece el Derecho de Petición, en concordancia con la ley 1755 de 2015 de 30 de junio, por medio del cual se regula el Derecho de Petición, el Decreto 1166 de 2016 de 19 de julio, la Ley 142 de 1994 del 11 de julio, en sus artículos 153 y 158 y demás normas concordantes del Código de Procedimiento Administrativo y de lo Contencioso Administrativo en lo referente a los Derechos de Petición, solicito me sea atendida de manera amplia, clara y completa y exacta las siguientes PETICIONES, solicitudes de aclaración, solicitudes de información, solicitudes de documentos:
PRIMERA. Favor informar si durante el tiempo que preparó la Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de fecha 05 de octubre de 2020, correspondiente al fallo de la demanda de la E.D 13571, que fue más de tres años, y la “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024, referentes a la extinción del derecho de dominio del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, solicitó, en representación del Estado colombiano, realizar PERITAJE o PERITAZGO técnico y científico, de certificación, verificación y cálculo de la cantidad precisa, exacta y total del ORO FINO o sea de ORO PURO, contenido en el universo de ORO CHATARRA, a cargo de una persona natural o entidad jurídica del orden nacional o internacional, acreditada ante el ONAC, (Organismo Nacional de Acreditación Pública), o acreditado ante cualquiera otra autoridad u organismo del orden nacional o internacional.
SEGUNDA. Favor informar si durante el tiempo que preparó la Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de fecha 05 de octubre de 2020, correspondiente al fallo de la demanda de la E.D 13571, que fue más de tres años, y la “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024 referentes a la extinción del derecho de dominio del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, solicitó, en representación del Estado colombiano, realizar PERITAJE o PERITAZGO técnico y científico, de certificación, verificación y cálculo exacto del VALOR MONETARIO EN PESOS COLOMBIANOS o AVALUO COMERCIAL, del ORO FINO o sea de ORO PURO, contenido en el universo del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015,obviamente con el valor correspondiente al día de la incautación, 28 de julio de 2015, a cargo de una persona natural o entidad jurídica del orden nacional o internacional, acreditada ante el ONAC, (Organismo Nacional de Acreditación Pública), o acreditado ante cualquiera otra autoridad u organismo del orden nacional o internacional .
TERCERA. Favor informar si conoce algún Elemento Material Probatorio como INFORME TECNICO Y CIENTIFICO, producto de PERITAZGO O PERITAJE, de certificación, verificación y cálculo de la cantidad precisa, exacta y total del ORO FINO o sea de ORO PURO, contenido en el universo de ORO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015, solicitado por el estado Colombiano y realizado por una persona natural o entidad jurídica del orden nacional o internacional, acreditada ante el ONAC, (Organismo Nacional de Acreditación Pública), o acreditado ante cualquiera otra autoridad u organismo del orden nacional o internacional y que por deslealtad procesal o cualquier otra casusa, no fue compartido con la DEFENSA. Teniendo en cuenta que el peritazgo realizado por el Servicio Geológico Colombiano, fue incompleto, tal y como ellos mismos lo admiten
CUARTA. Favor informar si conoce algún Elemento Material Probatorio. como INFORME TECNICO Y CIENTIFICO, producto de PERITAZGO O PERITAJE, de certificación, verificación y cálculo exacto del VALOR MONETARIO EN PESOS COLOMBIANOS o AVALUO COMERCIAL, del ORO FINO o sea de ORO PURO, contenido en el universo del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015, ordenado por el estado colombiano y obviamente correspondiente al valor del oro del día de la incautación, 28 de julio de 2015, realizado por una persona natural o entidad jurídica del orden nacional o internacional, acreditada ante el ONAC, (Organismo Nacional de Acreditación Pública), o acreditado ante cualquiera otra autoridad u organismo del orden nacional o internacional y que por deslealtad procesal o cualquier otra casusa, no fue compartido con la DEFENSA.
QUINTA. Favor informar si conoce algún Elemento Material Probatorio, como un INFORME TECNICO Y CIENTIFICO, producto de PERITAZGO O PERITAJE realizado por una persona natural o entidad jurídica del orden nacional o internacional, acreditada ante el ONAC, (Organismo Nacional de Acreditación Pública), o acreditado ante cualquiera otra autoridad u organismo del orden nacional o internacional para la determinación del origen o procedencia del mineral ORO, con la cual se haya determinado, de manera inequívoca, que el ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el 28 de julio de 2015, no era de procedencia de ORO CHATARRA o JOYERIA EN DESUSO, sino de explotación primaria de minería, y que por deslealtad procesal o cualquier otra casusa, tal informe NO fue compartido con la DEFENSA
SEXTA. Favor informar si conoce algún Elemento Material Probatorio como INFORME TECNICO Y CIENTIFICO, producto de PERITAZGO O PERITAJE, de tipo contable, solicitado por el Estado colombiano, exento de los sesgos y errores originales, ya demostrados suficientemente en este documento, que contenía el informe de peritazgo contable presentado por la Fiscalía 21 de E.D ya expuestos, en el informe de fecha 20/05/2016, en la RESOLUCION DE ESTUDIO PATRIMONIAL.
SEPTIMA. Ante la evidencia irrefutable de la existencia de un gravisimo PECULADO POR APROPIACION DE ORO, por la enorme cantidad de exactamente a 34.830.88 g de ORO PURO (TREINTA Y CUATRO MIL OCHOCIENTOS TREINTA, PUNTO OCHENTA Y OCHO gramos de oro fino, o sea de oro puro), con valor monetario de más de 18 mil millones de pesos colombianos para el día en que se consumó finalmente el PECULADO, es decir el 12 de diciembre de 2024, en el que hay compromiso y participación de altos funcionarios corruptos, conformando un LATROCINIO, que evidentemente compromete altos funcionarios de la RAMA JUDICIAL como un “FISCAL GENERAL y JUECES”, tal y como lo denunció el Jefe de Estado, GUSTAVO PETRO URREGO, en un consejo de ministros celebrado el el 27 de mayo de 2025, al referirse a la SAE, su relación con empresas comercializadores de oro embargadas y el manejo de oro incautado a terceros, puesto bajo su administración y responsabilidad.
Pregunto, con el derecho que asiste por ser víctima también de ese robo: ¿Sospecha usted de algún funcionario u otra persona en particular, que este involucrada en este delito?
OCTAVA. Ante la abrumadora evidencia demostrada en este documento, de la gran cantidad de ERRORES GARRAFALES, imprecisiones, omisiones, falsedades y conceptos equivocados, presentes y contenidos en la Sentencia No. 008-2017 del 27 de abril de 2017 Rad.050003120002201600016-00; la Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de fecha 05 de octubre de 2020, correspondiente al fallo de la demanda de la E.D 13571 y la “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024, siendo las dos últimas en las que el magistrado ponente fue usted, PEDRO ORIOL AVELLA FRANCO, favor indicar si la comisión de toda esa cantidad de errores, fue producto de la inducción a los mismos por la actitud irregular de la Fiscalía 21 de E.D y el juez de primera instancia, o sea, el Juez Segundo de E.D de Antioquia JOSE VICTOR ALDANA ORTIZ, al introducir EMP errados, incompletos, imprecisos, falsos, o esos errores, imprecisiones son producto de su exclusiva autoría propia y de su propia inspiración.
NOVENA. Teniendo en cuenta que, tanto en la Sentencia se primera instancia. No. 008-2017 del 27 de abril de 2017 Radicado. 050003120002201600016-00, como en la Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de 05 de octubre de 2020, se expresa que “AURUM ZONA FRANCA S.A.S., no tenía la capacidad económica para realizar la compra de oro proveniente de supuesta chaflonería, (sic), por un valor aproximado a los $6.000.000.000, ya que se supera el monto total de su patrimonio bruto”.
Solicito que de manera clara, precisa y exacta exprese cuales fueron los criterios técnicos, científicos y comerciales que se tuvieron en cuenta para determinar ese valor de COP $6.000.000.000, (SEIS MIL MILLONES DE PESOS COLOMBIANOS), atribuidos como valor monetario al ORO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS, correspondientes a la fecha del 28 de julio de 2015, día de la incautación, o en su defecto favor informar quien, (persona natural o jurídica), fue la que realizó tal AVALÚO o VALORACION MONETARIA , describiendo sus acreditaciones ante la ONAC, o ante cualquier autoridad nacional o internacional, que certifique la capacidad para realizar ese tipo de peritaje o peritazgo.
Adicionalmente favor enviar copia del INFORME TECNICO CIENTIFICO de ese peritaje o peritazgo que determinó que el VALOR MONETARIO del oro chatarra incautado el 28 de julio de 2015 a la empresa AURUM ZONA FRANCA SAS, correspondía a COP $6.000.000.000, (SEIS MIL MILLONES DE PESOS COLOMBIANOS), ya que el INFORME TECNICO CIENTIFICO de ese PERITAZGO, no le fue compartido a la DEFENSA, ni se encuentra en los cerca de 35.000 folios que componen el proceso E.D 13571, que le fue compartido a la defensa.
DECIMA. Favor explicar por qué le dio credibilidad a tanta PRUEBA FALSA, DUDOSA, INCOMPLETA que presentaron la Fiscalía 21 E.E.D, y el juez Segundo de E.D de Antioquia JOSE VICTOR ALDANA ORTIZ, que determinaron su Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de fecha 05 de octubre de 2020, correspondiente al fallo de la demanda de la E.D 13571 y en la “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024.
Y por favor explicar, por qué no tuvo en cuenta ni uno solo de los EMP presentados por la Defensa.
UNDECIMA. Favor explicar por qué usted, Magistrado PEDRO ORIOL AVELLA FRANCO, ha participado de decisiones judiciales de otros procesos de EXTINCION DE DOMINIO, relacionadas con los socios, clientes y familiares de AURUM ZONA FRANCA SAS, diferentes a la EXTINCION DE DOMINIO DEL ORO, y en tiempo posterior a la emisión de la Sentencia de segunda instancia Rad.050003120002201600016-01, E.D. 240 de fecha 05 de octubre de 2020, correspondiente a la E.D del oro, como controles de legalidad de bienes de socios, familiares y clientes de AURUM ZONA FRANCA, cuando usted ya tiene prejuicio desfavorable, referente a AURUM ZONA FRANCA SAS y sus socios, y la actitud ética y moral es haberse declarado IMPEDIDO.
A continuación se plasma la respuesta emitida por los Magistrados a las anteriores PETICIONES.
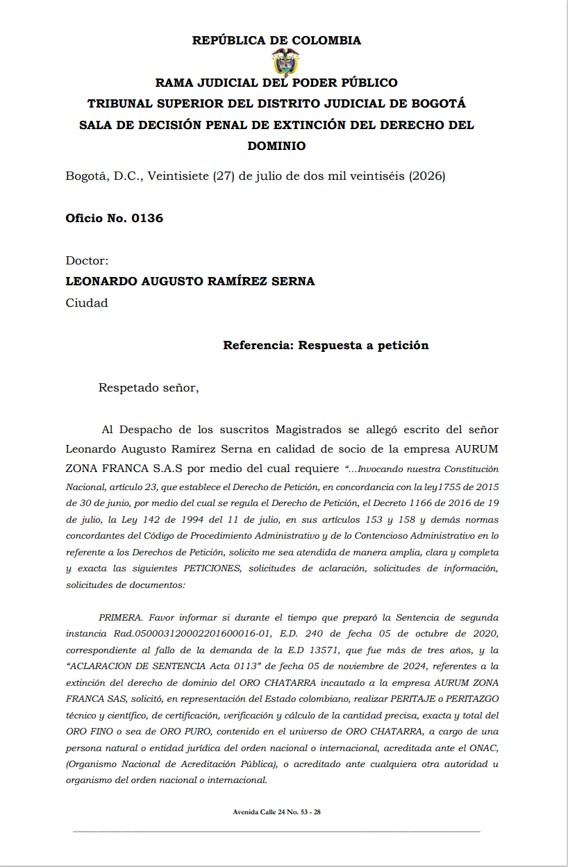
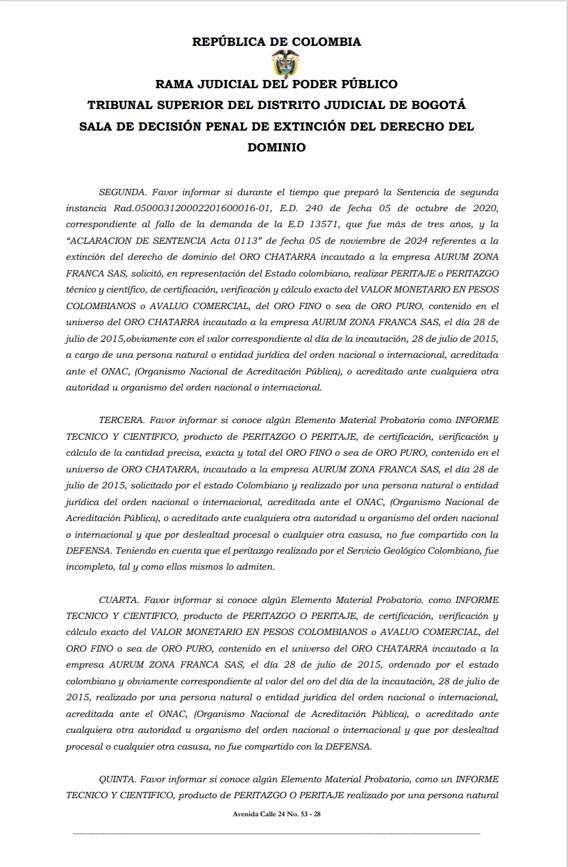
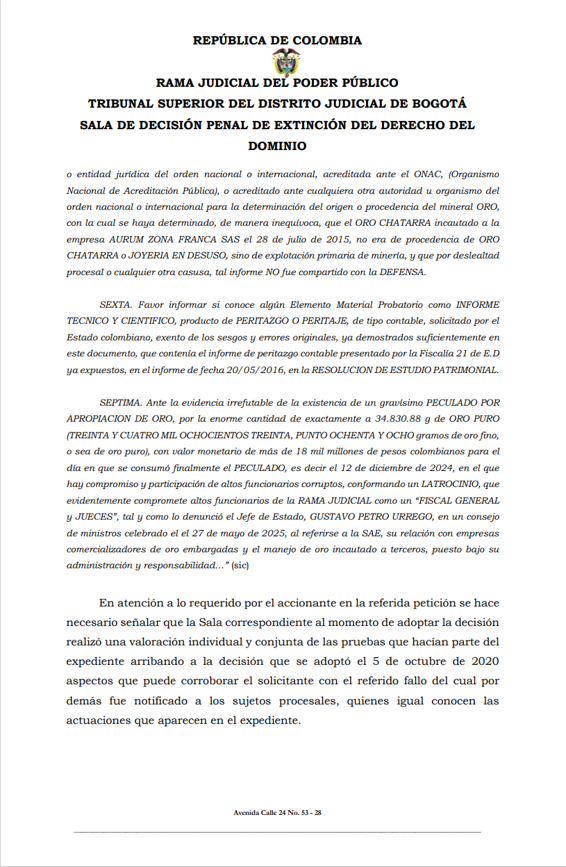
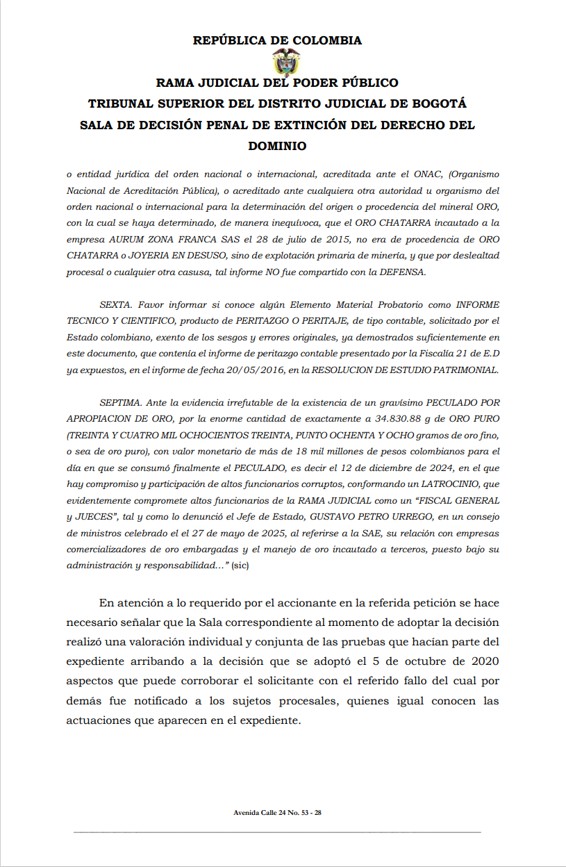
Con la anterior respuesta de manera tácita los Magistrados PEDRO ORIOL AVELLA y ESPERANZA NAJAR, aceptan lo denunciado en las premisas de las PETICIONES y confirman de manera expresa que evidentemente ellos no solicitaron PERITAZGO TECNICO para determinar la cantidad exacta del ORO PURO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, ni tampoco PERITAZGO TECNICO para determinar el VALOR MONETARIO DEL MISMO, correspondiente a la fecha de la incautación, 28 de julio de 2026, porque en el expediente E.D 13571, como indican que fue lo analizado y estudiado por ellos para emitir sentencia, no existe ninguno tipo de PERITAZGO de este tipo, el único peritaje que existe es el que fue incompleto y con carencias realizado por el Servicio Geológico Colombiano, el 06 de agosto de 2015.
Volviendo al análisis de la sentencia de segunda instancia, en el folio 56 dice en la parte final del fallo, lo siguiente:
“Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal, esto es; (i) Información suministrada por fuente no formal se corrobora con la actividad desplegada por lo policiales; (ii) exhibición de documentos por parte de la sociedad con irregularidades; (iii) Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa; (iv) el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-; y (v) el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar”…( ) (Negrillas fuera de texto)
Es obvio y no deja lugar a debate o contradicción, que ese “dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar”, es un DOCUMENTO ESPURIO desde su origen, cuyo contenido es completamente FALSO y debe considerarse NULO, ya que fue solicitado por la Fiscalía 21 de E.D a partir de PREMISAS completamente FALSAS, como fue determinar si la empresa AURUM ZONA FRANCA SAS, tenía capacidad para comprar o adquirir la monumental y descomunal cantidad de “61.884.57 Kilogramos de oro”, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete KILOGRAMOS DE ORO), que equivale a más de 61 toneladas de oro.
Por otro lado, aceptando la inverosímil tesis de la Aclaración sentencia Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01 (E.D. 240), aduciendo un “lapsus calami”, o “error mecanográfico”, también inexplicablemente aceptada por los MAGISTRADOS DE LA CORTE SUPREMA DE JUSTICIA, en su Fallo de Acción de Tutela de primera instancia Radicado 145.266 CUI 11001020400020250098800, Acta 105, emitida por el Magistrado ponente JOSÉ JOAQUÍN URBANO MARTÍNEZ, STP8950-2025 del trece (13) de mayo de dos mil veinticinco (2025) y el Fallo de impugnación a sentencia de Acción de tutela Radicado N.º 11001-02-04-000-2025-00988-01 emitida por el Magistrado ponente). JUAN CARLOS SOSA LONDOÑO, STC12707-2025, de fecha catorce (14) de agosto de dos mil veinticinco (2025), de “61.884.57 g de oro”, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete gramos ORO FINO o PURO), también es una cifra irreal y completamente desproporcionada, como se demuestra con las PRUEBAS SOBREVINIENTES que se presentan.
El “dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar”, es un documento espurio desde su origen, cuyo contenido es completamente NULO, se basa en que la verdadera LA CANTIDAD EXACTA TOTAL DE ORO FINO O PURO, procedente de ORO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, NO es la monumental cantidad de “61.884.57 Kilogramos de oro”, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete KILOGRAMOS DE ORO), ni tampoco la enorme cantidad de “61.884.57 g de oro”, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete gramos ORO PURO o FINO), atribuyéndole el descomunal VALOR MONETARIO EN PESOS, o VALOR COMERCIAL de COP 6.000.000 (seis mil millones de pesos colombianos), para la fecha de la incautación, 28 de julio de 2015.
Esa cifra descomunal de COP 6.000.000 (seis mil millones de pesos colombianos), como VALOR MONETARIO EN PESOS COLOMBIANOS, atribuida como el valor del ORO CHATARRA, incautado a la empresa afectada para la fecha de la incautación, 28 de julio de 2015, es completamente FALSA, como lo denunció y advirtió el mismo abogado de la defensa en su documento de APELACION A LA SENTENCIA DE PRIMERA INSTANCIA, y como está anotado en la Sentencia de primera instancia y copiado en el folio 10 de la Sentencia de Segunda instancia, cuando se denuncia que la FISCALÍA 21 delegada de E.D, le suministró como valor a ese oro chatarra la descomunal cifra de 6.000.000 millones de pesos, sin ningúna base técnica o científica, solamente la demencial idea de un funcionario judicial irresponsable, que se atribuyó funciones de PERITO en valoración de oro, las cuales no le correspondían.
Como se demostrara más adelante, basados en una de las PRUEBAS SOBREVIENIENTES, ese ORO CHATARRA tendría un valor aproximado de COP 3.900.000.000, (TRES MIL NOVECIENTOS MILLONES DE PESOS), para la fecha de la incautación, es decir 28 de julio de 2015, y NO esa monumental cifra de COP 6.000.000.000, (SEIS MIL MILLONES DE PESOS), que expresa el juez de primera instancia y admite en su sentencia el juez de segunda instancia, sin ningúna base o fundamento y menos aún sin la realización de un peritazgo idóneo, técnico, científico y adecuado que hubiese determinado el VALOR MONETARIO DEL ORO CHATARRA PURO o FINO, EN PESOS COLOMBIANOS incautado injustamente a la empresa AURUM ZONA FRANCA, a la fecha de dicha incautación, es decir, el día 28 de julio de 2015.
La verdadera CANTIDAD EXACTA TOTAL DE ORO CHATARRA PURO o FINO, procedente de ORO CHATARRA o EN DESUSO, incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, certificada por la ANM en los documentos ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, obtenidos por los afectados, corrigiendo un gravisimo error que había cometido la misma ANM en el oficio Radicado ANM 20153200231831, fue de “50.130,88 gramos finos oro chatarra”, cuando dicen ambos documentos: “Con base en lo anterior, en el registro de trámites aprobados en la VUCE durante la vigencia 2015 y según el oficio adjunto, se evidenció lo siguiente: En el oficio con radicado ANM 20153200231831 se relacionó que la exportación fue de 49.284,46 Kilogramos de oro a través del trámite ANM20150721-00019 (No. Visto Bueno ANM-EMP20150721-1842); no obstante, la cantidad de mineral oro chatarra al cual se le acreditó el pago de las regalías a través del trámite corresponde a 50.130,88 gramos finos oro chatarra “.
Es MUY IMPORTANTE enfatizar, que, la diferencia que hay entre 50.130,88 gramos finos oro chatarra, (cincuenta mil ciento treinta punto ochenta y ocho gramos de ORO FINO CHATARRA), y 61.884.57 Kg de oro , (sesenta y un mil ochocientos ochenta y cuatro Kilogramos punto cincuenta y siete gramos de ORO), más de 61 toneladas de oro, que convertido a gramos es la demencial cifra de 61.884.570 gramos de oro, (sesenta y un millones, ochocientos ochenta y cuatro mil, quinientos setenta gramos de ORO), que fue la cantidad por la cual la Fiscalía 21 de E.D solicitó el dictamen pericial contable mediante el documento RESOLUCION ESTUDIO PATRIMONIAL de fecha 20 de mayo de 2016 es, de PROPORCIONES TITÁNICAS o ASTRONOMICAS.
Adicionalmente, y como ya se había explicado, admitiendo la inverosímil tesis esgrimida en la ACLARACION DE SENTENCIA del 05 de noviembre de 2024, inexplicablemente aceptada por Magistrados de la CORTE SUPREMA DE JUSTICIA, que hubo un “lapsus calami”, es MUY IMPORTANTE notar también la enorme diferencia que hay entre “61.884.57 GRAMOS FINOS ORO CHATARRA”, (sesenta y un mil ochocientos ochenta y cuatro gramos punto cincuenta y siete gramos de ORO FINO CHATARRA) y VERDADERA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS certificados por la ANM, en los documentos que son PRUEBAS SOBREVINIENTES que son “50.130,88 GRAMOS FINOS ORO CHATARRA”, (cincuenta mil ciento treinta punto ochenta y ocho gramos de ORO FINO), hay una diferencia correspondiente a la enorme cantidad de 11.753.69 gramos de oro finos o puros, léase bien (once mil setecientos cincuenta y tres punto sesenta nueve gramos de oro puro o fino), que, a precios del ORO PURO en el julio 28 de 2015, cuando ocurrió la incautación, corresponde a la significativa suma de aproximadamente 900 millones de pesos colombianos de la época.
Adicionalmente, es fundamental enfatizar hasta la saciedad, que en una clarísima VIOLACION AL DEBIDO PROCESO, el Estado colombiano NUNCA, JAMÁS, realizó un avalúo técnico y científico a la totalidad del ORO FINO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, es decir conocer y determinar con exactitud su VALOR MONETARIO EN PESOS COLOMBIANOS, para el día de la incautación, 28 de julio de 2015, precisamente porque NUNCA, JAMÁS, se certificó, durante todo el proceso de E.D, por parte de la entidad idónea en el tema, LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS.
No obstante, de manera completamente empírica e irresponsable, en las sentencias de primera instancia, (ver folio 28 de sentencia de primera instancia), y segunda instancia, (ver folio 10 de sentencia de segunda instancia), los jueces y magistrados CORRUPTOS, le atribuyen a ese ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el 28 de julio de 2015, un valor monetario inventado y esquizofrénico de “COP 6.000.000.000, (seis mil millones de pesos colombianos)”, (ver folio 10 de la Sentencia de Segunda instancia), que fue el dato que también de manera falaz y mentirosa, utilizó la PERITO CONTABLE, repito, porque NUNCA, JAMÁS, existió un avalúo técnico exacto y preciso del valor del oro incautado a la empresa AURUM ZONA FRANCA, por parte del Estado Colombiano, (ver folio 37 de la sentencia de primera instancia), donde se copia textualmente del informe del peritazgo incompleto y con muchas carencias y falencia realizado por el Servicio Geológico Colombiano realizado el 06 de agosto de 2015, aquella frase donde dice que dicha institución “no posee la información requerida para determinar el valor comercial del material incautado, debido a que su misión institucional está enfocada a la caracterización e información científica de materiales geológicos naturales y no a productos transformados como las muestras puestas de presente”.
RAEPITO , HASTA LA SACIEDAD, para tener una idea aproximada del valor monetario real o valor comercial del ORO CHATARRA incautado irregularmente a la empresa AURUM ZONA FRANCA SAS, correspondiente para el 28 de julio de 2015, fecha de la incautación, tomaremos como referencia el “Precio base para liquidar regalías “ utilizado por la ANM para el mes de julio, con base en los PRECIOS DEL GRAMO DE ORO, PLATA Y PLATINO VIGENTES PARA EL MES DE JULIO DE 2015, publicados en el respectivo BOLETÍN No 37 del 01 de julio de 2015, cuyo autor es el BANCO DE LA REPÚBLICA, máxima autoridad Nacional en el tema, de acuerdo a con lo establecido en el Artículo 152 de la Ley 488 de 1998, en los artículos 16 (parágrafo 9o.) y 19 de la Ley 0141 de 1994, modificados a su vez por los artículos 16 y 26 de la Ley 756 de 2002, respectivamente, y en la Resolución 0127 del 27 de marzo de 2015 expedida por la Unidad de Planeación Minero Energética del Ministerio de Minas y Energía.
Según el BOLETÍN No 37, del 01 de julio de 2015, cuyo autor es el BANCO DE LA REPÚBLICA, máxima autoridad Nacional en el tema, el cual se adjunta, y también lo expresado en el documento ANM 20243210565381 de fecha 21 de octubre de 2024 y ANM 20243210603221 de fecha 20 de diciembre de 2024, corresponde a que el “Precio base para liquidar regalías correspondiente al mes de julio de 2015, es de$77.695,73, que en letras se lee (setenta y siete mil, seiscientos noventa y cinco pesos colombianos, con setenta y tres centavos.
A continuación, se plasma el BOLETÍN No 37, del 01 de julio de 2015 del Banco de la República, donde se informa precio de gramo de oro puro para liquidar regalías de oro en julio de 2015, el cual es PRUEBA SOBREVINIENTE complementaria y fundamental, para realizar el cálculo del valor del oro puro incautado el 28 de julio de 2015, o sea el valor comercial del oro, que nunca fue realizado mediante peritazgo idóneo durante todo el proceso de E.D del oro
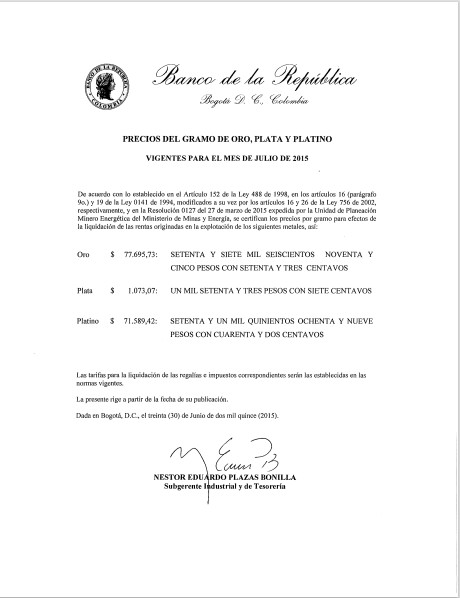
Dicen los documentos ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, obtenidos, corrigiendo un gravisimo error que había cometido la misma ANM en el oficio radicado ANM 20153200231831 de 10 de agosto de 2015 … ( )… “Valor liquidado y pagado de regalías $155.798.197. Precio base para liquidar regalías $77.695,73 correspondiente al mes de julio de 2015. No. Visto Bueno ANM-EMP-20150721-1842 del 21 de julio de 2015.” (Negrillas y subrayado fuera de texto)
Asimismo, retomando como referencia “el precio base para liquidar regalías del mes de julio de 2015” publicado en el respectivo BOLETÍN No 37 del 01 de julio de 2015, de oro para la fecha de 28 de julio de 2015, fecha de la incautación del oro, de $77.695,73 por gramo de oro puro o fino, (setenta y siete mil seis cientos noventa y cinco pesos colombianos con setenta y tres centavos por gramo fino o puro de oro), al multiplicarlo por la cantidad exacta de ORO PURO CHATARRA, también certificado en el mismo documento ANM 20243210565381 de fecha 21 de octubre de 2024 y ANM 20243210603221 de fecha 20 de diciembre de 2024, de “50.130,88 GRAMOS FINOS ORO CHATARRA”, nos da como resultado, que el valor monetario o comercial en pesos colombianos del total de ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, es la suma de: COP 3.894.955.317,14 (tres mil ochocientos noventa y cuatro millones, novecientos cincuenta y cinco mil trescientos diecisiete pesos colombianos, con 14 centavos), es decir, redondeando los números, para tener un número global fácil de recordar, aproximadamente COP 3.900.000.000, (TRES MIL NOVECIENTOS MILLONES DE PESOS).
La cifra de COP 3.900.000.000, (TRES MIL NOVECIENTOS MILLONES DE PESOS), valor real monetario en pesos colombianos aproximado, del ORO CHATARRA incautado a la empresa afectada para el día 28 de julio de 2015, es una cifra que dista muchísimo de la desproporcionada cifra de “COP 6.000.000.000 (SEIS MIL MILLONES DE PESOS)”, que anotaron erradamente jueces y magistrados corruptos en sus sentencias, (ver folio 10 de la sentencia de segunda instancia).
Nuevamente reiteramos “COP 6.000.000.000 (SEIS MIL MILLONES DE PESOS)”, es un valor monetario inventado, imaginado, empírico e irresponsablemente calculado u obtenido sin ningún fundamento técnico, científico o legal, ni tampoco mediante peritaje o peritazgo idóneo, por algún funcionarios irresponsable y usurpador de funciones de la RAMA JUDICIAL, que debería ser severamente castigado, porque, repito, esos mismos jueces y magistrados IRRESPONSABLEMENTE le asignan al ORO CHATARRA incautado a AURUM ZF, inducidos a ERROR por un peritazgo contable igualmente falaz, contaminado de falsedades por la Fiscalía 21 delegada de E.D, que debe ser considerado NULO.
Nótese que la diferencia entre ambas cifras “COP 6.000.000.000 (SEIS MIL MILLONES DE PESOS)” y “COP 3.900.000.000, (TRES MIL NOVECIENTOS MILLONES DE PESOS)”, es aproximadamente la enorme cantidad de COP 2.100.000.000, (dos mil cien millones de pesos), una monumental cifra que si haría pensar en un “incremento patrimonial injustificado”, pero obviamente basado en una premisa completamente FALSA y alejada “años luz”, de la realidad.
Con ese VALOR MONETARIO EN PESOS COLOMBIANOS o valor comercial, de “COP 6.000.000.000 (SEIS MIL MILLONES DE PESOS)”, atribuido al valor de ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS para el día 28 de julio de 2015, que es completamente exagerado, desproporcionado y mentiroso, fue el argumento con el que de manera completa e igualmente INJUSTA acusan estos jueces y magistrados que AURUM ZF, que tuvo un “incremento patrimonial injustificado”, cuando dice en el folio 10 del fallo de SEGUNDA DE INSTANCIA, que atacaremos en la respectiva ACCIÓN DE REVISIÓN, avalando lo dicho por el juez de primera instancia lo siguiente:
” (…) De acuerdo con el análisis realizado respecto de dichas sumas se establece que Aurum Zona Franca S.A.S. no tenía la capacidad económica para realizar la compra de oro proveniente de supuesta chaflonería, (sic), por un valor aproximado a los $6.000.000.000, ya que se supera el monto total de su patrimonio bruto.”
Sobre semejante error de aproximadamente más de COP 2.100.000.000 (DOS MIL CIEN MILLONES DE PESOS DE DIFERENCIA), ya explicado, que hay entre EL VALOR MONETARIO REAL aproximado del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, de COP 3.900.000.000, (TRES MIL NOVECIENTOS MILLONES DE PESOS)” y el completamente errado asignado por jueces y magistrados en sus sentencias, de “$6.000.000.000”, ( seis mil millones de pesos) originado por pura y vulgar VIOLACION DEL DEBIDO PROCESO, QUE FUE NO DETERMINAR ADECUADAMENTE EL VALOR MONETARIO EXACTO DEL ORO CHATARRA INCAUTADO A LA EMPRESA AURUM ZF, EL 28 DE JULIO DE 2015, mediante peritazgo idóneo, se condenó injustamente a AURUM ZONA FRANCA a la extinción de dominio del ORO CHATARRA de su legitima propiedad, por la causal 4 del artículo 16 de la Ley 1708 de 2014, y se le acusa injustificadamente a sus socios de ENRIQUECIMIENTO ILÍCITO.
Ahora bien, y para demostrar aún más VIOLACIONES AL DEBIDO PROCESO, en la solicitud del estudio patrimonial solicitado por la Fiscalía 21 de E.D, mediante el documento RESOLUCION ESTUDIO PATRIMONIAL de fecha 20 de mayo de 2016, se evidencia que la FISCALÍA 21 delegada de E.D solicita tal estudio a la perito contable, copio textualmente: “para efectos de realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA SAS, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 Kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si tenían incremento patrimonial, para lo cual se hace entrega de los siguientes cuadernos”(…).
Sea de anotar que los CUADERNOS PRINCIPALES, numerados del 1 al 4, del proceso E.D 13571, están contaminados de muchas pruebas con contenidos COMPLETAMENTE FALSOS, que principalmente es la descripción, identificación e individualización del bien objeto del proceso de extinción de dominio, que lo describe completamente errado, con una cantidad de oro totalmente irreal, (“61.884.57 Kilogramos de oro”) y un valor monetario caprichoso, inflado e injustificado asignado al mismo, sacado de la maligna imaginación de un funcionario judicial, que sin ningún argumento técnico o legal se lo determinó, usurpando funciones de manera ilegal e ilícita, porque NUNCA, JAMÁS, el Estado colombiano, violando el DEBIDO PROCESO, realizó un avalúo, mediante adecuado peritazgo o peritaje técnico e idóneo sobre ese material incautado, para determinar el VALOR MONETARIO EN PESOS COLOMBIANOS o valor comercial, correspondiente al precio del oro del día 28 de julio de 2015, fecha de la incautación irregular del ORO CHATARRA, perteneciente a AURUM ZONA FRANCA SAS..
El informe final del peritazgo contable está contaminado y plagado de conclusiones FALSAS, ese es el típico ejemplo de la “DOCTRINA DEL ARBOL ENVENENADO”, ya que la génesis, el origen de ese ELEMENTO PROBATORIO, es decir, el Peritazgo contable presentado por la Fiscalía 21 delegada de E.D, se origina precisamente a partir de premisas y PRUEBAS COMPLETAMENTE FALSAS, aportadas de manera dolosa por la FISCALÍA 21 delegada de EXTINCIÓN DE DERECHO DE DOMINIO, a la perito contable, específicamente cuando dice la fiscalía que solicita estudio patrimonial, “con el fin de establecer si tenían o no capacidad para adquirir” la aberrante cantidad de “61.884.57 Kilogramos de oro”, o sea más de 61 toneladas de oro, estando basada en otras supuestos ELEMENTOS PROBATORIOS, con franco y evidente contenido FALSO, lo que hace pensar y sostener con sobradas razón es en la comisión del delito de FRAUDE PROCESAL por parte de la fiscal 21 delegada de E.D.
Dice la doctrina del fruto del árbol envenenado, al respecto, de las PRUEBAS FALSAS Y NULAS, que esta falsedad y nulidad: “no se refiere únicamente a las PRUEBAS obtenidas de manera ilícita, sino que extiende sus efectos a cualquier prueba que directa o indirectamente y que por cualquier nexo esté viciada, es decir, arrastra sus efectos a todas aquellas pruebas relacionadas y derivadas. Es decir, mientras que las reglas de exclusión desestiman cualquier medio probatorio obtenido por vías ilegítimas, con la doctrina del fruto del árbol envenenado se extienden sus efectos a todos aquellos medios que por alguna razón o nexo estén Relacionados de manera directa o indirecta con la primera prueba viciada.”
A continuación, se plasma la solicitud del estudio patrimonial solicitado por la Fiscalía 21 de E.D, mediante el documento RESOLUCION ESTUDIO PATRIMONIAL, de fecha 20 de mayo de 2016, que se encuentra en el CUADERNO No 4, folio 127, del proceso de E.D 13571 del oro chatarra incautado a la empresa AURUM ZF.
Nótese el GARRAFAL ERROR cometido por la FISCALÍA 21 de E.D, cuando menciona la cantidad descomunal de ORO, (de 61.884.57 kilogramos de oro, que serían 61.88 TONELADAS DE ORO), sobre la cual solicita la fiscalía de E.D, si la empresa AURUM ZONA FRANCA tenía capacidad económica para adquirir, tan monumental cantidad de oro, cuando dice:” (…), para efectos de realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA S.A, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si presentan incremento patrimonial, para lo cual se entregan los siguientes cuadernos: (…)”
Posteriormente plasmo el encabezado de la respuesta de la perito dada a la Fiscalía 21 E.D, donde claramente se lee en su primer párrafo, que copia textualmente: “Respetuosamente le damos respuesta a la orden de fecha 20/05/2016, recibida el 24 de mayo de 2016, mediante el cual solicita: realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA S.A, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si presentan incremento patrimonial”
Nótese que la perito acepta expresamente la contaminación, acepta sin corregir el ERROR GARRAFAL que le introdujo la Fiscalía 21 de E.D al describir el bien del que va a emitir peritazgo, “61.884.57 kilogramos de oro”, reitero, sin hacer anotación o corrección alguna al respecto, en el encabezado de su informe.
Es de anotar, nuevamente, que los susodichos “CUADERNOS PRINCIPALES 1-4” del proceso E.D 13571, están intensamente contaminados de numerosas imprecisiones, errores, falsedades, similares a los que contiene la solicitud plasmada, en cuanto a la descripción, identificación e individualización del bien objeto del proceso de Extinción de dominio, como lo ordena el mismo CODIGO DE EXTINCIÓN DE DOMINIO, y su VALORACION MONETARIA EN PESOS COLOMBIANOS o VALOR COMERCIAL, totalmente esquizofrénico de COP 6.000.000. (SEIS MIL MILLONES DE PESOS COLOMBIANOS), porque, repito, NUNCA fue realizado mediante adecuado peritazgo o peritaje idóneo la determinación del VALOR MONETARIO EN PESOS COLOMBIANOS del oro incautado, porque hasta el mismo BANCO DE LA REPÚBLICA se negó a realizarlo, a pesar de haber sido ordenado por la FGN, lo cual se demostrará más adelante con sus respectivas PRUEBAS IRREFUTABLES, evidenciando, repito, la grave VIOLACION AL DEBIDO PROCESO en contra de los afectados por parte del Estado Colombiano, al NUNCA haber realizado el avalúo del oro incautado a la fecha 28 de julio de 2015,dia de la incautación, de una manera técnica, científica y adecuada, mediante PERITAZGO o PERITAJE idóneo.
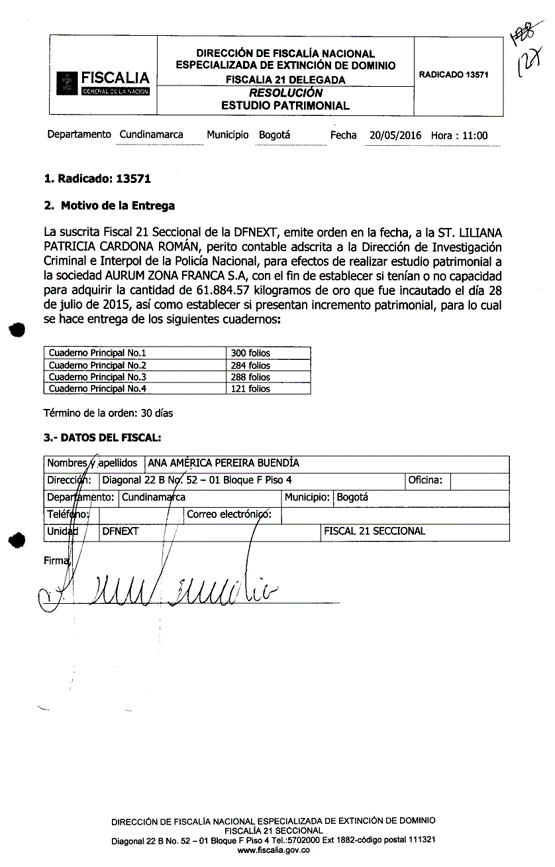
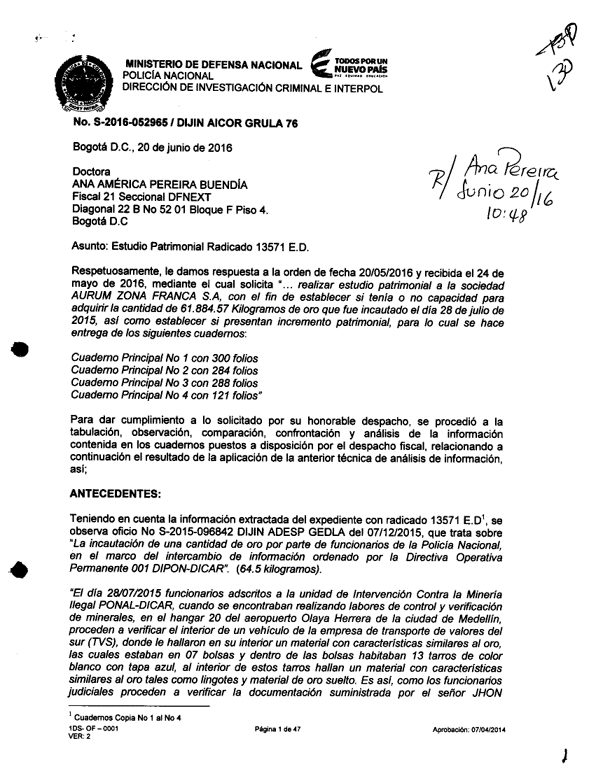
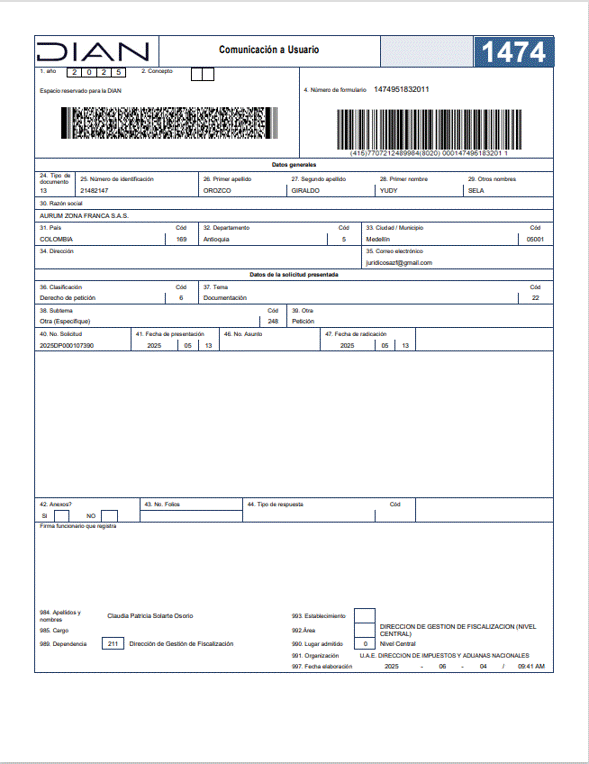
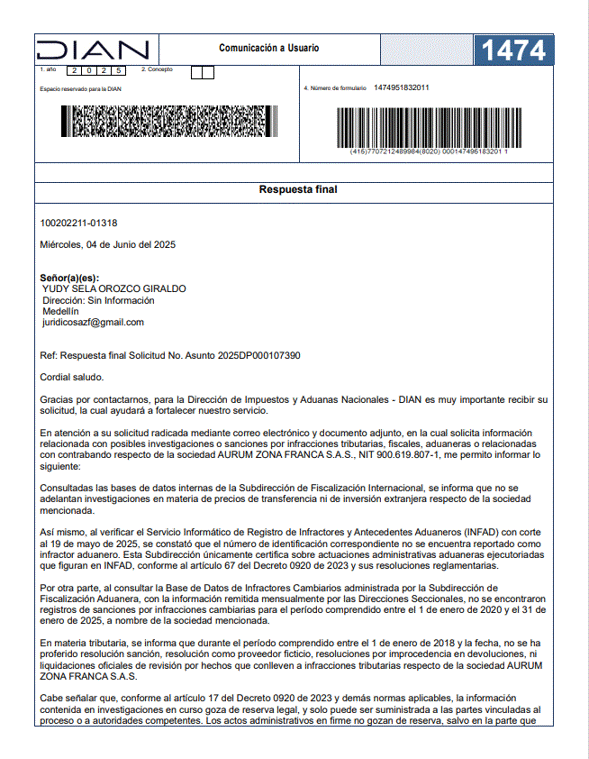
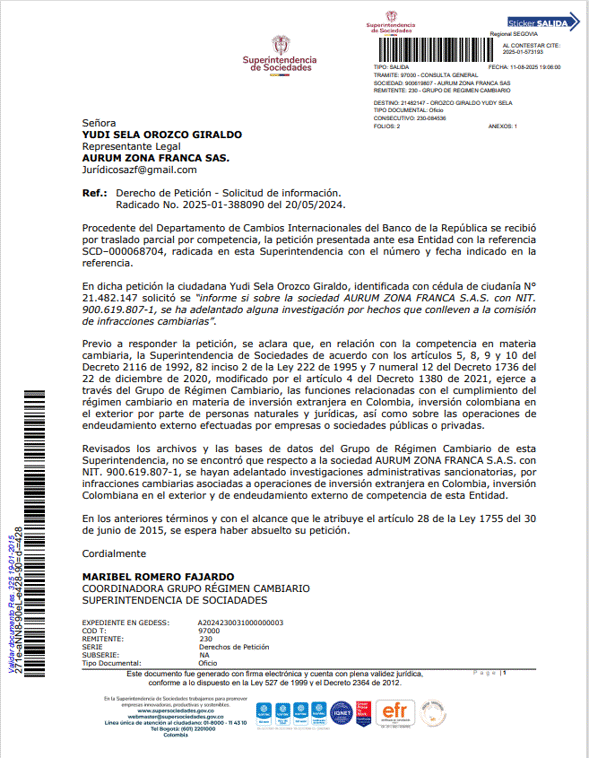
En la certificación de la DIAN de fecha 04 de junio de 2025, tal entidad certifica que nunca, la empresa AURUM ZONA FRANCA SAS tuvo sanciones por irregularidades tributarias, aduaneras, cambiarias, fiscales o relacionadas con contrabando, así como tampoco sanciones por tener “PROVEEDORES FICTICIOS”.
En la certificación de la SUPERINTENDENDENCIA DE SOCIEDADES de fecha 11 de agosto de 2025, tal entidad certifica que nunca, contra la empresa AURUM ZONA FRANCA SAS “se han adelantado investigaciones administrativas sancionatorias, por infracciones cambiarias asociadas a operaciones de inversión extranjera en Colombia, inversión Colombiana en el exterior y de endeudamiento externo de competencia de esta Entidad.”
Todos los EMP sobrevinientes tienen la identidad probatoria suficiente y razonable para que la decisión adoptaba hubiera sido diferente y en un sentido favorable para los afectados, por lo que cumplen con el requisito que precisa la Corte Suprema de Justicia en la Sentencia AP4907-2017, al decir:
“[…] la acción de revisión procede, entre otros eventos, “cuando después de la sentencia aparezcan hechos nuevos o surjan pruebas, no conocidas al tiempo del proceso, que lleven a considerar razonablemente que la decisión finalmente adoptada pudo haber sido diferente”. La sola lectura de dicho enunciado normativo revela que para que se verifique dicha causal es necesario que se cumplan los siguientes requisitos: (i) la existencia de “hechos nuevos” o “pruebas” no conocidas al tiempo del proceso; (ii) que el “hecho” o la “prueba” nuevo sea conocida con posterioridad al proferimiento de la sentencia; y (iii) que el “hecho” o la “prueba” nuevo tengan idoneidad probatoria, es decir, fuerza persuasiva que lleve a considerar razonablemente que la decisión finalmente adoptada pudo haber sido diferente.” (Negrilla fuera de texto).
Por lo expuesto, encontramos procedente que TODOS los elementos materiales probatorios, descritos deberán ser analizados mediante la respectiva ACCIÓN DE REVISIÓN que hemos de presentar, por haber surgido como prueba nueva, ya que, por las circunstancias de tiempo y modo de adquisición, de ningúna forma, hubiesen podido ser utilizados en el proceso dentro de la fase probatoria de la causa de extinción de dominio.
En síntesis, los EMP nuevos o PRUEBAS SOBREVINIENTES son:
-El documento ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos que corrige los gravísimos errores que había cometido la misma ANM en el oficio radicado ANM 20153200231831 del 10 de agosto de 2015, ya ampliamente expuestos en el capítulo XV de la Segunda parte de este libro.
-El documento ANM 20243210603221 de fecha 20 de diciembre de 2024, que igualmente también corrige los gravísimos errores que había cometido la misma ANM en el oficio radicado ANM 20153200231831 del 10 de agosto de 2015, ya ampliamente expuestos en el capítulo XV de la Segunda parte de este libro.
-El documento Radicado SGC-1-2024-010644 del 14 de junio de 2024.
-El Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025).
-La certificación de la DIAN de fecha 04 de junio de 2025.
-La certificación de la SUPERINTENDENDENCIA DE SOCIEDADES de fecha 11 de agosto de 2025.
-La respuesta por parte de los Magistrados que emitieron Sentencia de segunda instancia, donde tácitamente admiten que no existen peritazgos técnicos realizados por el Estado colombiano, en los cuales se hubiese determinado la cantidad exacta de ORO PURO CHATARARRA y su VALORACION COMERCIAL
Complementa lo anterior BOLETÍN No 37, del 01 de julio de 2015, cuyo autor es el BANCO DE LA REPÚBLICA, máxima autoridad Nacional en el tema, donde informa que el “Precio base para liquidar regalías correspondiente al mes de julio de 2015, es de$77.695,73, que en letras se lee (setenta y siete mil, seiscientos noventa y cinco pesos colombianos, con setenta y tres centavos.
Las anteriores PRUEBAS SOBREVINIENTES evaluadas globalmente, tienen la idoneidad y carácter probatorio suficiente para considerarse con certeza que la decisión proferida por el ad-quo y confirmada por el ad-quem, pudo haber sido diferente, y completamente en favor de los afectados, por lo que resultaría gravoso que dichas pruebas no sean valoradas, conforme a las reglas de la experiencia y la sana crítica, características propias de los Honorables Magistrados.
La fuerza probatoria indebatible de los elementos nuevos, PRUEBAS SOBREVINIENTES, proviene del origen y autor de dichos oficios, pues como ya se advirtió, particularmente los documentos ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, que corrigen gravísimos errores que había cometido la misma ANM en el oficio radicado ANM 20153200231831 de 10 de agosto de 2015, fueron emitidos por la misma AGENCIA NACIONAL DE MINERÍA, (ANM), entidad que se considera la MÁXIMA y EXCLUSIVA AUTORIDAD del Estado Colombiano delegada por el MINISTERIO DE MINAS y ENERGIA y el MINISTERIO DE COMERCIO EXTERIOR, para la expedición y APROBACION de VISTO BUENO, el cual determina la PROCEDENCIA LICITA del mineral que se exporta, obtenido mediante la supervisión y fiscalización de los procedimientos administrativos referentes a la comercialización interna y exportación de metales preciosos y otros minerales.
La dependencia de la Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, es la dependencia que firma los documentos ANM 20243210565381 de fecha 21 de octubre de 2024 y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, esa es la dependencia delegada del ente responsable, (ANM), para certificar la procedencia legal del ORO CHATARRA, de acuerdo al decreto 4479 de 2009, como ya se ha explicado ampliamente, igualmente, es la dependencia del ente ANM, que como autoridad delegada, por el Ministerio de Comercio, Industria y Turismo y el Ministerio de Minas y Energía le asignan la competencia exclusiva de control, revisión y emisión de vistos buenos para la exportación de minerales dentro del módulo de exportaciones de la VUCE.
Si bien el Ministerio de Comercio, Industria y Turismo no delega la administración general de la plataforma VUCE en la ANM; esta entidad conserva la administración de la Ventanilla, no obstante, como ya se advirtió, el Ministerio de Comercio Industria y Turismo y el Ministerio de Minas y Energía delegan y asignan a la ANM la competencia exclusiva de control, revisión y emisión de vistos buenos para la exportación de minerales dentro del módulo de exportaciones de la VUCE.
Para la emisión del visto bueno de exportación de minerales, la Agencia Nacional de Minería (ANM) exige de forma obligatoria el cumplimiento de dos condiciones esenciales: la acreditación del pago de regalías y la demostración de la procedencia lícita del mineral, o sea es la oficina que se encarga de revisar, supervisar la documentación requerida, para también VERIFICAR la PROCEDENCIA LICITA de los minerales, en este caso metales preciosos, (ORO CHATARRA), que se van a exportar cumpliendo con el mandato siguiente, consignado en el “Procedimiento para exportación de esmeraldas, joyería y demás piedras preciosas”, (ver pág. web https://www.anm.gov.co/procedimiento-exportacion-de-esmeraldas-joyeria-y-demas-piedras-preciosas):
“La exportación de esmeraldas, demás piedras preciosas, joyería engastada en piedras preciosas y metales preciosos requiere de un visto bueno de la Agencia Nacional de Minería, ANM. Antes de la inspección física de los minerales a exportar, deberá haber llevado a cabo la solicitud de revisión documental para visto bueno a través de la plataforma de la VUCE. Únicamente cuando sea aceptado, se procederá a la inspección física. En caso de ser devuelto el trámite, deberá subsanar los requerimientos, de lo contrario no procederá la inspección física.”
Es de anotar y contextualizar en este momento, que la “inspección física” o “verificación física”, anotada en la descripción del procedimiento explicado en el párrafo anterior, la puede realizar o no realizar la ANM dentro del desarrollo de tal procedimiento, o sea, es opcional y autónomo de los funcionarios de la ANM definir si hace o no hace, “inspección física” o “verificación física”, por lo tanto NO ES ESTRICTAMENTE OBLIGATORIA su realización, depende completamente del criterio y autonomía propia del funcionario o funcionarios encargados y responsables de tal PROCEDIMIENTO, y su no realización, no implica que pierda validez la APROBACION FINAL de la exportación.
Además, la ANM es la entidad encargada de “administrar integralmente los recursos minerales de propiedad del Estado para promover su óptimo aprovechamiento y sostenibilidad de conformidad con las normas vigentes y en coordinación con las autoridades ambientales”.
A continuación se plasma, la pagina 2/16 del documento, instructivo titulado “ABCÉ – EXPORTACIONES DE MINERALES Y PAGO EN LINEA”, cuyo autor Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, y se encuentra en la información general de la página web de la AGENCIA NACIONAL DE MINERIA, referente a los alcances del VISTO BUENO APROBADO, emitido por la misma ANM.
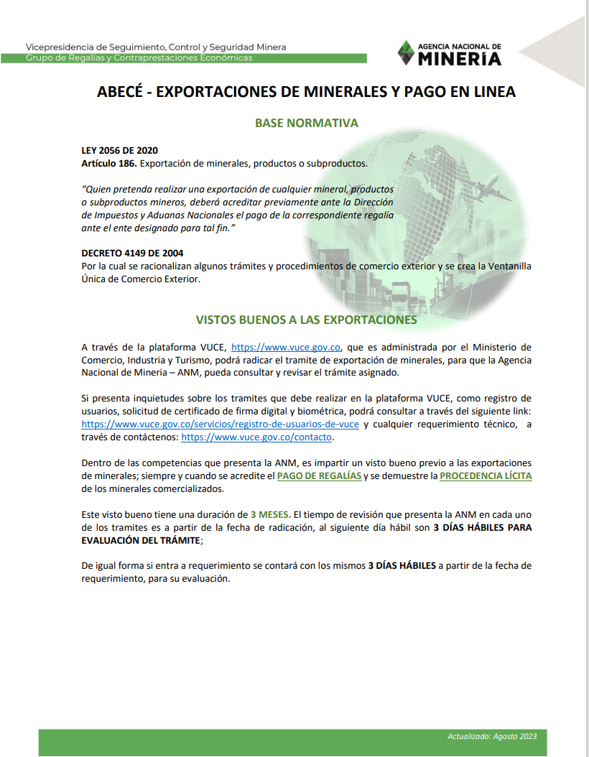
Consta con el VISTO BUENO APROBADO “No ANM-EMP. 20150721-1842”, que AURUM ZONA FRANCA SAS cumplió satisfactoriamente con la demostración de la PROCEDENCIA LÍCITA y la TRAZABILIDAD LEGAL del material que se iba a exportar a la ZONA FRANCA de Bogotá, que fue aquel irregularmente incautado el 28 de julio de 2015.
Se observa de manera evidente, que en los documentos que AURUM ZONA FRANCA S.A.S., presenta como PRUEBAS SOBREVINIENTES, emitidos por la ANM, se certifica que el origen del oro incautado a la empresa AURUM ZONA FRANCA SAS el 28 de julio de 2015, es ORO CHATARRA, lo cual, es una PRUEBA DIRECTA, FEHACIENTE E INDEBATIBLE, que descarta de plano y sin objeción alguna, que tal ORO fuese de origen o procedencia ilícita y menos aún de explotación minera directa, es decir, de explotación primaria de yacimiento minero y todavía menos aún de procedencia de “MINERÍA ILÍCITA”, que fue como se calificó erradamente a ese ORO CHATARRA, por parte de jueces y magistrados en sus inicuas sentencias de primera y segunda instancia, única y exclusivamente basados en “pruebas indirectas e indicios”, para aplicar la causal 1 del artículo 16 de la ley 1708 de 2014, que fue una de las causales con las que le fue injustamente extinguido el dominio del ORO CHATARRA incautado el 28 de julio de 2015 a la empresa afectada.
Con tales documentos emitidos por la Agencia Nacional de Minería, ANM 20243210565381 de fecha 21 de octubre de 2024 con sus anexos y ANM 20243210603221 de fecha 20 de diciembre de 2024, adicionalmente se certifica que AURUM ZF siempre cumplió y presentó toda la documentación ante la ANM, apegada a la NORMATIVIDAD vigente, que nunca presentó “inconsistencias o posible falsedad de documentos para exportar o certificar el origen de cualquier mineral”, precisando que las actividades comerciales de AURUM ZF, siempre se concentraron en la comercialización de ORO CHATARRA procedente de ORO EN DESUSO.
Asimismo, con estos documentos, ANM 20243210565381 de fecha 21 de octubre de 2024 con sus anexos y ANM 20243210603221 de fecha 20 de diciembre de 2024, también se certifica la cantidad exacta de ORO FINO CHATARRA, es decir el ORO PURO contenido en el ORO CHATARRA, incautado, era equivalente a la cantidad exacta de “50.130.88 gramos de ORO PURO CHATARRA”, que es “astronómicamente” distante de la monstruosa cantidad de “61.884.57 kilogramos de oro”, que aparecen en la SENTENCIA DE PRIMERA Y SEGUNDA INSTANCIA, y también muy distante de los igualmente exagerados “61.884.57 gramos de ORO FINO o PURO” que se expresan en la “ACLARACION DE SENTENCIA, Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01 (E.D. 240).
Además, con la información contenida en dichos documentos, ANM 20243210565381 de fecha 21 de octubre de 2024 con sus anexos y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, se puede realizar un cálculo del VALOR MONETARIO EN PESOS COLOMBIANOS o EL VALOR COMERCIAL del ORO CHATARRA incautado a la empresa afectada, correspondiente a la fecha de la incautación, es decir, del 28 de julio de 2015, de aproximadamente COP 3.900.000.000, (tres mil novecientos millones de pesos colombianos), una cantidad muy distante de la escandalosa cifra de “COP 6.000.000.000”, (seis mil millones de pesos colombianos), que fue la cifra EXAGERADA que de manera amañada, artera y sin ningún fundamento técnico o legal, y menos aún basada en un peritazgo o peritaje idóneo, le asignaron jueces y magistrados en sus sentencias de primera y segunda instancia, al ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA, porque reitero, JAMÁS fue realizado tal peritaje idóneo, por el Estado colombiano, para establecer el VALOR MONETARIO EN PSOS COLOMBIANOS o VALOR COMERCIAL, del ORO CHATARRA para el día 28 de julio de 2015, fecha de la irregular incautación, en franca y flagrante VIOLACIÓN AL DEBIDO PROCESO0.
Es pertinente nuevamente anotar, que con esa descomunal cifra de COP 6.000.000.000, (seis mil millones de pesos colombianos), fue con la cual, jueces y magistrados en sus sentencias de primera y segunda instancia, argumentando un “incremento patrimonial injustificado”, de acuerdo a la causal 4 del artículo 16 de la ley 1708 de 2015, de manera injusta le extinguieron el derecho dominio de manera INJUSTA, a la empresa AURUM ZONA FRANCA SAS.
Asimismo el documento Radicado SGC-1-2024-010644 del 14 de junio de 2024, que fue la respuesta al respectivo DERECHO DE PETICIÓN presentado por la empresa afectada ante el SERVICIO GEOLOGICO COLOMBIANO, por intermedio de su Representante Legal Suplente, cuyo Radicado es el No SGC-2-2024-008363 y el Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), cuyo DEMANDANTE fue Leonardo Augusto Ramírez Serna como representante legal suplente de la sociedad AURUM ZONA FRANCA S.A.S y DEMANDADO el Servicio Geológico Colombiano SGC, son documentos con los cuales se demuestra de manera inequívoca que el Estado Colombiano, en cabeza de una de sus instituciones, concretamente el SERVICIO GEOLOGICO COLOMBIANO, (SGC), quien NO era en el año 2015, ni actualmente tampoco es la entidad idónea y autorizada para realizar peritazgo respecto a certificar las calidades y origen o precedencia del llamado “ORO CHATARRA”, y cuyo peritazgo realizado el 06 de agosto de 2015 se presentó como PRUEBA FUNDAMENTAL por la Fiscalía 21 delegada de E.D para la descripción, identificación e individualización del bien objeto de E.D y fue aceptada como tal en las SENTENCIAS DE PRIMERA Y SEGUNDA INSTANCIA, siendo ese peritaje del SGC un peritazgo INCOMPLETO y plagado de falencias y carencias, reconocidas por el mismo SGC.
La fuerza probatoria indebatible de los dos elementos nuevos, citados en el párrafo anterior, proviene del origen y autor de dichos oficios, que son el mismo SGC y el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, emitiendo FALLO DE ACCIÓN DE TUTELA contra el SGC.
Finalmente los CERTIFICADOS emitidos por la DIAN, de fecha 04 de junio de 2025, donde tal entidad certifica que nunca, la empresa AURUM ZONA FRANCA SAS tuvo sanciones por irregularidades tributarias, aduaneras, cambiarias, fiscales o Relacionadas con contrabando, así como tampoco sanciones por tener “PROVEEDORES FICTICIOS” y la CERTIFICACIÓN de la SUPERINTENDENDENCIA DE SOCIEDADES de fecha 11 de agosto de 2025, donde tal entidad certifica que nunca, contra la empresa AURUM ZONA FRANCA SAS “se han adelantado investigaciones administrativas sancionatorias, por infracciones cambiarias asociadas a operaciones de inversión extranjera en Colombia, inversión Colombiana en el exterior y de endeudamiento externo de competencia de esta Entidad”, igualmente, la fuerza probatoria indebatible de estos otros dos elementos probatorios nuevos, proviene del origen y autor de dichos oficios, la DIAN y la SUPERINTENDENDENCIA DE SOCIEDADES.
CONCLUSIÓN: Así las cosas y revisando todo lo anteriormente expuesto, considera el autor de este libro, que el RECURSO EXTRAORDINARIO DE ACCIÓN DE REVISIÓN, que ha de presentar AURUM ZF, cumple ampliamente y con sobrados argumentos, con los requisitos para que sea admitido como tal de acuerdo al, conforme a los presupuestos exigidos en la ley, numeral 1 del artículo 73 de la ley 1708 de 2014.
CUARTO.
FUNDAMENTOS DE DERECHO.
El numeral 1 del artículo 73 de la Ley 1708 de 2014, prescribe las causales que habilitan al afectado para presentar la acción de revisión, siendo esta para el caso en concreto la que se cita:
“ARTÍCULO 73. PROCEDENCIA. La acción de revisión procede contra las sentencias ejecutoriadas, en los siguientes casos: 1. Cuando después de la sentencia aparezcan hechos nuevos o surjan pruebas, no conocidas al tiempo del proceso, que lleven a considerar razonablemente que la decisión finalmente adoptada pudo haber sido diferente. (…)”
Muchos han sido los pronunciamientos que ha tenido la Corte Constitucional frente a la Acción de revisión, sin embargo, la Sentencia C-871 de 2003, ha sido enfática en hacer precisiones importantes frente a dicho mecanismo, estableciendo que: “Con todo, el principio de la cosa juzgada no tiene carácter absoluto pues puede llegar a colisionar con la justicia material del caso concreto. Para enfrentar tal situación se ha consagrado la acción de revisión, la cual permite en casos excepcionales dejar sin valor una sentencia ejecutoriada en aquellos casos en que hechos o circunstancias posteriores a la decisión judicial revelan que ésta es injusta. En este sentido puede afirmarse que la revisión se opone al principio “res iudicata pro veritate habertur” para evitar que prevalezca una injusticia, pues busca aniquilar los efectos de la cosa juzgada de una sentencia injusta y reabrir un proceso ya fenecido. Su fin último es, entonces, buscar el imperio de la justicia y verdad material, como fines esenciales del Estado.” De tal forma que, la acción de revisión busca que se alleguen al proceso esos nuevos hechos o elementos materiales probatorios que por alguna causa no fueron valorados dentro de la causa, y que, de ser discutidos y estudiados, pueda darse un resultado diferente dentro de dicho proceso, de ahí su importancia y que tenga la capacidad de levantar las barreras jurídicas de la cosa juzgada.”
En igual sentido, encontramos la Sentencia AP4907-20175043, que, en consonancia con lo anterior, clarifica la causal invocada por el suscrito, precisando:
“Aplicando tales conceptos a la causal de revisión que ahora se analiza en contra de sentencias ejecutoriadas emitidas al interior del proceso de extinción del derecho de dominio, se deberá entender por hecho nuevo, aquel acaecimiento fáctico vinculado con la acción de extinción del derecho de dominio, pero que no se conoció en ningúna de las etapas del trámite, de manera que no pudo ser controvertido, porque no ingresó al expediente. Y, por prueba nueva, aquel mecanismo probatorio que por cualquier causa no se incorporó al proceso, pero cuyo aporte ex novo tiene trascendencia demostrativa, al punto de considerarse razonablemente que la decisión finalmente adoptada pudo haber sido diferente.”
Por lo expuesto, resultara procedente la ACCIÓN DE REVISIÓN, toda vez que: el documento ANM 20243210565381 de fecha 21 de octubre de 2024 con sus anexos, el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, que corrigen gravísimos errores que había cometido la misma ANM en el oficio radicado ANM 20153200231831 del 10 de agosto de 2015, emitidos por la AGENCIA NACIONAL DE MINERÍA; el documento Radicado SGC-1-2024-010644 del 14 de junio de 2024 emitido por el SERVICIO GEOLOGICO COLOMBIANO, el Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), la certificación de la DIAN de fecha 04 de junio de 2025 y la certificación de la SUPERINTENDENDENCIA DE SOCIEDADES de fecha 11 de agosto de 2025, se configuran como PRUEBAS NUEVAS, que deberán ser evaluadas, POR TENER LA SUFICIENTE IDENTIDAD PROBATORIA, para modificar el resultado de la sentencia de segunda instancia y la “aclaración” de la misma sentencia.
QUINTO
PROCEDENCIA, PERTINENCIA, LEGALIDAD Y AUTORIDAD DE LAS PRUEBAS SOBREVINIENTES FUNDAMENTALES Y RELACIÓN DE ESAS PRUEBAS SOBREVINIENTES QUE SE APORTAN, PARA JUSTIFICAR LAS PETICIÓNES.
El documento ANM 20243210565381, con sus anexos, de fecha 21 de octubre de 2024 y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, son documentos emitidos por la AGENCIA NACIONAL DE MINERÍA-ANM.
La AGENCIA NACIONAL DE MINERÍA-ANM, por ser la AUTORIDAD del Estado en el tema, por delegación del MINISTERIO DE MINAS Y ENERGIA y MINISTERIO DE COMERCIO, INDUSTRIA Y TURISMO, define autónomamente, de acuerdo a su NORMATIVIDAD, la forma y el contenido de los documentos que le exige presentar a los exportadores y/o a sus proveedores, para demostrar la procedencia lícita y la trazabilidad legal del mineral a exportar, adicionalmente acreditando el pago de Regalías de oro por cada exportación, desde el Territorio aduanero Nacional, bien sea hacia la zona franca o hacia el resto del mundo, emitiendo el visto bueno de aprobación de la exportación, todo a través de la VUCE, (Ventanilla Única de Comercio Exterior).
Por otra parte, y siendo FUNDAMENTAL, es la ANM, “el ente delegado”, para certificar la legalidad y procedencia u origen lícito y características del ORO CHATARRA, de acuerdo al decreto 4479 de 2009, vigente en el año 2015, como ya se ha explicado ampliamente.
Si bien el Ministerio de Comercio, Industria y Turismo no delega la administración general de la plataforma VUCE en la ANM; esta entidad conserva la administración de la Ventanilla, no obstante, como ya se advirtió, el Ministerio de Comercio Industria y Turismo y el Ministerio de Minas y Energía delegan y asignan a la ANM la competencia exclusiva de control, revisión y emisión de vistos buenos para la exportación de minerales dentro del módulo de exportaciones de la VUCE.
Para la emisión del visto bueno de exportación de minerales, la Agencia Nacional de Minería (ANM) exige de forma obligatoria el cumplimiento de dos condiciones esenciales: la acreditación del pago de regalías y la demostración de la procedencia lícita del mineral, o sea es la oficina que se encarga de revisar, supervisar la documentación requerida, para también VERIFICAR la procedencia lícita y la trazabilidad legal de los minerales, en este caso metales preciosos, (ORO CHATARRA), que se va a exportar, en consecuencia, se encarga de aprobar y certificar toda la documentación referente a los requisitos legales del proceso de exportación, en esta caso, de metales preciosos, (oro), cumpliendo con el mandato siguiente, consignado en el “Procedimiento para exportación de esmeraldas, joyería y demás piedras preciosas”, (ver pág. web https://www.anm.gov.co/procedimiento-exportacion-de-esmeraldas-joyeria-y-demas-piedras-preciosas):
“La exportación de esmeraldas, demás piedras preciosas, joyería engastada en piedras preciosas y metales preciosos requiere de un visto bueno de la Agencia Nacional de Minería, ANM. Antes de la inspección física de los minerales a exportar, deberá haber llevado a cabo la solicitud de revisión documental para visto bueno a través de la plataforma de la VUCE. Únicamente cuando sea aceptado, se procederá a la inspección física. En caso de ser devuelto el trámite, deberá subsanar los requerimientos, de lo contrario no procederá la inspección física.”
Es de anotar y contextualizar en este momento, que la “inspección física” o “verificación física”, anotada en la descripción del procedimiento explicado anteriormente, la puede realizar o no realizar la ANM dentro del desarrollo de tal procedimiento, o sea, es opcional y autónomo de los funcionarios de la ANM definir si hace o no hace, “inspección física” o “verificación física”, por lo tanto NO ES ESTRICTAMENTE OBLIGATORIA su realización, depende completamente del criterio y autonomía propia del funcionario o funcionarios encargados y responsables de tal PROCEDIMIENTO, y su no realización, no implica que pierda validez la APROBACION FINAL de la exportación.
En la página web correspondiente a la AGENCIA NACIONAL DE MINERIA, encontramos el documento titulado: “ABECÉ – EXPORTACIONES DE MINERALES Y PAGO EN LINEA”, que lo podemos encontrar la página web: chromeextension://efaidnbmnnnibpcajpcglclefindmkaj/https://www.anm.gov.co/sites/default/files/ABC%20Exportaciones%20de%20Minerales%20y%20Pago%20en%20Li%CC%81nea.pdf
Dice textualmente la página 2 de tal documento:
“Dentro de las competencias que presenta la ANM, es impartir un visto bueno previo a las exportaciones de minerales; siempre y cuando se acredite el PAGO DE REGALÍAS y se demuestre la PROCEDENCIA LÍCITA de los minerales comercializados.” (Negrilla fuera de texto).
A continuación se plasma, la pagina 2/16 del documento, instructivo titulado “ABCÉ – EXPORTACIONES DE MINERALES Y PAGO EN LINEA”, cuyo autor Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, y se encuentra en la información general de la página web de la AGENCIA NACIONAL DE MINERIA, referente a los alcances del VISTO BUENO, la emitido por la misma ANM.
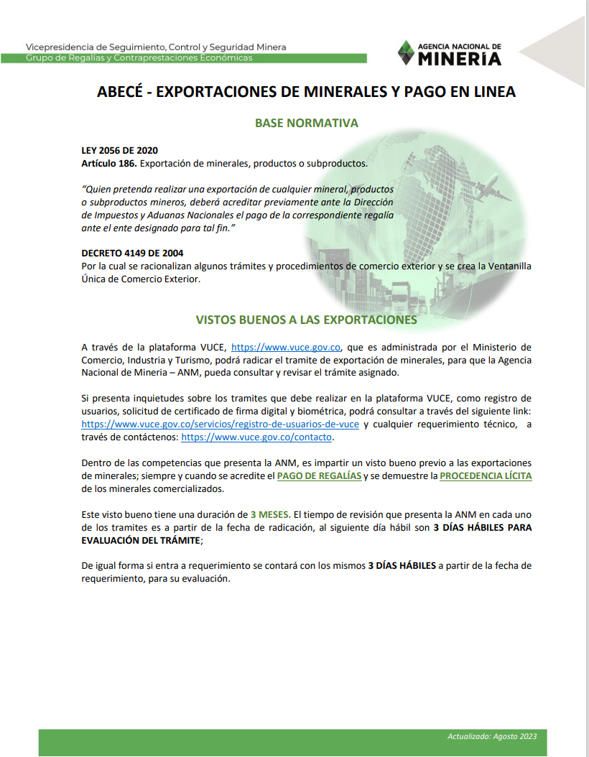
Comentario: es evidente que cuando la AGENCIA NACIONAL DE MINERIA-ANM, emite un “VISTO BUENO”, con el respectivo CÓDIGO DE APROBACIÓN, por ejemplo, No Visto Bueno ANM-EMP20150721-1842, significa de manera clara, precisa, exacta e inequívoca, que la AGENCIA NACIONAL DE MINERIA-ANM, está certificando que el exportador ha podido “acreditar el PAGO DE REGALÍAS” y ha podido “demostrar la PROCEDENCIA LÍCITA de los minerales comercializados”, de manera completamente satisfactoria.
La dependencia de la Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, es la dependencia que certifica el cumplimiento de las funciones delegadas en ese aspecto a la ANM, y es esa dependencia quien firma los documentos ANM 20243210565381 de fecha 21 de octubre de 2024 y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, ya plasmados anteriormente.
La documentación que supervisa la ANM, para emitir el llamado “VISTO BUENO”, en este caso el Visto Bueno No ANM-EMP20150721-1842, incluye la revisión y verificación de los documentos que presentan los exportadores, lo que incluye, en este caso, la documentación de TODOS los proveedores de AURUM ZONA FRANCA SAS, quienes actúan como exportadores desde Territorio Aduanero Nacional, (TAN), a Zona Franca Bogotá, (ZFB).
Consta con el VISTO BUENO APROBADO “No ANM-EMP. 20150721-1842”, que AURUM ZONA FRANCA SAS cumplió satisfactoriamente con la demostración de la PROCEDENCIA LÍCITA y la TRAZABILIDAD LEGAL del material que se iba a exportar a la ZONA FRANCA de Bogotá, que fue aquel irregularmente incautado
La revisión documental previa a la exportación de la que se refiere la ANM, es la que cumplió cabalmente la empresa AURUM ZONA FRANCA SAS, el día 21 de julio de 2015, sobre el material que habría de ser exportado desde el Territorio Aduanero Nacional (TAN) a la Zona Franca Bogotá, cuyo importador obviamente era la empresa AURUM ZONA FRANCA SAS.
Ese material que ya había cumplido con toda la Normatividad y aprobación por parte de la AGENCIA NACIONAL DE MINERIA-ANM, por la plataforma VUCE, el día 21 de julio de 2015, fue aquel mismo material que fue incautado de manera arbitraria el día 28 de julio de 2015 en el aeropuerto OLAYA HERRERA de Medellín, supuestamente por “inconsistencias en la documentación”, lo cual era y es completamente FALSO, y como ya se ha denunciado ante la autoridad competente, (FGN) y la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES, por estar comprometido un “funcionario aforado”, la única y verdadera intención maligna de tal incautación, era la apropiación indebida o robo, PECULADO POR APROPIACIÓN de ese material, por parte de funcionarios del Estado, en cabeza presuntamente del fiscal RAÚL GERARDO MARÍN PUENTES y otros funcionarios de distintas entidades de la misma Fiscalía general de la Nación, la Policía Nacional, el Banco de la República, la SAE y también de la RAMA JUDICIAL, incluyendo un “FISCAL GENERAL” (aforado constitucional).
El documento ANM 20243210565381, con sus anexos, de fecha 21 de octubre de 2024 y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, son documentos emitidos por la AGENCIA NACIONAL DE MINERÍA, (ANM), se obtuvieron por parte de la empresa afectada, para corregir ERRORES GRAVISIMOS cometidos por la misma ANM, contenidos en el documento ANM No 20153200231831 del 10 de agosto de 2015, que fue la consecuencia de un procedimiento de investigación, adelantado por un policía judicial dependiente del fiscal Marín Puentes, y que son considerados como pruebas fundamentales en las SENTENCIAS contra las cuales presentaremos la ACCIÓN DE REVISIÓN, lo cual se ha de explicar en detalle más adelante.
Como ya se ha dicho también, el decreto 4479 de 2009, es el referente a la comercialización y exportación de ORO CHATARRA, procedente de “oro en desuso”, mineral transformado, pedazos de joyas, de acuerdo a sus CONSIDERANDOS y ARTICULOS respectivos.
El artículo primero del decreto 4479 de 2009, modificó el artículo 20 del decreto 600 de 1996, que en su artículo 3 ibidem, establece que, INGEOMINAS o quien haga sus veces, como ente delegado por el Ministerio de Minas y Energía para el recaudo de las regalías y de las contraprestaciones generadas a su favor, directamente o a través de terceros debidamente calificados ante el ONAC, deberá certificar que el material exportado corresponde a la modalidad de pedazos de joyas en desuso y/o pigmentos, es ORO CHATARRA. Tanto en el año 2015, como actualmente, es la AGENCIA NACIONAL DE MINERÍA, (ANM), el ente delegado por el Ministerio de Minas y Energía, que realiza tal certificación y quien tambien puede directamente o a través de terceros debidamente calificados ante el ONAC, certificar que el material exportado corresponde a ORO CHATARRA.
Asimismo, el documento Radicado SGC-1-2024-010644 del 14 de junio de 2024, fue la respuesta al respectivo DERECHO DE PETICIÓN presentado por la empresa afectada ante el SERVICIO GEOLOGICO COLOMBIANO, por intermedio de su Representante Legal Suplente, cuyo Radicado es el No SGC-2-2024-008363 y el Fallo de ACCIÓN DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), cuyo DEMANDANTE fue Leonardo Augusto Ramírez Serna, como representante legal de la sociedad AURUM ZONA FRANCA S.A.S y el DEMANDADO el SERVICIO GEOLÓGICO COLOMBIANO, (SGC), con los cuales se demuestra de manera inequívoca que el Estado Colombiano, en cabeza de una de sus instituciones, concretamente el SERVICIO GEOLOGICO COLOMBIANO, (SGC), quien NO era en el año 2015, ni actualmente tampoco es la entidad idónea y autorizada para realizar peritazgo respecto a certificar las calidades y origen o precedencia del llamado “ORO CHATARRA”, y cuyo peritazgo realizado el 06 de agosto de 2015 se presentó como PRUEBA FUNDAMENTAL por la Fiscalía 21 delegada de E.D y fue aceptada como tal en las SENTENCIAS DE PRIMERA Y SEGUNDA INSTANCIA, para la identificación del bien objeto del proceso de E.D, siendo ese peritaje del SGC un peritazgo INCOMPLETO y plagado de falencias y carencias, reconocidas por el mismo SGC. La fuerza probatoria indebatible de estos otros dos elementos nuevos, proviene del origen y autor de dichos oficios, que son el SGC y el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, emitiendo FALLO DE ACCIÓN DE TUTELA contra el SGC.
Finalmente los CERTIFICADOS emitidos por la DIAN, de fecha 04 de junio de 2025, donde tal entidad certifica que nunca, la empresa AURUM ZONA FRANCA SAS tuvo sanciones por irregularidades tributarias, aduaneras, cambiarias, fiscales o Relacionadas con contrabando, así como tampoco sanciones por tener “PROVEEDORES FICTICIOS” y la certificación de la SUPERINTENDENDENCIA DE SOCIEDADES de fecha 11 de agosto de 2025, donde tal entidad certifica que nunca, contra la empresa AURUM ZONA FRANCA SAS “se hayan adelantado investigaciones administrativas sancionatorias, por infracciones cambiarias asociadas a operaciones de inversión extranjera en Colombia, inversión Colombiana en el exterior y de endeudamiento externo de competencia de esta Entidad”. La fuerza probatoria indebatible de estos otros dos elementos nuevos, proviene del origen y autor de dichos oficios, es decir, la DIAN y la SUPERINTENDENDENCIA DE SOCIEDADES.
SEXTO.
LAS PRUEBAS SOBREVINIENTES QUE SE APORTAN Y COMO DESVIRTUAN LAS CAUSALES CON LAS QUE FUE EXTINGUIDO EL DOMINIO DEL ORO PROPIEDAD DE AURUM ZONA FRANCA SAS.
Las sentencias contra las que se ha de presentar la ACCIÓN DE REVISIÓN, concretamente son la sentencia ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, Magistrado Ponente DR., PEDRO ORIOL AVELLA FRANCO, de fecha 05 de octubre de 2020, en donde CONFIRMA la extinción del derecho de dominio sobre 61.884.5 kg de oro y la Aclaración a esa misma sentencia Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01 (E.D. 240).
En la sentencia del 05 de octubre de 2020, proferida por el Tribunal Superior del Distrito Judicial de Bogotá, se confirmó la sentencia proferida por el Juzgado Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia, del 27 de abril de 2017, en donde se resolvió extinguir el derecho del dominio de “61.884.57 kg de oro”, argumentando las causales 1 y 4 del artículo 16 de la Ley 1708 de 2014.
- Los que sean producto directo o indirecto de una actividad ilícita.
- Los que formen parte de un incremento patrimonial no justificado, cuando existan elementos de conocimiento que permitan considerar razonablemente que provienen de actividades ilícitas.
En la parte final de la sentencia, del 05 de octubre de 2020, proferida por el Tribunal Superior del Distrito Judicial de Bogotá, el ad-quem concluyó, en el folio 56:
“Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal, esto es; (i) Información suministrada por fuente no formal se corrobora con la actividad desplegada por lo policiales; (ii) exhibición de documentos por parte de la sociedad con irregularidades; (iii) Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa; (iv) el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-; y (v) el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar, (…)
Mediante las PRUEBAS SOBREVINIENTES que se han de presentar en la ACCIÓN DE REVISIÓN, se atacan, para desvirtuar, todos los argumentos anteriormente copiados, que son los expuestos en la sentencia ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, Magistrado Ponente Dr. PEDRO ORIOL AVELLA FRANCO, de fecha 05 de octubre de 2020, en donde CONFIRMA la extinción del derecho de dominio sobre “61.884.5 kg de oro” y la ACLARACIÓN DE SENTENCIA, Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01 (E.D. 240), donde, argumentando un “error aritmético” y un “lapsus calami”, anota el mismo juez, que la E.D se aplica sobre “61.884.5 gramos de oro fino o puro”.
Los argumentos que se atacarán, según folio 56 de la sentencia de segunda instancia, son, repito nuevamente, los que copio textualmente a continuación:
- “Que el oro fue obtenido de la actividad ilícita de minería ilegal.”
- “La Información suministrada por fuente no formal se corrobora con la actividad desplegada por los policiales”.
- “La exhibición de documentos por parte de la sociedad con irregularidades.”
- “Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa.”
- El despliegue de la actividad de minería ilegal en Buriticá –Antioquia-
- El dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar” (…).
A continuación, me dispongo a desvirtuar cada uno de los numerales anotados anteriormente.
- DESVIRTUALIZACION DEL ARGUMENTO: “Que el oro fue obtenido de la actividad ilícita de minería ilegal.”
La afirmación temeraria y sin prueba fehaciente, solo basada en indicios, supuestas pruebas indirectas afirmando en la Sentencia que atacamos, que “el oro fue obtenido de la actividad ilícita de minería ilegal”, quedará COMPLETAMENTE DESVIRTUADA mediante el documento ANM 20243210565381, con sus anexos, de fecha 21 de octubre de 2024 y el documento ANM 20243210603221, de fecha 20 de diciembre de 2024, como se explica a continuación:
Dice textualmente en ambos documentos, ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, corrigiendo un gravisimo error que había cometido la misma ANM en el documento ANM 20153200231831 y dejando completamente CERTIFICADO y sin lugar a dudas, que el oro incautado a la empresa AURUMZF, era ORO CHATARRA, descartando completamente cualquier posibilidad de que su origen fuera de explotación de yacimiento primario minero y menos aún de “actividad ilícita de minería ilegal”, como erradamente se expresa en la sentencia que se ataca.
Veamos lo pertinente, que expresan ambos documentos:
“Con base en lo anterior, en el registro de trámites aprobados en la VUCE durante la vigencia 2015 y según el oficio adjunto, se evidenció lo siguiente: En el oficio con radicado ANM 20153200231831 se Relacionó que la exportación fue de 49.284,46 Kilogramos de oro a través del trámite ANM20150721-00019 (No. Visto Bueno ANM-EMP20150721-1842); no obstante, la cantidad de mineral oro chatarra al cual se le acreditó el pago de las regalías a través del trámite corresponde a 50.130,88 gramos finos oro chatarra (50,13 Kilogramos) y el valor de Regalías Acreditado fue de $155.798.197. La información fue tomada dentro de la plataforma VUCE y se anexa a esta comunicación (Anexo 1).
Cabe mencionar que el término “Oro Chatarra” quiere decir que la procedencia del mineral no corresponde con un título o figura minera; sino a mineral producto o subproducto cuyo origen de explotación no es identificado por parte del exportador ya que procede de la comercialización de material en desuso.”
El Ministerio de Comercio Industria y Turismo y el Ministerio de Minas y Energía delegan y asignan a la ANM la competencia exclusiva de control, revisión y emisión de vistos buenos para la exportación de minerales dentro del módulo de exportaciones de la VUCE, para la emisión del visto bueno de exportación de minerales, la Agencia Nacional de Minería (ANM) exige de forma obligatoria el cumplimiento de dos condiciones esenciales: la acreditación del pago de regalías y la demostración de la procedencia lícita del mineral, o sea es la oficina que se encarga de revisar, supervisar la documentación requerida para que el exportador demuestre la PROCEDENCIA LICITA del mineral a exportar.
En consecuencia, la ANM como máxima autoridad delegada y exclusiva para la emisión de VISTOS BUENOS, certifica en los documentos ANM 20243210565381 de fecha 21 de octubre de 2024 y ANM Radicado No 20243210603221 de fecha 20 de diciembre de 2024, de manera clara, precisa, didáctica y comprensible, que, a través del trámite ANM20150721-00019 (No. Visto Bueno ANM-EMP 20150721-1842); se le acreditó el pago de las regalías a través del trámite corresponde a 50.130,88 gramos finos oro chatarra (50,13 Kilogramos) y el valor de Regalías Acreditado fue de $155.798.197.
A continuación se plasma, la pagina 2/16 del documento, instructivo titulado “ABCÉ – EXPORTACIONES DE MINERALES Y PAGO EN LINEA”, cuyo autor Vicepresidencia de Seguimiento, Control y Seguridad Minera, denominada como “Grupo de Regalías y Contraprestaciones económicas”, que se encuentra en la información general de la página web de la AGENCIA NACIONAL DE MINERIA, referente a los alcances del VISTO BUENO APROBADO, emitido por la ANM.
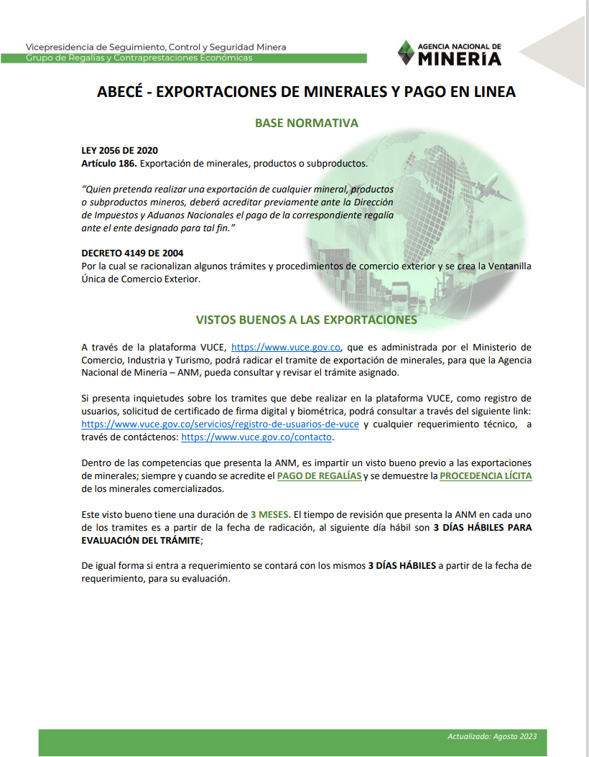
Consta con el VISTO BUENO APROBADO “No ANM-EMP. 20150721-1842”, que AURUM ZONA FRANCA SAS cumplió satisfactoriamente con la demostración de la PROCEDENCIA LÍCITA y la TRAZABILIDAD LEGAL del material que se iba a exportar a la ZONA FRANCA de Bogotá, que fue aquel irregularmente incautado.
Dice la ANM en el documento ANM 201732000088591 del 17 de abril de 2017, que es documento anexo del documento ANM 20243210565381 de fecha 21 de octubre de 2024, que es PRUEBA SOBREVINIENTE y ratifica en el Documento ANM 20243210603221 de fecha 20 de diciembre de 2024, lo siguiente:
“… (…) Dicho lo anterior, se aclara que no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA SAS, con origen de explotadores mineros autorizados, ni se han identificado inconsistencias o posible falsedad en documentos para exportar o certificar el origen de cualquier mineral. La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ), procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifique conductas que ameriten esta actuación por parte de esta entidad.” (Negrillas, cursiva y subrayado fuera de texto).
Lo anterior significa que AURUM ZONA FRANCA SAS, no solamente JAMAS presentó inconsistencias o posibles falsedades en la documentación presentada ante la ANM, sino que NUNCA importó a Zona franca, exportó a resto del mundo o comercializó minerales de origen primario, es decir, productos o subproductos mineros, que son aquellos extraídos directamente de yacimiento minero, de acuerdo a la definición de estos términos en el GLOSARIO TÉCNICO MINERO.
Finalmente, como argumento adicional, dice la ANM en el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, de manera clara, precisa, didáctica y comprensible, lo siguiente:
“…( ).Frente al punto quinto de su comunicación la Coordinadora del Grupo de Defensa Jurídica de la ANM mediante mensaje electrónico del 19 de diciembre del 2024, señaló que: “Al respecto me permito informarle que una vez verificada la base de datos del Grupo de Defensa Jurídica no se evidencia denuncia alguna instaurada por parte del Grupo de Defensa Jurídica, así como tampoco alguna solicitud del Área Misional para interponer alguna denuncia en contra de dicha sociedad”. : “…( ).
Cuando la ANM, expresa: “La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ) procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifiquen conductas que ameriten esta actuación por parte de esta entidad.”, y expresa también: “Frente al punto quinto de su comunicación la Coordinadora del Grupo de Defensa Jurídica de la ANM mediante mensaje electrónico del 19 de diciembre del 2024, señaló que: “Al respecto me permito informarle que una vez verificada la base de datos del Grupo de Defensa Jurídica no se evidencia denuncia alguna instaurada por parte del Grupo de Defensa Jurídica, así como tampoco alguna solicitud del Área Misional para interponer alguna denuncia en contra de dicha sociedad”, se puede claramente concluir que es la misma AGENCIA NACIONAL DE MINERÍA, quien ratifica que la sociedad AURUM ZONA FRANCA nunca ejecutó actos irregulares en el desarrollo de sus actividades comerciales,
Como ya se explicó, frente al punto que dice: “…no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA S.A.S., con origen de explotadores minero autorizados…”, igualmente podemos concluir que es más que claro, dado que la ANM está certificando que el activo que siempre comercializó y exportó la sociedad AURUM fue ORO CHATARRA, procedente de oro en desuso, el cual adquiría directamente con sus proveedores de casas de compraventa y descarta de plano cualquier relación con cualquier tipo de explotaciones mineras primarias, y OBVIAMENTE también descarta de plano que el oro incautado el 28 de julio de 2015, “fue obtenido de la actividad ilícita de minería ilegal”, como irresponsablemente se afirma en la SENTENCIA ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, Magistrado Ponente Dr. PEDRO ORIOL AVELLA FRANCO, de fecha 05 de octubre de 2020,
CONCLUSIÓN: Todo lo anterior certifica hasta la saciedad por parte de la ANM, quien es la entidad designada según el decreto 4479 de 2009 para certificar el llamado ORO CHATARRA, de manera explícita y evidente, en referencia al MINERAL TRANSFORMADO, en este caso ORO o PRODUCTO TRANSFORMADO ALEADO, incautado a la empresa AURUM ZONA FRANCA SAS, que tal bien que fue el objeto de la Extinción de Dominio INJUSTA, era “ORO CHATARRA”, DESCARTANDO, de manera INOBJETABLE, INDEBATIBLE, DIÁFANA Y TRANSPARENTE, que tal material procediera de yacimientos mineros primarios y ELIMINANDO cualquier afirmación que ese oro ”fue obtenido de la actividad ilícita de minería ilegal”, como errónea y temerariamente, se afirma en la sentencia de segunda instancia de E.D, cuando dice el magistrado ponente: “Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal”, (…).
Para no dejar la más mínima duda respecto a lo anteriormente afirmado, en cuanto a la autoridad exclusiva de la ANM, para determinar y certificar la condición de ORO CHATARRA, pedazos de joyas o mineral transformado, tal y como está determinado en su “CONSIDERANDO” y en sus tres artículos, nuevamente se transcribe el decreto 4479 de 2009.
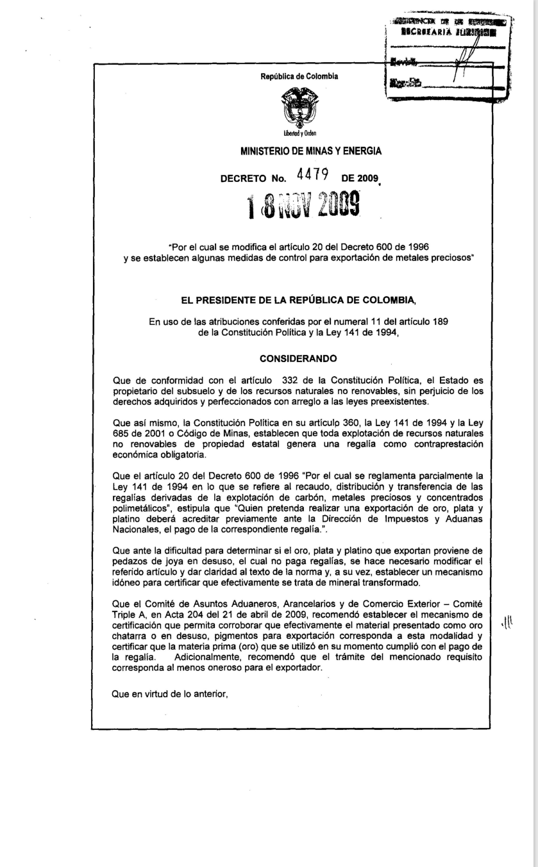
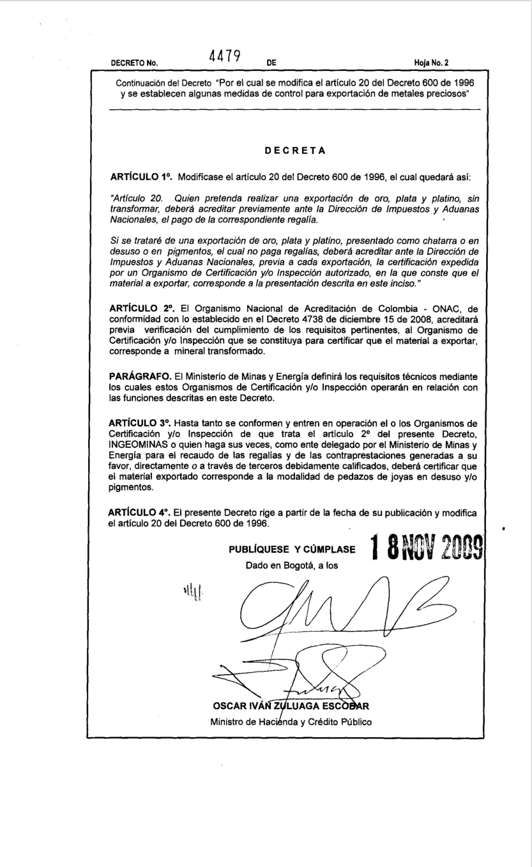
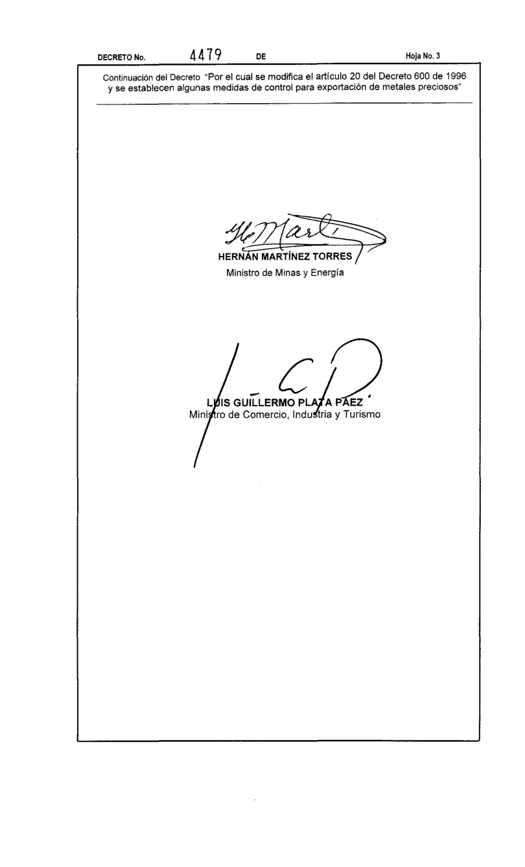
- DESVIRTUALIZACION DEL ARGUMENTO: “La Información suministrada por fuente no formal se corrobora con la actividad desplegada por los policiales”.
La supuesta “fuente no formal”, a la que nunca se le determinó su verdadera identidad, fue un supuesto “informante anónimo”, un “informante apócrifo”, que más bien parece ser un personaje ficticio al que ponen en su boca mentiras, y lo convierten en autor de una falacia inventada por el fiscal Raúl Gerardo Marín Puentes y sus secuaces, y los tildó de secuaces y cómplices, porque son ellos quienes son los primeros sospechosos del robo realizado al oro incautado a AURUM ZONA FRANCA SAS, y quienes ya han sido debidamente denunciados ante la FGN, por PECULADO POR APROPIACIÓN y otros delitos.
No obstante, se va a desvirtuar la falsa historieta inventada por el supuesto informante.
En resumen, la tal “fuente informal”, ANONIMA, APOCRIFA, dijo que, un mineral de oro, supuestamente obtenido de minería ilícita, procedente, supuestamente de yacimientos ilegales localizados en Buriticá, (Antioquia), iba a ser llevado al aeropuerto OLAYA HERRERA de la ciudad de Medellín y que iba a ser legalizado mediante documentación fraudulenta.
Sea lo primero indicar que, como ya quedó plenamente demostrado, con la PRUEBAS SOBREVINIENTES ANM 20243210565381 de fecha 21 de octubre de 2024 y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, aquel supuesto oro denunciado como de procedencia de explotación minera ilícita en BURITICA, departamento de Antioquia, evidentemente NO podría ser el ORO CHATARRA DE PROCEDENCIA LICITA , incautado el 28 de julio de 2015 en el aeropuerto OLAYA HERRERA de Medellín, a la empresa AURUM ZONA FRANCA SAS, porque ese ORO ha sido demostrado hasta la saciedad, repito, mediante los documentos ANM 20243210565381, con sus anexos, de fecha 21 de octubre de 2024 con sus anexos y el documento ANM 20243210603221, de fecha 20 de diciembre de 2024, que son PRUEBAS SOBREVINIENTES, que ese ORO injustamente incautado a la empresa AURUM ZF, era ORO CHATARRA DE PROCEDENCIA LICITA, en ningún momento era oro procedente directamente de yacimiento minero primario, es decir, si en realidad existía algún oro ilegal explotado en yacimientos mineros ilícitos o ilegales localizados en Buriticá, que iba a ser llevado al aeropuerto OLAYA HERRERA de Medellín el día 28 de julio de 2015, ese oro NUNCA, JAMÁS podría haber sido el ORO CHATARRA DE PROCEDENCIA LICITA, incautado irregularmente el 28 de julio de 2015, a la empresa AURUM ZONA FRANCA SAS, en el aeropuerto OLAYA HERRERA de Medellín.
En conclusión, “la actividad desplegada por los policiales” fue equivocada y su “fuente informal”, en realidad estaba muy mal informada, esa arbitraria actividad de los policiales no corrobora absolutamente nada de lo informado por esa supuesta “fuente informal”, anónima y apócrifa, al incautar irregularmente el ORO CHATARRA DE PROCEDENCIA LICITA, de propiedad de AURUM ZONA FRANCA SAS.
Por otro lado, dice la misma supuesta “fuente no formal”, que el oro ilegal explotado en yacimientos mineros ilícitos o ilegales localizados en Buriticá, que iba a ser llevado al aeropuerto OLAYA HERRERA de Medellín el día 28 de julio de 2015, portaba documentación fraudulenta o iba a ser legalizado con información fraudulenta, esta mentira se desvirtualizara en el siguiente numeral, con los mismos argumentos con los que se ha de desvirtuar el argumento tercero “La exhibición de documentos por parte de la sociedad con irregularidades.”
- DESVIRTUALIZACION DEL ARGUMENTO: “La exhibición de documentos por parte de la sociedad con irregularidades.”
La hipótesis manejada por la Fiscalía 21 de Extinción de Dominio y aceptada por JUECES Y MAGISTRADOS en la Sentencia No. 008-2017 del 27 de abril de 2017 Radicado.050003120002201600016-00 y La sentencia ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, de fecha 05 de octubre de 2020, que afirma erradamente que AURUM ZONA FRANCA “exhibió documentos con irregularidades”, para certificar y demostrar la PROCEDENCIA LICITA y la TRAZABILIDAD LEGAL del “ORO CHATARRA”, que le fue injustamente incautado, surge o se genera a partir de un hecho completamente desafortunado, en donde una funcionaria de alto nivel de la Agencia Nacional de Minería (ANM), comete ERRORES GRAVISIMOS al responder un requerimiento, dentro de un procedimiento de investigación, adelantado por un policía judicial dependiente del fiscal Raúl Gerardo Marín Puentes, y tales ERRORES GARRAFALES son considerados como pruebas fundamentales en la SENTENCIAS DE PRIMERA Y SEGUNDA INSTANCIA, contra la cual se ha de presentarla respectiva ACCIÓN DE REVISIÓN.
Solamente hasta octubre de 2024 y siguiendo el principio, apotegma o paradigma, que, en Derecho, «las cosas se deshacen como se hacen», la empresa AURUM ZONA FRANCA SAS, mediante DERECHOS DE PETICIÓN, pudo obtener de la ANM los documentos certificados que corrigen aquel nefasto error contenido en el documento ANM 20153200231831 del 10 de agosto de 2015, emitido por la misma dependencia de la ANM.
El documento ANM Radicado No 20243210565381, con sus anexos, de fecha 21 de octubre de 2024 y el documento ANM Radicado No 20243210603221 de fecha 20 de diciembre de 2024, son los documentos emitidos por la AGENCIA NACIONAL DE MINERÍA, (ANM), que se obtuvieron por parte de la empresa afectada, para corregir esos ERRORES GRAVISIMOS cometidos por la funcionaria de alto nivel de la misma ANM, consignados en el documento ANM 20153200231831 del 10 de agosto de 2015, que fue considerado como completamente relevante en la DEMANDA DE EXTINCIÓN DE DOMINIO por parte de la Fiscalía 21 de E.D y por el juez de primera instancia, (ver folios 6-7, 34-36, 48, 60, 63-64 ), de la sentencia de primera instancia, también aceptado por el magistrado ponente de segunda instancia, ( ver folios 41, 51-52 de la Sentencia de segunda instancia).
La historia es la siguiente: el día 10 de agosto de 2015, al policía judicial WILKIN ANDRES ALDANA PANTOJA cumpliendo órdenes del fiscal Raúl Gerardo Marín Puentes, realizó una labor de inspección judicial ante la AGENCIA NACIONAL DE MINERÍA (ANM), quien es la máxima autoridad en el tema de certificación, comercialización y exportación de oro en desuso, joyería en desuso, “ORO CHATARRA”, de acuerdo al decreto 4479 de 2009, y con ocasión de labores investigativas referentes a la incautación de oro chatarra, aplicado a la empresa afectada, AURUM ZONA FRANCA SAS.
Tal diligencia investigativa fue atendida en la ANM por la oficina de Coordinación de Regalías y Contraprestaciones Económicas, quienes, según el artículo 3 del Decreto 4479 de 2009, vigente en el año 2015, en remplazo de INGEOMINAS, eran los responsables, como ente delegado por el Ministerio de Minas y Energía, para “certificar que el material exportado”, ahora incautado, correspondía a ORO CHATARRA, oro en desuso, joyería en desuso, mineral transformado, de acuerdo a los CONSIDERANDOS y los ARTICULOS respectivos del decreto mencionado.
El decreto 4479 de 2009, referente a la comercialización y exportación de oro en desuso o “chatarra”, cuyo artículo primero modificó el artículo 20 del decreto 600 de 1996, establece que INGEOMINAS o quien haga sus veces, como ente delegado por el Ministerio de Minas y Energía para el recaudo de las regalías y de las contraprestaciones generadas a su favor, directamente o a través de terceros debidamente calificados ante el ONAC, deberá certificar que el material exportado corresponde a la modalidad de pedazos de joyas en desuso y/o pigmentos, ORO CHATARRA o “mineral transformado”, tal y como dice en el CONSIDERANDO y en sus tres artículos.
Tanto en el año 2015 como actualmente, es la AGENCIA NACIONAL DE MINERÍA, (ANM), el ente delegado por el Ministerio de Minas y Energía, quien debe directamente o a través de terceros debidamente calificados ante el ONAC, certificar que el material exportado corresponde a ORO CHATARRA, pedazos de joyas o “mineral transformado”, tal y como dice en el decreto 4479 de 2009, en su CONSIDERANDO y en sus tres artículos.
La diligencia del 10 de agosto de 2015, fue atendida por una alta funcionaria de la ANM responsable de certificar la PROCEDENCIA LICITA de ese ORO CHATARRA, mediante VISTO BUENO APROBADO, pero cometió un ERROR imperdonable en la expedición del documento con el que respondió el requerimiento de la FGN. Tal documento es el Radicado ANM 20153200231831 del 10 de agosto de 2015, donde, la funcionaria responde con una FALSEDAD GRAVISIMA, al cometer un GARRAFAL ERROR, que ha traído nefastas consecuencias sobre la misma empresa AURUM ZONA FRANCA SAS, sus socios y familiares de estos últimos.
Las consecuencias nefastas de tal ERROR GARRAFAL, han sido de todo tipo, económicas, sociales, laborales, psicológicas, reputacionales y lo más grave de índole PENAL, toda vez que ese documento ha servido de PRUEBA REINA y FUNDAMENTAL en este injusto y completamente irregular proceso penal de EXTINCIÓN DE DOMINIO del ORO CHATARRA incautado a la empresa AURUM ZF.
Ese ERROR cometido por la ANM, repito, sirvió de impulso y es uno de los ELEMENTOS MATERIALES PROBATORIOS más importante que utilizó la Fiscalía 21 delegada de E.D en su demanda de E.D del oro chatarra incautado a la empresa AURUM ZF y ha sido uno de los principales EMP tenidos en cuenta por los jueces y magistrados que sentenciaron, basados en ese ERROR, la extinción de dominio del oro chatarra incautado a la empresa AURUM ZF. (Ver folios 6-7, 34-36, 48, 60, 63-64 de la sentencia de primera instancia y folio 41, 51-52 de la Sentencia de segunda instancia).
Lo concreto del MAGNO ERROR Y FALSEDAD, consignado y certificado por la ANM, se identifica en la página 4 de 4, del documento Radicado ANM 20153200231831 del 10 de agosto de 2015, donde desafortunadamente dice de manera textual: “En consecuencia se procedió a verificar cada uno de los mencionados y se identificó que los documentos Relacionados a continuación ya habían sido presentados a esta entidad por los exportadores, para el trámite de exportación VUCE 20150721-00019 del 21 de julio de 2015, con el que se exportó a Zona Franca 49.284,46 Kilogramos de oro”.
Lo dicho por la funcionaria de la ANM anteriormente es una completa ABERRACION y una FALSEDAD de un tamaño descomunal, como puede ser posible que una empresa medianamente exportadora de oro, como AURUM ZONA FRANCA SAS, o cualquiera otra similar en Colombia, pueda recibir por exportaciones a Zona Franca y a su vez exportar al resto del mundo, la cantidad descomunal de oro expresada en el documento, de “49.284,46 Kilogramos de oro”, es decir, serian 49,28 Toneladas métricas de oro, o convertido en gramos, “49.284.460 gramos de oro”, léase, cuarenta y nueve millones, doscientos ochenta y cuatro mil, cuatrocientos sesenta gramos de oro, una cifra descomunal de oro, que ni siquiera produjo todo el país en al año 2015, como se demuestra en el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, que se presenta como PRUEBA SOBREVINIENTE, donde esta consignada la totalidad de ORO FINO o PURO exportado por todo Colombia durante los años 2014 a 2023, y que a más adelante se copia textualmente, extractado del documento ANM 20243210603221, de fecha 20 de diciembre de 2024.
Esa monumental cantidad de oro de “49.284.460 gramos de oro”, léase, cuarenta y nueve millones, doscientos ochenta y cuatro mil, cuatrocientos sesenta gramos de oro fino, supera con creses la cantidad de gramos puros exportados de cada uno de los siguientes años: 2014, 2015, 2017,2018, 2019, 2020, siendo solamente superados por las exportaciones de gramos de oro puro de los años 2016,2021,2022,2023.
Dice el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, en referencia a las exportaciones de ORO PURO, de los años 2014 a2023:
“De acuerdo con los registros de operaciones reportadas y radicación histórica de trámites de exportación, correspondiente 2014, 2015,2016, 2017, 2018, 2019, 2020, 2021,2022, 2023, nos permitimos entregar la información que se presenta en el siguiente cuadro a continuación:
AÑO GRAMOS PUROS ORO
2014 1.259.907,82
2015 12.394.936,07
2016 63.149.231,10
2017 43.007.290,39
2018 35.955.609,33
2019 38.033.848,47
2020 48.560.871,93
2021 55.534.228,44
2022 51.408.722,39
2023 62.152.521,60”.
Obviamente, no hay la más mínima posibilidad que una empresa o persona natural en Colombia, pueda exportar tal cantidad descomunal de oro, de “49.284,46 Kilogramos de oro”, es decir, serian 49,28 Toneladas métricas de oro, o convertido en gramos, “49.284.460 gramos de oro”, léase, cuarenta y nueve millones, doscientos ochenta y cuatro mil, cuatrocientos sesenta gramos de oro, y asimismo, tampoco poder demostrar tener los activos de origen lícito para poder comprar tal cantidad tan descomunal de oro.
Asimismo recordemos que la demencial cantidad de ORO PURO o FINO por el que según las SENTENCIAS DE PRIMERA y SEGUNDA INSTANCIA, fue condenada injustamente la empresa AURM ZONA FRANCA SAS, a la EXTINCIÓN DE DOMINIO fue de “61.884.57 Kilogramos de oro”, léase bien, convertido a gramos, la esquizofrénica cantidad de, sesenta y un millones ochocientos ochenta y cuatro mil quinientos setenta kilogramos, cifra que supera la producción anual de toda Colombia correspondiente a cada uno de los recientes años 2014, 2015, 2016, 2017, 2018, 2019, 2020, 2021, 2022, definitivamente esta ABERRACION demuestra que fiscales , jueces y magistrados , en un vulgar “copia y pegue”, emiten sentencias sin aplicar el más minimo sentido común y la más mínima sana critica, además de estar completamente desinformados de los temas sobre los que emiten sentencias, ni siquiera investigan en un medio o buscador universal como GOOGLE para tener un minimo de cultura general de entender que significan y que implicaciones tienen esas monumentales cantidades de oro, de “61.884.57 Kilogramos de oro, que no llegan a ser ni las reservas internacionales en oro de muchos países del mundo.
Es entonces aquí donde se comete el superlativo, monstruoso, aberrante y descomunal ERROR, que llevaron a las acusaciones infundadas en contra de AURUM ZONA FRANCA SAS, sus representantes legales, socios y proveedores, basadas en GRAVISIMAS IMPRECISIONES cometidas por funcionarios del Estado, pertenecientes a entidades como la AGENCIA NACIONAL DE MINERÍA, (ANM), la Fiscalía 21 delegada de Extinción de dominio, el JUZGADO SEGUNDO DE EXTINCIÓN DE DOMINIO DE ANTIOQUIA, el TRIBUNAL SUPERIOR DE EXTINCIÓN DE DOMINIO DE BOGOTÁ, y, después la Fiscalía General de la Nación, en cabeza de la fiscal LUZ MARÍN A TAPIAS, quien fue la delegada fiscal que imputó los cargos de LAVADO DE ACTIVOS y otros, a los procesados Yudysela Orozco y Ovidio Acevedo.
Ese MONSTRUOSO ERROR, nace inicialmente por la funcionaria de la ANM, al decir en el nefasto documento Radicado ANM 20153200231831 del 10 de agosto de 2015, donde desafortunadamente expresa de manera textual, lo siguiente: “En consecuencia se procedió a verificar cada uno de los mencionados y se identificó que los documentos Relacionados a continuación ya habían sido presentados a esta entidad por los exportadores, para el trámite de exportación VUCE 20150721-00019 del 21 de julio de 2015, con el que se exportó a Zona Franca 49.284,46 Kilogramos de oro”, agravando después la situación la Fiscalía 21 delegada de E.D, porque no solamente hace eco del anterior CRASO ERROR, sino que adicionalmente lo magnifica al decir que a AURUM ZF le fueron incautados 61.884.57 kilogramos de oro, es decir, en el transcurso de menos de un mes, (Julio de 2015), según esos MONUMENTALES ERRORES, la empresa AURUM ZONA FRANCA SAS, habría comercializado 111.169,03 Kilogramos de oro, o sea, convertido a gramos 111.169.030 gramos de oro, (ciento once millones ciento sesenta y nueve mil, treinta gramos de oro fino o puro), o sea más de 111 TONELADAS METRICAS DE ORO, y así posterior y sucesivamente, fiscales, jueces y magistrados del área de EXTINCIÓN DE DOMINIO, sin hacer el más minimo juicio crítico, replicaron como “loras mojadas”, en un infame y vulgar “copia y paga” tal ABERRACION, hasta que le llega tal información desmesurada, a la Fiscal Luz Marín a Tapias, quien, también sin hacer el más minimo juicio crítico, imputa irregularmente a la representante legal de AURUM ZF y uno de sus socios, como procesados los graves delitos de LAVADO DE ACTIVOS, ENRIQUECIMIENTO ILÍCITO y otros delitos, por los que están acusados.
Gracias a la PROVIDENCIA DIVINA, la fiscal LUCY LABORDE remplaza a la nefasta y corrupta fiscal LUZ MARÍN A TAPIAS, quien esta denunciada por los afectados ante la FGN por FRAUDE PROCESAL.
La Fiscal LUCY LABORDE, si hizo un análisis real de la situación, estudia el caso y las injusticias e irregularidades cometidas, contextualiza la situación, al punto que la lleva a solicitar la PRECLUSION, incluso fue ella tan valiente y consecuente, que cuando el juez de primera instancia, sin fundamento alguno, negó la solicitud, apela al TRIBUNAL SUPERIOR DE BOGOTÁ, quienes, en su Sala penal, también se ve que se dejaron contaminar de esos GRAVISIMOS ERRORES y negaron la PRECLUSION.
No obstante, es entendible, hasta cierto punto, que para aquellos funcionarios que no estudian los casos y ni siquiera hacen el más minimo análisis crítico de la situación, puedan aceptar, sin siquiera dudar, que una empresa como AURUM ZONA FRANCA, sea capaz de adquirir en el transcurso de un mes, (julio de 2015), la ASTRONOMICA cantidad de más de 111 TONELADAS MÉTRICAS DE ORO PURO, cuando tal cantidad tan ENORME, TITÁNICA, MONSTRUOSA, jamás la podría exportar Colombia en el transcurso de un año, ni siquiera son 111 toneladas la reservas de oro que hoy tiene Colombia en sus arcas, que investigándolas, simplemente por el buscador GOOGLE, no llegan a las 5 TONELADAS METRICAS.
Se pregunta entonces uno:
¿Será que jueces y magistrados no contextualizan los casos en los que deben decidir, solamente hacen el vulgar “copia y pegue”?. ¿Será también que jueces y magistrados no conocen herramientas como los buscadores de información o los similares a la INTELIGENCIA ARTIFICIAL, para tener un minimo de documentación y contextualización de los casos en los que deben impartir justicia?
Recordemos que la verdadera cantidad de oro puro chatarra incautada a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, certificado por la ANM, en los documentos ANM 20243210565381, con sus anexos, de fecha 21 de octubre de 2024 y el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, fueron 50.130.88 gramos de oro fino chatarra, léase bien, cincuenta mil ciento treinta punto ochenta y ocho gramos finos oro chatarra).
Ahora comparemos la verdadera cantidad de oro incautada a AURUM ZONA FRANCA SAS de 50.130.88 gramos de oro fino chatarra, (cincuenta mil ciento treinta, punto ochenta y ocho gramos), con la esquizofrénica y completamente lunática cantidad de oro que tienen en los documentos con contenido falso emitidos por funcionarios de dudosa idoneidad del Estado y tienen en sus mentes, fiscales, jueces y magistrados que NO ESTUDIAN, que no se documentan, que no hacen juicios críticos, que carecen de la más mínima cultura general en los temas en que van a impartir justicia, como la cantidad adquirida por AURUM ZONA FRANCA SAS en un mes, esa cantidad que anotan IRRESPONSABLEMENTE, es la cuantiosa, ficticia, descomunal, desproporcionada, enorme titánica cantidad de 111.169.030 gramos puros de oro, o sea, léase bien, en letras son ciento once millones cientos sesenta y nueve mil, treinta gramos de oro fino o puro.
Tal vez, para el común de la gente ignorante y poco informada, o para fiscales, jueces y magistrados, que, repito, NO ESTUDIAN, que se tragan todo entero, podría ser justificable aceptar que una empresa como AURUM ZONA FRANCA SAS, haya comercializado en menos de un mes, (julio de 2015), la cuantiosa, ficticia, descomunal, desproporcionada, enorme cantidad de 111.169.030 gramos puros de oro, o sea, léase bien, en letras, para quienes no saben leer números o cifras de algunos dígitos, ciento once millones ciento sesenta y nueve mil, treinta gramos de oro fino o puro, cuyo valor comercial para aquella época, tomando como base de precio de oro, según el BOLETÍN No 37, del 01 de julio de 2015, cuyo autor es el BANCO DE LA REPÚBLICA, máxima autoridad Nacional en el tema, el cual se adjunta, y también lo expresado en el documento ANM Radicado No 20243210603221 de fecha 20 de diciembre de 2024, , corresponde a que el “Precio base para liquidar regalías correspondiente al mes de julio de 2015, es de$77.695,73 sería la fantástica y estrambótica suma de COP 8.637.379.917.060, es decir más de 8.6 MILLONES DE MILLONES DE PESOS o lo mismo que 8.6 BILLONES DE PESOS, una COMPLETA MONSTRUOSIDAD DE DINERO.
¡MUY SOSPECHOSA LA ACTITUD de parte de estos funcionarios del estado! Y más, cuando ya sabemos que existió un PECULADO, un ROBO, un LATROCINIO, sobre ese oro, por eso es el momento de recordar, como ya se dijo, que el oro incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015, finalmente se lo robaron funcionarios corruptos del Estado, en un PECULADO POR APROPIACIÓN, ya denunciado ante la Fiscalía General de la Nación y la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES, por estar comprometido en tal delito, un aforado constitucional, un FISCAL GENERAL DE LA NACIÓN.
En ese presunto PECULADO POR APROPIACIÓN, en medio de un concierto para delinquir y un enriquecimiento ilícito, perpetrado por funcionarios corrutos del Estado, “cayó de perlas”, la FALSEDAD emitida por la ANM en el documento Radicado ANM 20153200231831 del 10 de agosto de 2015, donde se asegura de manera completamente equivocada y descontextualizada que “el 21 de julio de 2015 se exportaron a Zona Franca 49.284,46 Kilogramos de oro”, esa era la prueba REINA para endilgar a la empresa AURUM ZONA FRANCA SAS y sus socios, cualquier cantidad de gravísimos delitos, como efectivamente ocurrió, particularmente el proceso penal en contra de Yudisela Orozco y Ovidio Acevedo, SPOA 11001600096201500032, y así atosigarlos judicialmente para que se olvidaran de defender su propiedad legitima sobre el ORO CHATARRA incautado y su posterior extinción de dominio, aspecto fundamental en el “modus operandi” que usan estos criminales corruptos, funcionarios del Estado que se robaron el oro, donde según declaraciones recientes del actual presidente de la República de Colombia, Dr. GUSTAVO PETRO URREGO, está involucrado de manera fundamental un “FISCAL GENERAL”.
Adicionalmente al expresar la funcionaria en el documento Radicado ANM 20153200231831 del 10 de agosto de 2015, de manera descontextualizada la frase: “En consecuencia se procedió a verificar cada uno de los mencionados y se identificó que los documentos Relacionados a continuación ya habían sido presentados a esta entidad por los exportadores, para el trámite de exportación VUCE 20150721-00019 del 21 de julio de 2015”, esta funcionaria de la ANM que suscribió tan nefasto documento, con lo anotado, sembró un manto de duda que AURUM ZF SAS, hubiese realizado algún tipo de fraude o falsedad documental, como supuestamente “haber certificado” dos exportaciones con la misma documentación.
Las dos exportaciones supuestamente certificadas con la misma documentación serían la que efectivamente fue certificada y APROBADA por la ANM mediante trámite con radicado No 20150721-00019 y Número de visto bueno ANM-EMP-20150721-1812 del 21 de julio de 2015 por la cantidad exacta de “50.130,88 gramos finos oro chatarra”, (cincuenta mil ciento treinta, punto ochenta y ocho gramos de oro fino chatarra), tal y como lo certifican los documentos como ANM 20243210565381 con sus anexos, de fecha 21 de octubre de 2024 y documento ANM 20243210603221 de fecha 20 de diciembre de 2024 y otra supuesta exportación que NUNCA, JAMÁS existió y que surge de una ERROR GARRAFAL cometido por la funcionaria Sandra Milena Pinzón Barrera, como Coordinadora Grupo de Regalías y Contraprestaciones económica (E) expresado en el documento ANM 20153200231831 del 10 de agosto de 2015, por la descomunal, absurda y monumental cantidad de, copio textualmente del documento en su página 4/4: “49.284.46 kilogramos de oro”, según la funcionaria, faltando a la verdad, con supuestamente, igual Número de trámite de exportación radicado No 20150721-00019 del 21 de julio de 2015, pero obviamente sin ningún código o Número de VISTO BUENO, porque esa exportación JAMÁS existió.
Léase bien la magnitud del ERROR GARRAFAL de la funcionaria, la descomunal cantidad “49.284.46 kilogramos de oro”, (cuarenta y nueve mil doscientos ochenta y cuatro punto cuarenta y seis kilogramos de oro), que equivaldría a un poco más de 49 toneladas de oro, que equivale en gramos a cuarenta y nueve millones doscientos ochenta y cuatro mil cuatrocientos sesenta gramos de oro, lo cual valdría una cantidad descomunal de dinero, que obviamente ningúna empresa legal en Colombia dedicada a la exportación de oro podría justificar como de origen licito, para esa fecha de julio de 2015, esa monumental cantidad de oro valdría aproximadamente COP 3.829.192.097.355,8, es decir más de 3.8 millones de millones de pesos colombianos, o sea, más de 3.8 BILLONES DE PESOS.
Esa supuesta exportación por tan descomunal cantidad de oro, que es muy superior a lo exportado en todo un año por Colombia en ese mismo año 2015, obviamente es TOTALMENTE FALSO, como finalmente se desvirtúa en este momento, mediante los documentos emitidos por la AGENCIA NACIONAL DE MINERÍA, (ANM), identificados como ANM 20243210565381 con sus anexos, de fecha 21 de octubre de 2024 y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, obtenidos, repito, precisamente, para corregir esta y varias irregularidades gravísimas cometidas en el proceso de E.D, ligadas al documento ANM 20153200231831 del 10 de agosto de 2015, y que se presentan como PRUEBAS SOBREVINIENTES, en esta solicitud de ACCIÓN DE REVISIÓN.
A continuación, para mejor ilustración, tomado del Expediente de Extinción de Derecho de Dominio 13571, se plasma, todo lo referente a la investigación judicial del policía judicial WILKIN ANDRES ALDANA PANTOJA, que derivó en la expedición de ese FALSO concepto contenido en el documento ANM 20153200231831 del 10 de agosto de 2015, y que fue una de las PRUEBAS REINAS, en las SENTENCIAS DE EXTINCIÓN DE DOMINIO del oro incautado a AURUM ZONA FRANCA.
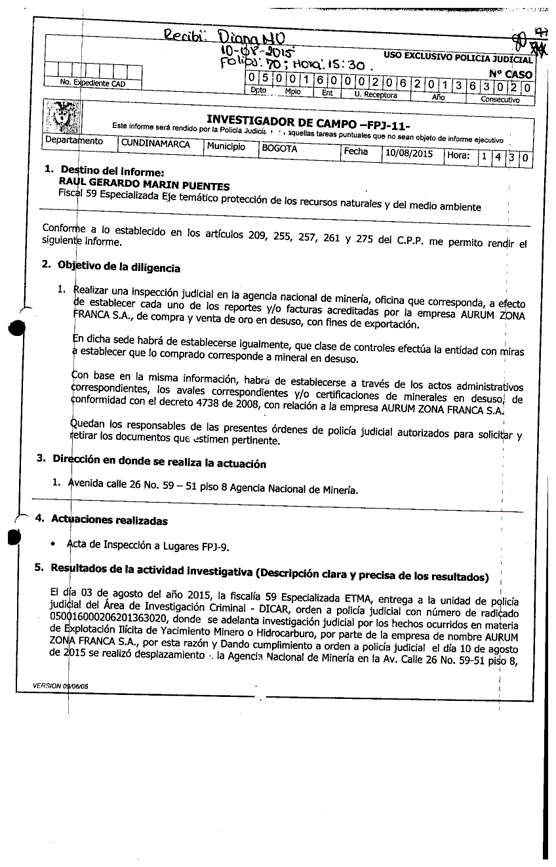
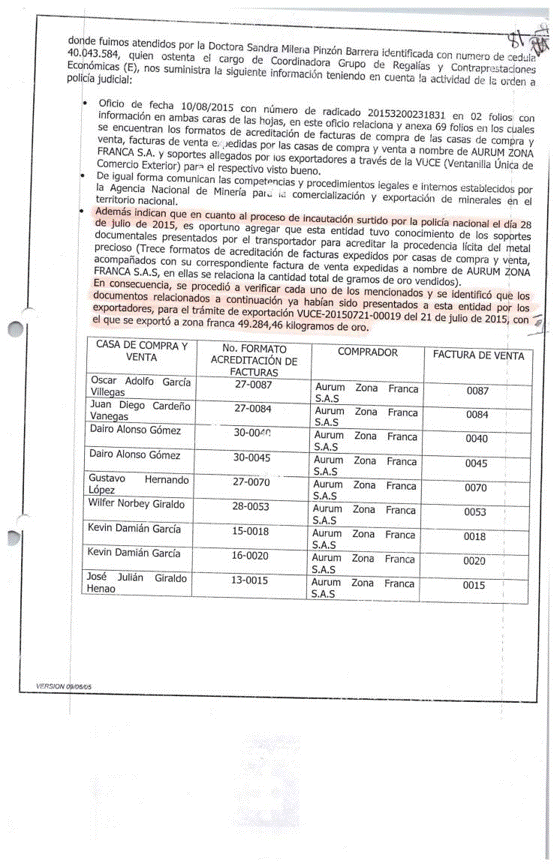
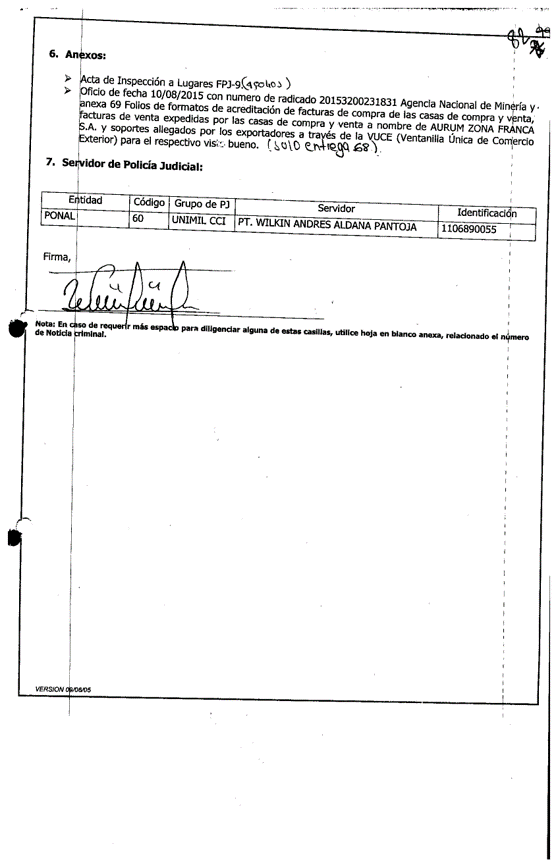
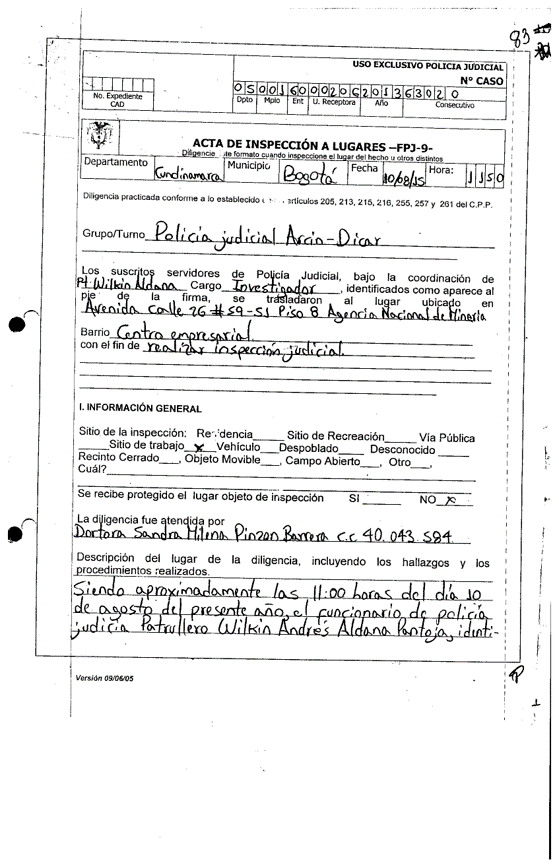
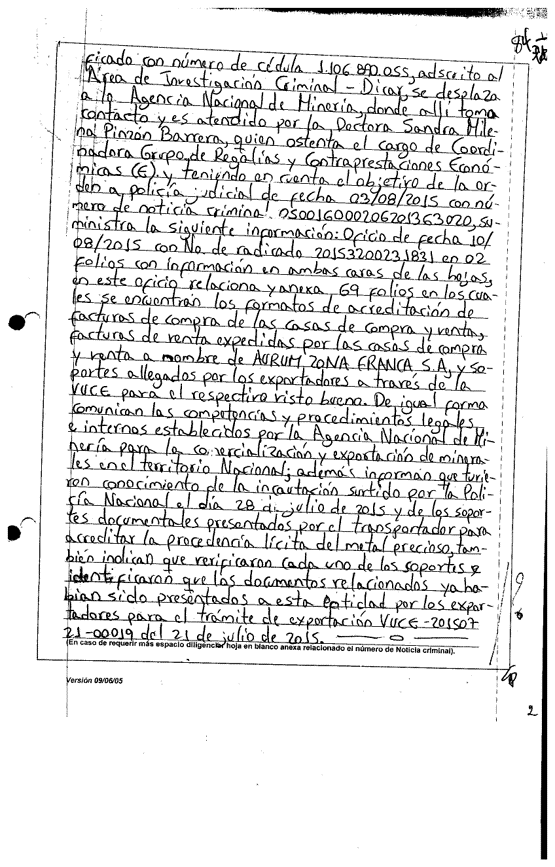

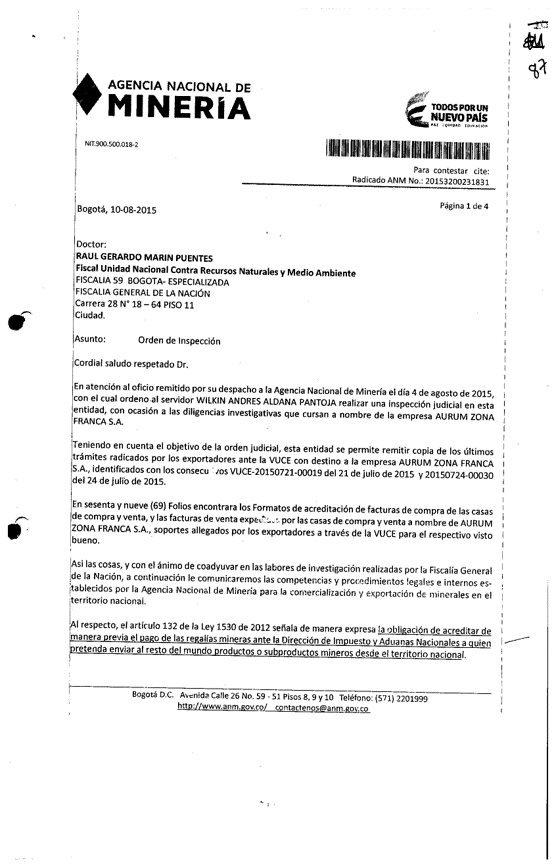
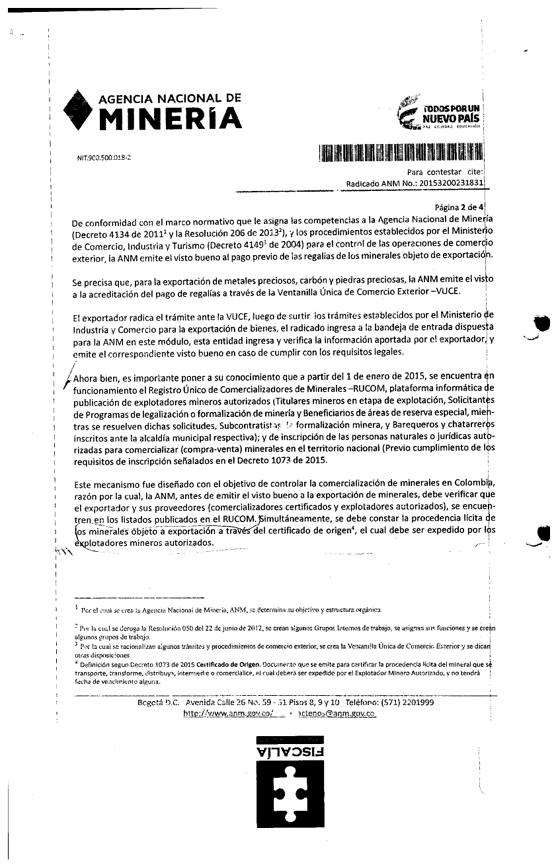
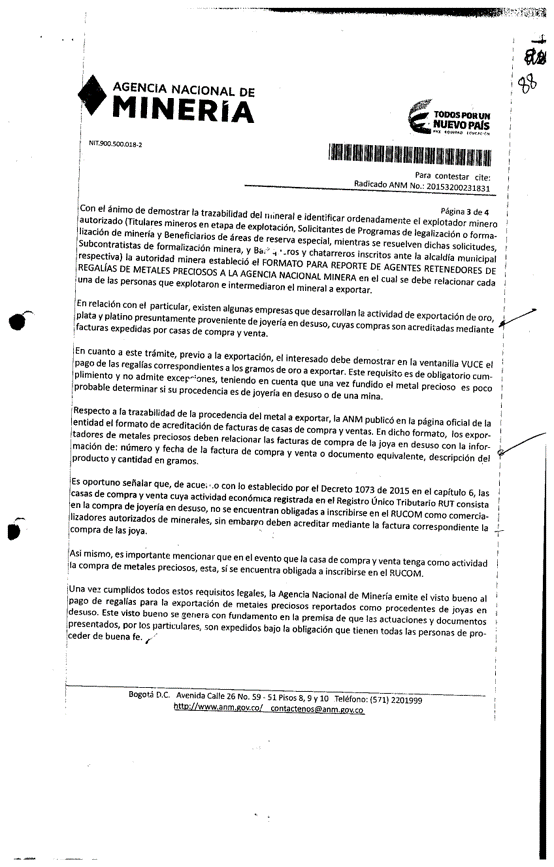
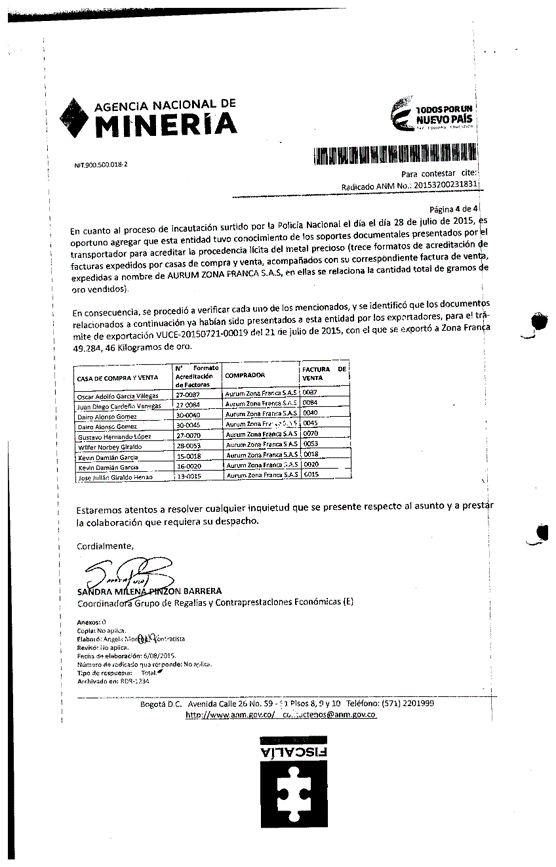
La ANM es la MÁXIMA AUTORIDAD del Estado Colombiano delegada por el MINMINAS, para el tema y proceso de legalizacion y certificación de origen de minerales, supervisión y fiscalización de los procedimientos administrativos referentes a la comercialización interna y exportación de metales preciosos y otros minerales, cumpliendo con el mandato siguiente, consignado en el “Procedimiento para exportación de esmeraldas, joyería y demás piedras preciosas”, ( ver pág. web https://www.anm.gov.co/procedimiento-exportacion-de-esmeraldas-joyeria-y-demas-piedras-preciosas).
Dice claramente lo siguiente en dicho manual de “Procedimiento para exportación de esmeraldas, joyería y demás piedras preciosas”:
“La exportación de esmeraldas, demás piedras preciosas, joyería engastada en piedras preciosas y metales preciosos requiere de un visto bueno de la Agencia Nacional de Minería, ANM. Antes de la inspección física de los minerales a exportar, deberá haber llevado a cabo la solicitud de revisión documental para visto bueno a través de la plataforma de la VUCE. Únicamente cuando sea aceptado, se procederá a la inspección física. En caso de ser devuelto el trámite, deberá subsanar los requerimientos, de lo contrario no procederá la inspección física”.
En el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, repito, obtenido precisamente, para corregir varias irregularidades gravísimas cometidas en el proceso de E.D, y que se presentan como PRUEBAS SOBREVINIENTES, en la solicitud de ACCIÓN DE REVISIÓN, que ha de presentarse, encontramos lo siguiente, donde se evidencia la corrección de uno de los GRAVISIMOS ERRORES contenidos en el documento ANM 20153200231831 del 10 de agosto de 2015, y que fue una de las PRUEBAS REINAS en las SENTENCIAS DE EXTINCIÓN DE DOMINIO del oro incautado a AURUM ZONA FRANCA:
..( )..Con base en lo anterior, en el registro de trámites aprobados en la VUCE durante la vigencia 2015 y según el oficio adjunto, se evidenció lo siguiente: En el oficio con radicado ANM 20153200231831 se relacionó que la exportación fue de 49.284,46 Kilogramos de oro a través del trámite ANM20150721-00019 (No. Visto Bueno ANM-EMP20150721-1842); no obstante, la cantidad de mineral oro chatarra al cual se le acreditó el pago de las regalías a través del trámite corresponde a 50.130,88 gramos finos oro chatarra (50,13 Kilogramos) y el valor de Regalías Acreditado fue de $155.798.197. La información fue tomada dentro de la plataforma VUCE y se anexa a esta comunicación (Anexo 1)
Cabe mencionar que el término “Oro Chatarra” quiere decir que la procedencia del mineral no corresponde con un título o figura minera; sino a mineral producto o subproducto cuyo origen de explotación no es identificado por parte del exportador ya que procede de la comercialización de material en desuso.”
El ORO CHATARRA que le fue incautado a la empresa AURUM ZONA FRANCA SAS en el aeropuerto OLAYA HERRERA el día 28 de julio de 2015, iba a ser transportado a la ZONA FRANCA de Bogotá, como una exportación desde territorio aduanero Nacional a ZONA FRANCA y ya había recibido el visto bueno de la ANM, al igual que ya había sido APROBADA toda la documentación legal a través de la plataforma VUCE, mediante trámite radicado 20150721-00019, por parte de la ANM, y visto bueno ANM-EMP 20150721-1842, de fecha 21/07/2015, como consta en el Anexo 1, del documento ANM 20243210565381, de fecha 21 de octubre de 2024 , que es PRUEBA SOBREVINIENTE y se plasma a continuación:
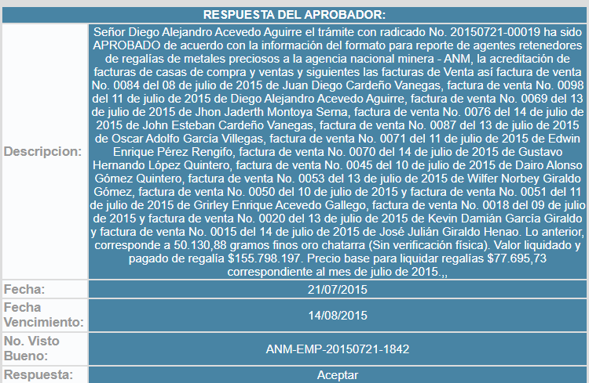
La ANM por ser la MAXIMA AUTORIDAD del Estado, define autónomamente, de acuerdo a su NORMATIVIDAD, la forma y el contenido de los documentos que exige presentar a los exportadores y/o a sus proveedores, para aprobar y dar visto bueno documental a cada exportación, certificando la procedencia lícita del oro chatarra a través de la VUCE, (Ventana Única de Comercio Exterior) y acreditando el pago de Regalías de oro por cada exportación, desde el Territorio aduanero Nacional, bien sea hacia la zona franca o hacia el resto del mundo. Tal documentación que revisa y supervisa la ANM incluye la revisión documental presentada por todos los exportadores, lo que incluye, en este caso a TODOS los proveedores de AURUM ZONA FRANCA SAS, quienes actúan como exportadores desde Territorio aduanero Nacional a la zona franca.
La ANM detalla en el documento ANM 20173200088591 de fecha 17-04-2017,que es documento anexo al documento ANM 20243210565381, de fecha 21 de octubre de 2024 , en las páginas 2/4 y 3/4, la documentación que se debe presentar ante tal entidad para obtener VISTO BUENO DE APROBACION DE EXPORTACION, y así acreditar la PROCEDENCIA LICITA y la TRAZABILIDAD LEGAL del mineral de mina y para el oro proveniente de chatarra o joyería en desuso, acreditar el pago de regalías, y en consecuencia confirmar o certificar la licitud o legalidad del material a exportar.
Plasmo textualmente del texto ANM 20173200088591 de fecha 17-04-2017, la página 2/4, donde emite el concepto antes comentado:
Mas adelante en el mismo texto Relaciona los documentos que se deben presentar ante la ANM, cuando el oro es proveniente de chatarra o joyería en desuso, a continuación, se plasma literalmente lo expresado:
El ORO CHATARRA, de origen completamente lícito, que le fue incautado injustamente a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de2015, siempre estuvo respaldado con su respectivos soportes legales, que inexplicablemente fueron rechazados por los policías que realizaron la incautación a órdenes del fiscal Raúl Gerardo Marín Puentes, aduciendo inconsistencias en los mismos documentos, aunque sabemos, como ya fue denunciado ante la FGN, que la verdadera razón de tal rechazo de la documentación era para apropiarse indebidamente del valioso metal, como, reitero, cada vez, que ya ha sido denunciado por la empresa afectada ante la FGN y LA COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES, por estar comprometido un aforado constitucional, un FISCAL GENERAL, en el delito de PECULADO POR APROPIACIÓN..
La ANM, CERTIFICA en los documentos: ANM 20163200049201 del 16 de febrero de 2016; ANM 20173200088591 del 17 de abril de 2017; ANM 20243210565381 de fecha 21 de octubre de 2024; ANM 20243210603221 de fecha 20 de diciembre de 2024, de manera clara, precisa, didáctica y comprensible, hasta la saciedad, que el trámite administrativo que debía cumplir AURUM ZONA FRANCA ante tal entidad, para obtener la certificación de la PROCEDENCIA LICITA del mineral a exportar mediante trámite con radicado 20150721-00019 y VISTO BUENO APROBADO ANM-EMP 20150721-1842, de fecha 21/07/2015 a través de la plataforma de la VUCE, se cumplió a cabalidad para el material que le fue incautado de manera irregular el día 28 de julio de 2015, en las instalaciones del aeropuerto Olaya Herrera de Medellín y que a dicha documentación le fue dado el visto bueno por parte de la ANM, el día 21 de julio de 2015.
La documentación presentada por AURUM ZONA FRANCA SAS, mediante trámite radicado 20150721-00019, de fecha 21/07/2015, fue la que determina claramente la NORMATIVIDAD dictada por la ANM y es la siguiente:
Como puede observarse de manera inequívoca y obligatoria, se incluye la información que deben aportar los proveedores de AURUM ZF, como es la Factura de venta al exterior, que en este caso es a la Zona Franca, copias de contratos de compra venta, que soportan la transacción del material, acreditación del pago de las regalías y certificado que indique la ley o grado de pureza del material.
La documentación de la exportación del ORO CHATARRA que le fue incautado a AURUM ZONA FRANCA SAS el 28 de julio de 2015 en el aeropuerto OLAYA HERRERA, había obtenido VISTO BUENO DE APROBACION por la ANM, mediante trámite radicado 20150721-00019, y repito con VISTO BUENO APROBADO No ANM-EMP 20150721-1842, de fecha 21/07/2015, y fue APROBADO el VISTO BUENO, obviamente, por encontrase correcta y acorde con la NORMATIVIDAD vigente, es decir sin “irregularidades” sin “inconsistencias”, según Certificaciones contenidas en los documentos ANM 20243210565381 del 21 de octubre del 2024 y ANM Radicado No 20243210603221 de fecha 20 de diciembre de 2024, cuando dice:
“Así mismo se precisa que en la comunicación No. 20243210565381 del 21 de octubre del 2024 se afirmó que: “verificado el trámite No. 20150721-00019 en el módulo de la Ventanilla Única de Comercio Exterior – VUCE del Ministerio de Comercio Industria y Turismo se aclara que: El señor Diego Alejandro Acevedo Aguirre, el trámite con radicado No. 20150721-00019 ha sido APROBADO de acuerdo con la información del formato para reporte de agentes retenedores de regalías de metales preciosos a la Agencia Nacional Minera-ANM, la acreditación de facturas de casas de compra y ventas y siguientes las facturas de ventas así; factura de venta No. 0084 del 08 de julio de 2015 de Juan Diego Cardeño Vanegas, factura de venta No. 0098 del 11 de julio de 2015 de Diego Alejandro Acevedo Aguirre, factura de venta No. 0069 del 13 de julio de 2015 de Jhon Jaderth Montoya Serna, factura de venta No. 0076 del 14 de julio de 2015 de John Esteban Cardeño Vanegas, factura de venta No. 0087 del 13 de julio de 2015 de Oscar Adolfo García Villegas, factura de venta No 0071 del 14 de julio de 2015 de Edwin Enrique Pérez Rengifo, factura de venta No. 0070 del 14 de julio de 2015 de Gustavo Hernando López Quintero, factura de venta No. 0045 del 10 de julio de2015 de Dairo Alonso Gómez Quintero, factura de venta No. 0053 del 13 de julio de 2015 de Wilfer Norbey Giraldo Gómez, factura de venta No. 0050 del 10 de julio de 2015 y factura de venta No. 0051 del 11 de julio de 2015 de Grirley Enrique Acevedo Gallego, factura de venta No. 0018 del 09 de julio de 2015 y factura de venta No. 0020 del 13 de julio de 2015 de Kevin Damián García Giraldo y factura de venta No. 0015 del 14 de julio de 2015 de José Julián Giraldo Henao. Lo anterior corresponde a 50.130,88 gramos finos oro chatarra (Sin verificación física). Valor liquidado y pagado de regalías $155.798.197. Precio base para liquidar regalías $77.695,73 correspondiente al mes de julio de 2015. No. Visto Bueno ANM-EMP-20150721-1842 del 21 de julio de 2015.” (Negrilla y Subrayado fuera de texto).
La ANM, también CERTIFICA en el documento ANM 20173200088591 del 17 de abril de 2017, que es anexo del documento ANM 20243210565381 del 21 de octubre del 2024, de manera clara, precisa, didáctica y comprensible, que TODOS LOS TRÁMITE S ADMINISTRATIVOS Y DOCUMENTALES que debía cumplir AURUM ZONA FRANCA ante tal entidad, para obtener la APROBACION DE VISTO BUENO, a través de la plataforma VUCE, con lo cual se demuestra la PROCEDENCIA LICITA de los minerales a exportar, siempre fueron cumplidos a cabalidad, y afirma que: “no se han identificado inconsistencias o posible falsedad en documentos para exportar o certificar el origen de cualquier mineral”, por la empresa, durante todo el tiempo de su vida comercial, y que NUNCA importó a Zona franca, exportó a resto del mundo o comercializó MINERALES DE ORIGEN PRIMARIO, es decir, productos o subproductos mineros, que son aquellos extraídos directamente de yacimiento minero, de acuerdo a la definición de estos términos en el GLOSARIO TÉCNICO MINERO.
La ANM en el documento Radicado ANM 201732000088591 del 17 de abril de 2017, certifica lo siguiente:
“…( ).Dicho lo anterior, se aclara que no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA SAS, con origen de explotadores mineros autorizados, ni se han identificado inconsistencias o posible falsedad en documentos para exportar o certificar el origen de cualquier mineral. La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ), procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifique conductas que ameriten esta actuación por parte de esta entidad.” (Negrillas, cursiva y subrayado fuera de texto).
Cuando la ANM, expresa: “La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ) procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifiquen conductas que ameriten esta actuación por parte de esta entidad.”, la misma AGENCIA NACIONAL DE MINERÍA ratifica que la sociedad AURUM ZONA FRANCA nunca ejecutó actos irregulares en el desarrollo de sus actividades comerciales, y frente al punto de que “…no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA S.A.S., con origen de explotadores minero autorizados…”, esto es más que claro, dado que el activo de la sociedad AURUM era ORO CHATARRA procedente de oro en desuso para su comercialización, el cual adquiría directamente con sus proveedores de CASAS DE COMPRAVENTA.
En el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, también dice:
“Frente al punto quinto de su comunicación la Coordinadora del Grupo de Defensa Jurídica de la ANM mediante mensaje electrónico del 19 de diciembre del 2024, señaló que:
“Al respecto me permito informarle que una vez verificada la base de datos del Grupo de Defensa Jurídica no se evidencia denuncia alguna instaurada por parte del Grupo de Defensa Jurídica, así como tampoco alguna solicitud del Área Misional para interponer alguna denuncia en contra de dicha sociedad”..( )…
Demostrado lo anterior, no deja dudas que es completamente FALSO afirmar temerariamente, que AURUM ZONA FRANCA SAS o cualquiera de sus proveedores directos (exportadores desde el Territorio aduanero Nacional a ZONA FRANCA SAS) o indirectos, clientes compradores y vendedores de ORO CHATARRA a las CASAS DE COMPRAVENTA, presentaron alguna vez, documentación fraudulenta o con presencia de “irregularidades” ante cualquier entidad del Estado y específicamente ante la ANM, quien, repito, es la AUTORIDAD DELEGADA del Estado en el tema de revisión de la documentación ante la plataforma VUCE y quien tiene la potestad para definir la PROCEDENCIA LÍCITA DEL ORO CHATARRA, a través de la APROBACION DE VISTO BUENO.
Cuando la ANM mediante VISTO BUENO APROBADO “No ANM-EMP-20150721-1842 del 21 de julio de 2015”, aprueba la documentación presentada por el exportador, respecto al ORO CHATARRA incautado el 28 de julio de 2015, certifica que el exportador ha demostrado con ello, la PROCEDENCIA LICITA de ese ORO CHATARRA incautado.
TODO lo anteriormente expuesto, refuta de manera contundente, cualquier supuesta “PRUEBA” o EMP en que se diga que la empresa AURUM ZONA FRANCA SAS, “exhibió documentación con irregularidades”, ante cualquier entidad, concretamente la ANM, o ante cualquier otra autoridad civil o militar, demostrando que es completamente falso que se insinúe o peor aún, se afirme temerariamente, que la documentación que certifica la legalidad, licitud y origen del ORO CHATARRA incautado a AURUM ZONA FRANCA SAS el día 28 de julio de 2015, en las instalaciones del aeropuerto OLAYA HERRERA de Medellín, sea FRAUDULENTA o con presencia de “irregularidades”.
- DESVIRTUALIZACION DEL ARGUMENTO: “Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa.”
Esta afirmación surge de unas investigaciones y de un interrogatorio bastante cuestionable desde el punto de vista legal, que le fueron realizados a uno de los proveedores de AURUM ZONA FRANCA SAS, el ciudadano GUSTAVO HERNANDO GOMEZ QUINTERO, quien le vendió ORO CHATARRA a AURUM ZONA FRANCA SAS, de aquel que fue irregularmente incautado el 28 de julio de 2015 en las instalaciones del aeropuerto OLAYA HERRERA de Medellín, no obstante, vamos a desvirtuar completamente las conclusiones que llevaron a jueces y magistrados a referir supuestas “inconsistencias” o “irregularidades graves” en el contenido de algunos CONTRATOS DE COMPRA VENTA CON PACTO DE RETROVENTA, que el proveedor, GUSTAVO HERNANDO GOMEZ QUINTERO, calificó y explicó que eran, “errores de escritura”, siendo descalificada tal justificación, precisamente por jueces y magistrados que cometieron peores y GARRAFALES ERRORES, en el proceso de E.D del oro y en la redacción de las sentencias de primera y segunda instancia, a quienes, cuando se les solicito la explicación de tan GARRAFALES ERRORES, mediante sendos DERECHOS DE PETICIÓN, uno, el juez de primera instancia, no dio explicación de tan GARRAFAL ERROR, y el Magistrado ponente de la Sentencia de Segunda instancia, PEDRO ORIOL AVELLA FEANCO, mediante la Aclaración sentencia Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01 (E.D. 240), dio exactamente la misma explicación dada por GUSTAVO HERNANDO GOMEZ QUINTERO, de haber sido unos “lapsus calami”, “errores de escritura” y/o “errores mecanográficos”.
Veamos:
Dice en los folios 46-49 del Fallo de Segunda instancia, lo siguiente:
“Determinado el objeto social de la afectada con el certificado de existencia y representación de la Cámara de Comercio, así como la verificación que la empresa AURUM ZONA FRANCA S.A.S, está autorizada en el Registro único de Comercializadores de Minerales, se procede a examinar si en efecto la sociedad pudo documentar la legalidad del material que fue encontrado en poder de la transportadora.
Al respecto, fue escuchado en entrevista Gustavo Hernando López Quintero, quien en calidad de proveedor de material mineral oro en desuso para exportar por la empresa Aurum Zona Franca S.A.S. señalo que “…Yo soy el propietario de la compraventa con pacto de retroventa con razón social Gustavo Hernando López Quintero, desde julio de 2014 tengo el establecimiento ubicado en la calle 12 6- 12 interior 101, este negocio como tal se dedica a la compra de artículos en desuso de segunda mano, compramos el oro contenido en cadenas, argollas, pulseras de oro contenido en los elementos, es decir en la retroventa si el vendedor quiere recuperar los elementos. Yo le respondo por el oro contenido en esos elementos, yo genero un contrato de compraventa con pacto de retroventa de plazo máximo de ocho días en vehículos en desuso, yo los comercializó así como llegan o los fundo, según criterio de la Agencia Nacional de Minería esos elementos en chafalonía al ser fundidos no pierden su denominación, sigue siendo material transformado, simplemente cambio de estado; el proceso de fundición que yo hago es fundirlo en una cuchara o crisol se vacía en un lingote, se toma el peso y se analiza por espectrometría. No tengo registro de RUCOM porque nuestro sector de acuerdo de acuerdo al acuerdo 276 del 17 de febrero de 2015, no estamos obligados a inscribirnos en RUCOM por manejar artículos en desuso, solo trabajo con material transformado en desuso, Chafalonía, (sic), nunca he comprado mineral oro extraído de la mina…
Una vez realizadas las anteriores precisiones, empezamos por reiterar que la incautación de mineral fue producto de la información suministrada por una fuente no formal con dos días de antelación a la ocurrencia de los hechos, pudiéndose constatar lo narrado por éste el 28 de julio de 2015, cuando los policiales se acercaron al lugar e incautaron el mencionado bien.
Además de la coincidencia entre lo advertido por la fuente no formal y la materialización de los hechos conforme éste lo relato, se debe agregar el hecho que se presentaron irregularidades con la documentación suministrada por la empresa AURUM ZONA FRANCA S.A.S.
Evidencia de ello, se allegó el informe investigador de campo del 8 de octubre de 2015, en el cual se advierte que “…Con el fin de verificar la existencia en vida de los nombres que registran como vendedores en los contratos de compraventa con pacto de retroventa; documentos aportados por el señor Gustavo Hernando López, se adelantó búsqueda selectiva en base de datos pública Fosyga…De los cuarenta y dos (42) nombres y números de documento, se observa que catorce nombres y/o números de documentos no corresponden; la mayoría de personas oscilan entre los veinte y treinta y cinco años, y se encuentran domiciliados en los municipio de Segovia y Remedios- Antioquia, sector donde se encuentran una gran parte de zona de explotación ilegal de oro…Se solicitó a la Registraduría Nacional del Estado Civil las tarjetas de preparación de las cedulas de ciudadanía de los números de identificación registrados en los contratos de compraventa, donde se obtienen treinta y cuatro (34) decadactilares y las siguientes personas presentaron inconsistencias en los números de documentos registrados…
De lo expuesto en el referido informe, llama la atención de la Sala que haya inconsistencias en los nombres y cédulas de las personas con las que se celebraron contratos, resultando admisible que se configuraran errores en los datos de uno o dos sujetos, sin embargo, es sospechoso que se presenten inconsistencias respecto de catorce individuos.
Sobre dicho aspecto fue indagado Gustavo Hernando López Quintero manifestó lo siguiente: “…PREGUNTA: Que explicación nos puede dar que en los documentos de compraventa con pacto de retroventa aportados por usted, y sometido a informe de investigador de campo del 8 de octubre de 2015 por miembros del CTI determinaron que algunos nombres no corresponden a la número de documento aportado; que se han registrado número de cédulas para varias personas con diferentes nombres y en algunos casos las facturas registran los datos de la misma persona, pero las firmas no son similares. En este estado de la diligencia se procede a dar lectura al acápite de las observaciones encontradas por la perito contable grupo investigativo lavado de activos, vista a y con el fin de ser más claro en la pregunta se procede a interrogar en forma específica así: en la primera observación que se le pone de presente ubicada en el folio 19 del cuaderno 2 copia de contrato nº 1451 se observa que la cedula del cliente se encuentra tachada que explicación nos puede dar a esa irregularidad y quien elaboro dicho contrato. CONTESTO: Error mecánico de la persona que escribió por haber dictado la persona el número de cedula mal, en este caso mi señora…”..(Negrillas fuera de texto)
Se reitera que tal excusa resulta inverosímil, pues es lógico que ello hubiera sucedido en pocos casos, sin embargo, no fue así, pues por el contrario hay varias inconsistencias con las cuales se denota que tal situación no obedeció a un error.
De igual manera, López Quintero en la mencionada salida procesal manifestó que: “…PREGUNTADO: Frente a los contratos 1472 y 1473 visto a folios 297-298 del cuaderno nº 1 ambos con fecha 10 junio de 2015 siendo la misma persona en calidad de vendedor por el número de cedula registrado en el documento y los valores del acto de compraventa son por valor de $5.622.120 para el contrato 1473 y $5.868.450 para el contrato 1472 cuyos artículos de venta era un reloj y 3 manillas (105 gramos) para el 1473 y un collar suelto macizo en oro chatarra de 90 gramos. Observándose que no concuerda en el nombre, pero si el apellido del vendedor que nos puede decir al respecto. CONTESTO: Esos son la misma persona que vendió en diferente momento u simplemente firmo diferente. PREGUNTADO: En los contratos 1470 visto a folio 300 C.O. 1 y 1469 folio 1 del cuaderno 2, ambos con fecha 9 de junio de 2015el cliente es la misma persona porque registra un mismo nombre PABLO TAMAYO, aunque los números de cedula varían en un digito. CONTESTO: Es un error de escritura se fue por error de la escritura un número diferente. En cédula y firma es la que da el señor…”
De lo expuesto por Gustavo Hernando siempre trata de justificar los errores con excusas que resultan inverosímiles, como ocurre en el presente caso, esto es, que a pesar de registrase inconsistencia en los nombres del vendedor, en realidad corresponde a la misma persona, sino que firmó de forma distinta.
Por otro lado, se aportó el informe de investigador de campo –FPJ-11- del 8 de octubre de 2015, en el cual se señala que “…De acuerdo a la información pública obtenida, se conoció que el señor GUSTAVO HERNANDO LOPEZ QUINTERO identificado con la cédula de Ciudadanía Nº 71.675.107 de Medellín- Antioquia- se encuentra Relacionado como testaferro de la empresa AUTROY S.A.S. hoy AURUM ZONA FRANCA S.A.S.; y como dentro de la investigación que se adelanta el señor GUSTAVO LOPEZ se encuentra como proveedor de material mineral oro en desuso para exportar por la empresa AURUM ZONA FRANCA S.A.S…”
También es importante resaltar del citado informe lo siguiente “…Con el fin de verificar la existencia en vida de los nombres que registran como vendedores en los contratos de compraventa con pacto de retroventa, documentos aportados por el señor Gustavo Hernando López…Se realizaron llamadas telefónicas que registran las personas en las tarjetas decadactilares, donde la mayoría se encuentra fuera de servicio y en otros no conocen a las personas; sin embargo, al hacer llamada al abonado telefónico 034 2741463 correspondiente al señor RAMIRO ANTONIO PEÑA GOMEZ C.C. Nº 15.509.533, contesto una señora donde me informo que el señor Ramiro Peña se desempeña como oficio de minero –barequero y se encuentra trabajando en una finca en zona de Remedios-Antioquia, que padece de una enfermedad en la vista y que es muy difícil la comunicación con el puesto que la finca esta apartada de la zona rural…Se consulto en la página pública del Sistema Integral de Información de la Protección Social, Registró Único de Afiliados SISPRO: Consulta RUAF, donde se consulta todas las afiliaciones de una persona en el sistema de Salud, Pensión, riesgos laborales etc. Se puede decir que de las treinta y cinco (35) personas que si les corresponde la información en los contratos de pacto de retroventa, se encuentran dieciséis personas activas o inactivas al sistema general de Riesgos Laborales ARP SURA, ARP POSITIVA COMPAÑÍA DE SEGUROS y COLPATRIA; reportando como actividad económica de riesgo “EXTRACCIÒN DE METALES PRECIOSOS, INCLUYE SOLAMENTE A EMPRESAS DEDICADAS A ACTIVIDADES DE BENEFICIO Y EMPRESAS DEDICADAS A ACTIVIDADES CONEXAS”, por lo que se puede inferir que son personas que laboran y se dedican a la explotación de minerales en el sector de Remedios y Segovia- Antioquia…”
También se advierte en el mencionado informe que “…se solicitó a la compañía de seguros ARL POSITIVA, informar para que empresa se encuentran o estuvieron afiliados las personas que se Relacionan a continuación y donde su actividad económica de riesgo reporta la “EXTRACCIÒN DE METALES PRECIOSOS, INCLUYE SOLAMENTE A EMPRESAS DEDICADAS A ACTIVIDADES DE BENEFICIO Y EMPRESAS DEDICADAS A ACTIVIDADES CONEXAS”. Donde se infiere que estas personas al parecer vendieron a la compraventa comercial de Gustavo Hernando López material extraído de mina por su actividad laboral ejercida y no joyería en desuso o chafalonía…”
Con base en las pruebas reseñadas no queda duda que se allegaron como soporte para justificar el origen del mineral contratos de compraventa con irregularidades en las que aparecen datos incorrectos de los vendedores, es más sobre algunos se pudo establecer que se dedican a la extracción de minerales, entre los cuales se encuentra Ramiro Antonio Peña que se desempeña como minero-barequero, más exactamente en Remedios -Antioquia.”
Hasta aquí lo copiado de la sentencia de Segunda instancia.
—————————————————————————————————————————————————————-
COMENTARIO Y DESVIRTUALIZACION DEL ARGUMENTO:
Sea lo primero indicar que llama la atención, la incoherencia del discurso DELIRANTE, de jueces y magistrados, por un lado aseveran de manera completamente FALSA, que todo el ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, procedía supuestamente de yacimientos mineros ilegales localizados en el municipio de Buriticá, el cual está localizado en el Occidente de Antioquia, sin embargo cuando en una supuesta investigación, realizada por algún estamento del Estado, encuentran clientes vendedores de ORO CHATARRA al exportador GUSTAVO HERNANDO LOPEZ QUINTERO, proveedor de AURUM ZONA FRANCA de aquel mismo ORO CHATARRA, eran ciudadanos residentes en los municipios de Remedios y Segovia, conocidos municipios con historia centenaria de producción aurífera y ORFEBRERÍA TRADICIONAL, localizados en la región del Nordeste de Antioquia, distantes de Buriticá más de 140 kilómetros, con una duración del trayecto terrestre de aproximadamente 6 horas de viaje, lo único que se los ocurre argumentar es que también en esos dos municipios auríferos, ( Segovia y Remedios), hay potencialmente minería ilícita, para acomodar su endeble argumento.
Se pregunta uno:
¿Sera que estos jueces y magistrados no conocen, ni TAMPOCO estudian la geografía Nacional?
También se pregunta uno:
¿Al fin, según estos jueces y magistrados, de donde es que era procedente el ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, en las instalaciones del aeropuerto OLAYA HERRERA de Medellín, de la zona minera del municipio de Buriticá, occidente antioqueño, o de la zona minera de los municipios de Remedios y Segovia, nordeste antioqueño, los cuales están distantes a más de 140 kilómetros de Buriticá?
La conclusión que uno deduce, es que era tal el prejuicio y el afán por extinguir el derecho de dominio de ese ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, por parte de jueces y magistrados, respondiendo quien sabe a qué tipo de intereses, que esos mismos jueces y magistrados no se dan ni cuenta de sus propias incoherencias, en sus delirantes discursos.
Recordemos nuevamente y tengamos siempre presente, que este ORO CHATARRA incautado a la empresa AURUM ZF, fue objeto de un PECULADO POR APROPIACIÓN, ya debidamente denunciado ante la Fiscalía General de la Nación y ante la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES”, por estar involucrado potencialmente, un aforado constitucional y muy seguramente otros altos funcionarios de la RAMA JUDICIAL…
Veamos ahora, que el proveedor de AURUM ZONA FRANCA SAS y exportador a Zona franca de Bogotá, el señor GUSTAVO HERNANDO LÓPEZ QUINTERO en el momento de la incautación de oro, es decir 28 de julio de 2015, era un comerciante registrado ante la CÁMARA DE COMERCIO, comprador nacional de ORO CHATARRA, mediante los conocidos contratos de COMPRA VENTA CON PACTO DE RETROVENTA, que se acostumbran en las llamadas “CASAS DE COMPRAVENTA” antes conocidas como “casas de empeño” o “prenderías” y quien, repito, tenía al día toda su documentación comercial, de tal manera que darle el adjetivo de “testaferro” es una completa desconsideración y violación del derecho humano al buen nombre y a la presunción de inocencia.
De otro modo al observar y estudiar en detalle el contenido de las respuestas dadas por GUSTAVO HERNANDO LÓPEZ QUINTERO en los interrogatorios, de hecho muy cuestionables desde el punto de vista legal, NO SE OBSERVA NINGÚNA IRREGULARIDAD, y más bien podríamos decir que los cuestionamientos que le hacen el Juez de primera instancia y los confirma el Juez de segunda instancia y demás Magistrados, se deben a la mayor desconsideración humana, cuando descalifican las respuestas de GUSTAVO HERNANDO LÓPEZ QUINTERO por decir el interrogado que se debían a “errores de escritura”, sin aplicarse para ellos mismos, (jueces y magistrados), en una franca actitud de “DOBLE MORAL”, aquella sabia sentencia del evangelio: “mirar la paja en el ojo en el ojo ajeno y no la viga en el propio” y vaya tamaño de VIGA la que tienen clavada en ambos ojos estos funcionarios de la RAMA JUDICIAL, o también otra del Evangelio, “con la vara que midas serás medido” y vaya vara con la que habría que medir a esos funcionarios mal preparados de la RAMA JUDICIAL …
Y tampoco aplican aquel sabio proverbio popular, que se nos enseña sobre la equidad en la justicia, en las cosas simples de la vida: “lo que es bueno pare el pavo, es buena para la pava”, todo esto se explicara en detalle más adelante.
También se evidencia la más total ignorancia y desconocimiento, por parte de “JUECES Y MAGISTRADOS”, de la idiosincrasia propia de nuestros pueblos y municipios, en este caso de los tradicionales pueblos mineros auríferos situados en nuestra “Colombia profunda”, como lo son los municipios de Remedios, Segovia, Santa Fe de Antioquia, por mencionar solo algunos del departamento de Antioquia y tantos otros localizados en toda la geografía del país, teniendo en cuenta que son muchísimos los municipios de tradición aurífera y paralela o concomitantemente tradición orfebre, porque estas dos actividades son vocacionales y complementarias, en todo el país.
Esa ignorancia y total desconocimiento de la idiosincrasia y tradición, de determinados trabajadores y de determinados, artes y oficios, es característica de altos funcionarios del Estado, en este caso, los Jueces y Magistrados, quienes resuelven sus fallos y sentencias desde cómodas y confortables oficinas, situadas en las principales ciudades del país, pero que no salen a investigar, preguntar, averiguar, conocer y aprender de los usos, las costumbres, tradiciones y en general, repito, de la idiosincrasia de las regiones del país y de los oficios y trabajadores, en los casos que deben resolver e impartir justicia, en este caso de los municipios auríferos y de las artes, costumbres y tradiciones de ciertos oficios, como orfebres tradicionales, mineros de todas las escalas, comerciantes de oro, así como el funcionamiento tradicional y la manera de operar de los compradores de oro, plata, platino y gemas y piedras preciosas, en las llamadas CASAS DE COMPRAVENTA, antes conocidas como “CASAS DE EMPEÑO” o “PRENDERÍAS”.
Después, esos Jueces y magistrados que no estudian, ni investigan sobre la idiosincrasia propia de estos grupos poblacionales y de esos oficios, artes o actividades, imparten justicia con total inequidad por la cantidad de malinterpretaciones alejadas de la realidad y cometiendo cualquier cantidad de injusticias, sinceramente deberían avergonzarse por NO ESTUDIAR estos usos, costumbres y tradiciones, propios de aquellos casos a los que deben impartir justicia de manera imparcial, además de tener cualquier cantidad de ayudantes y dependientes jurídicos, que sí podrían realizar tales actividades, antes de proyectar irresponsablemente y sin fundamentos las sentencias. providencias y fallos, pareciera que viven en otro país y porque no decirlo, algunos pareciera que viven en la luna y levitando.
Veamos, copio textualmente los aspectos que consideró relevantes el Juez de Segunda instancia, respecto a las declaraciones del señor GUSTAVO HERNANDO LÓPEZ QUINTERO, para sacar como conclusión, ese argumento falaz que estamos desvirtuando: “Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa.”
Dice el fallo de segunda instancia la siguiente conclusión:
“De lo expuesto en el referido informe, llama la atención de la Sala que haya inconsistencias en los nombres y cédulas de las personas con las que se celebraron contratos, resultando admisible que se configuraran errores en los datos de uno o dos sujetos, sin embargo, es sospechoso que se presenten inconsistencias respecto de catorce individuos.”
Cuando el ciudadano GUSTAVO HERNANDO LÓPEZ QUINTERO, responde, explicando algunas de las supuestas “inconsistencias”, que son debidas a “Error mecánico de la persona que escribió por haber dictado la persona el número de cedula mal, en este caso mi señora…” o “Es un error de escritura, se fue por error de la escritura un número diferente. En cédula y firma es la que da el señor”, los jueces y magistrados que fallaron en primera y segunda instancia, “se rasgan sus vestiduras”, llegando al extremo de calificar desconsideradamente al ciudadano GUSTAVO HERNANDO LÓPEZ QUINTERO, como un “delincuente”, cuando desproporcionadamente y sin la más mínima consideración humana, con un rasero de doble moral, “ven la paja en el ojo ajeno, sin ver la viga que tienen en su propio ojo”, (lo cual explicare más adelante).
Estos funcionarios judiciales, repito, sin consideración humana alguna, dicen textualmente:
“Se reitera que tal excusa resulta inverosímil, pues es lógico que ello hubiera sucedido en pocos casos, sin embargo, no fue así, pues por el contrario hay varias inconsistencias con las cuales se denota que tal situación no obedeció a un error.”
Otra de las respuestas dadas por el ciudadano GUSTAVO HERNANDO LÓPEZ QUINTERO, referentes a explicar el porqué de dos firmas distintas de un mismo vendedor: “Esos son la misma persona que vendió en diferente momento u simplemente firmo diferente”, fue satanizada por esos mismos jueces y magistrados, diciendo: “De lo expuesto por Gustavo Hernando, siempre trata de justificar los errores con excusas que resultan inverosímiles, como ocurre en el presente caso, esto es, que a pesar de registrase inconsistencia en los nombres del vendedor, en realidad corresponde a la misma persona, sino que firmó de forma distinta.”
A continuación explico de manera extensa y basada en PRUEBAS IRREFUTABLES, la actitud hipócrita, de doble moral y desconsiderada de estos jueces y magistrados, al calificar algunos “errores” contractuales de escritura, que no tienen mayor importancia, que podrían existir en algunos Contrato de Compra venta, tramitados por el ciudadano GUSTAVO HERNANDO LÓPEZ QUINTERO, un ciudadano del común, con instrucción hasta secundaria, y que bien podrían ser simples “errores de escritura”, o “lapsus calami”, como él lo explica, cuando ellos mismos, JUECES ESPECIALIZADOS, MAGISTRADOS DE ALTO TRIBUNAL, incluso MAGISTRADOS DE LA CORTE SUPREMA DE JUSTICIA, funcionarios con altos grados de instrucción y de conocimiento, que cuentan con grupos de profesionales de apoyo, con importantes responsabilidades, ya que deben dictaminar justicia, explicaron con las mismas palabras que utiliza GUSTAVO HERNANDO LÓPEZ QUINTERO, “lapsus calami” y “errores mecanográficos”, a GARRAFALES ERRORES que si violaron el DEBIDO PROCESO y otros derechos fundamentales en contra de los afectados y de la empresa AURUM ZONA FRANCA SAS, en este mismo proceso de E.D del oro chatarra incautado el 28 de julio de 2015, en donde ellos mismos sin ningún rubor, cometieron, tales MONUMENTALES ERRORES, que los encontramos por decenas, tanto en las actuaciones del juez de primera instancia, como lo que es más grave, en la redacción del mismo FALLO, tanto del FALLO DE PRIMERA como de SEGUNDA INSTANCIA y lo que si verdaderamente es inadmisible, en la REDACCIÓN DE LA SENTENCIA FINAL, violando grave e impunemente el numeral segundo del artículo 49 de la ley 1708 de 2014, todo lo anterior, por la gravedad del hecho, repito, lo voy a explicar extensamente, para que no deje duda alguna.
Comencemos a denunciar los GRAVISIMOS ERRORES encontrados en las actuaciones del JUEZ SEGUNDO DE EXTINCIÓN DE DOMINIO DE ANTIOQUIA, el “juez especializado” José Víctor Aldana Ruíz, recogidas en el CUADERNO PRINCIPAL denominado “REQUERIMIENTOS” del proceso 13571 de E.D, cuando sin ningún cuidado este “juez especializado”, describe innumerables veces el bien, objeto del proceso de extinción de dominio, con gravísimos ERRORES, aspecto clave en la ley de E.D artículos, violando el DEBIDO PROCESO, al incumplir flagrantemente los siguientes artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): a) Artículo 118, numeral 1. b) Artículo 126, numeral 2. c) Artículo 132, numeral 1 y el más grave el numeral 2 del artículo 49 de la misma ley.
En dicho cuaderno denominado “REQUERIMIENTOS”, estudiando, desde el principio de la actuación vemos en el folio marcado manualmente 17 y los folios marcados manualmente 36 a 45, como el JUEZ JOSE VICTOR ALDANA ORTIZ, quien avoca conocimiento por el proceso de E,D, por una cantidad descomunal de oro de “61.884.57 Kg de oro” y posteriormente, el mismo está ordenando, a través de la secretaria de su despacho, la publicación de los EDICTOS EMPLAZATORIOS y también está la documentación que sustenta que fueron publicados en un diario de amplia circulación como el periódico EL TIEMPO y una emisora radial como “RADIO ESTUDIO SAS, LA VOZ DE LAS ESTRELLAS” para ser debidamente publicados en tales medios de comunicación, por otra descomunal cantidad de oro: “Sesenta y dos mil ochocientos ochenta y cuatro punto cincuenta y cuatro, (62884,54), kilogramos de oro.”(…).
En el folio numerado manualmente No 36, esta consignado el AUTO con fecha 12 de octubre de 2016, donde el Juez especializado, JOSE VICTOR ALDANA ORTIZ, emite orden a su secretaria a realizar el emplazatorio a terceros indeterminados para que comparezcan a hacer valer sus derechos, de conformidad con lo señalado en el artículo 140 de la ley 1708 de 2014.
En el EDICTO EMPLAZATORIO firmado por CLARA INES SANCHEZ PRIETO, secretaria, fijado el 14 de octubre de 2016, dice textualmente que:
“CITA Y EMPLAZA”
“A LOS TERCEROS INDETERMINADOS, para que comparezcan a estos juzgados para hacer valer sus derechos dentro del proceso de extinción de dominio No “2016-000016-00, (Rad 13571 E.D), siendo afectada empresa AURUM ZONA FRANCA SAS, dando cumplimiento a lo ordenado en el auto del 12 de octubre del presente año, de conformidad con lo dispuesto en el artículo 137 de la Ley 1708 de 2014, proferido dentro del citado radicado que AVOCO CONOCIMIENTO de la acción de extinción de dominio en donde resultaron afectados los siguientes bienes:
- Sesenta y dos mil ochocientos ochenta y cuatro punto cincuenta y cuatro (62884,54) kilogramos de oro.”(…). (Negrilla y subrayado fuera de texto).
A continuación, y para que no quede duda de tan terribles y GROTESCOS ERRORES, se plasman los documentos referidos, tomados del CUADERO PRINCIPAL denominado “REQUERIMIENTOS” del proceso 13571 de E.D.
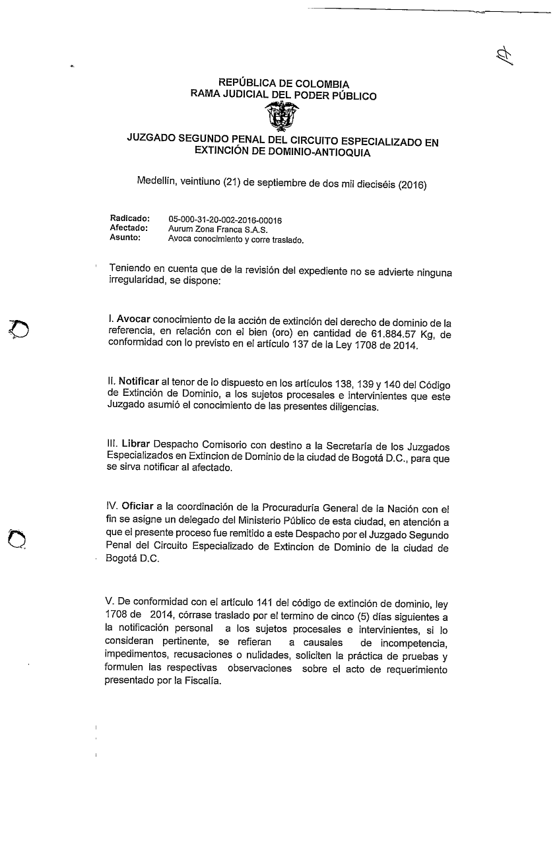
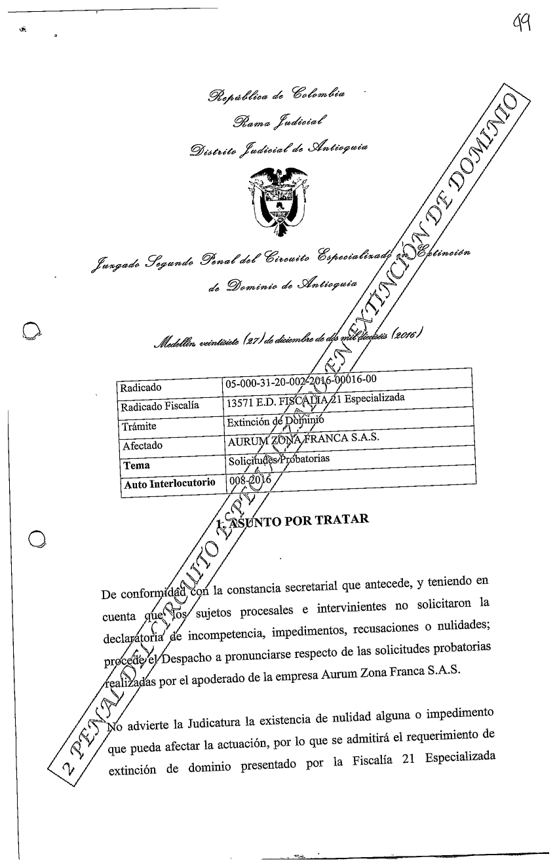
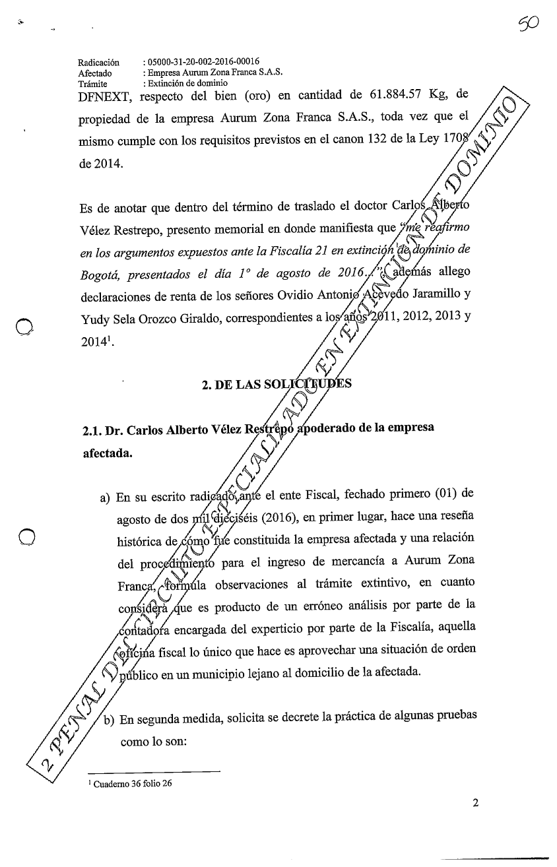
Si hasta aquí hacemos un recuento “contable” de “cuantas veces”, el JUEZ SEGUNDO ESPECIALIZADO DE EXTINCIÓN DE DOMINIO DE ANTIQUIA, ha cometido el MONUMENTAL Y CRASO ERROR, de describir el bien objeto del proceso de EXTINCIÓN DE DOMINIO, vemos que lo ha hecho o lo ha generado por su descuido y falta de atención, al revisar el CUADERNO DE REQUERIMIENTOS del proceso 13571 de E.D de la fiscalía 21 de E.D, en los folios 17, 36, 43 (dos veces), 50, 139, un total de 6 veces, sin contabilizar aun, los ERRORES más graves e imperdonables, donde VIOLA FLAGRANTEMENTE el numeral 2 del artículo 49 de la ley 1708 de 2014, los ERRORES cometidos en el texto del fallo y lo peor e inadmisible la redacción final de la SENTENCIA condenatoria.
Veamos:
El MONUMENTAL e IMPERDONABLE ERROR, que no se podría decir que fue por un “simple descuido”, porque tan MAGNO ERROR esta consignado en documentos fundamentales dentro del proceso de EXTINCIÓN DE DOMINIO, como son el AVOCO, EL EDICTO EMPLAZARTORIO, LA PUBLICACION DEL EDICTO EMPLAZATORIO EN DOS MEDIOS MASIVOS DE COMUNICACION, LA RESOLUCION DE LAS SOLICITUDES PROBATORIAS, Y EL EDICTO, INFORMANDO LA SENTENCIA CONDENATORIA, del 05 de mayo de 2017, que serían suficiente argumento para declarar NULA la actuación y Sentencia de este juez descuidado, por violación al DEBIDO PROCESO , al incumplir flagrantemente los siguientes artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): a) Artículo 118, numeral 1. b) Artículo 126, numeral 2. c) Artículo 132, numeral 1, y lo peor, violar el numeral 2 del artículo 49 de la ley 1708 de 2014, al expresar por escrito en la REDACCIÓN DE LA SENTENCIA, que la cantidad de oro que es objeto de extinción de dominio, corresponde a la monumental cantidad de “62.884.54 KILOGRAMOS DE ORO”, o en otros apartes anota, “61.884.57 KILOGRAMOS DE ORO”, es decir en ambos casos más de 61 TONELADAS DE ORO, un TOTAL EXABRUPTO, que no corresponde ni al total de producción anual de oro de toda Colombia de cada uno de años recientes, y la cantidad de oro de muchos otros países productores de oro a nivel mundial, incluso de las reservas de oro de muchísimos países.
Analicemos ahora la REDACCIÓN DE LA SENTENCIA, de fecha 27 de abril de 2017, tal vez el documento más IMPORTANTE y el FUNDAMENTAL dentro de un proceso de EXTINCIÓN DE DOMINIO, encontramos que el JUEZ SEGUNDO DE EXTINCIÓN DE DOMINIO DE ANTIOQUIA, José Víctor Aldana Ruiz, comete tan CRASO ERROR en varias ocasiones. Veamos los folios, 2,4,6,28,29,75 y como asunto aún más grave, en el folio 75, numeral TERCERO, lo comete imperdonablemente al final, cuando decreta la extinción de dominio del oro, violando, varias veces flagrantemente, en el transcurso del texto, el numeral 2 del artículo 49 de la ley 1708 de 2014.
Al hacer la cuenta del número de veces que el Juez especializado, José Víctor Aldana Ruiz, comete tan MONSTRUOSO ERROR en la REDACCIÓN DE LA SENTENCIA, son otras 6 veces, que, sumadas a las ya contabilizadas en las actuaciones procesales, nos daría un GRAN TOTAL de 12 veces…, grave, muy grave.
A continuación, plasmo el folio 75-77 de la Sentencia No. 008-2017 del 27 de abril de 2017 Radicado.050003120002201600016-00, en su numeral TERCERO para que no quede la menor duda del GARRAFAL ERROR cometido por el JUEZ SEGUNDO DE EXTINCIÓN DE DOMINIO DE ANTIOQUIA, de nombre JOSE VICTOR ALDANA RUIZ, donde VIOLA EL DEBIDO PROCESO al incumplir flagrantemente el numeral 2 del artículo 49 de la ley 1708 de 2014 , lo cual sería suficiente causal para declarar NULA tal sentencia, al expresar por escrito que la cantidad de oro al que extingue su dominio a su legítimos propietarios es “61.884.57 Kg de oro”, y para completar el colmo del abuso y “doble moral”, en el numeral SÉPTIMO de la misma sentencia, compulsa copias para investigar a GUSTAVO HERNANDO GOMEZ QUINTERO, por la presencia de unos verdaderamente simples errores, en unos CONTRATOS DE COMPRAVENTA.
Me pregunto: ¿Siguiendo aquel el principio evangélico que dice: “Con la misma vara que midas serás medido”, será que por tan MONUMENTALES ERRORES REPETIDOS, deberíamos considerar que el JUEZ SEGUNDO DE EXTINCIÓN DE DOMINIO DE ANTIOQUIA, de nombre JOSE VICTOR ALDANA RUIZ, sería un potencial “delincuente” y se deberían “compulsar copias”, para que sea investigado por la FGN, la CSJ, o el ente que corresponda, como este mismo juez de manera desconsiderada lo hizo con el sencillo y humilde ciudadano GUSTAVO HERNANDO LOPEZ QUINTERO, por unos simples errores contractuales encontrados en unos CONTRATOS DE COMPRA VENTA?
Recordemos nuevamente y tengamos siempre presente, que este ORO CHATARRA incautado a la empresa AURUM ZF, y extinguido su dominio por este juez, con tantas irregularidades en su sentencia, fue objeto de un PECULADO POR APROPIACIÓN, ya debidamente denunciado ante la Fiscalía General de la Nación y ante la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES”, por estar involucrado potencialmente, un aforado constitucional y muy seguramente otros altos funcionarios de la RAMA JUDICIAL…
A continuación, se plasma el fallo de la SENTENCIA DE PRIMERA INSTANCIA emitida por el JUEZ SEGUNDO ESPECIALIZADO DE EXTINCIÓN DE DOMINIO DE ANTIOQUIA, de nombre JOSE VICTOR ALDANA RUIZ, donde se evidencia todo lo descrito anteriormente.
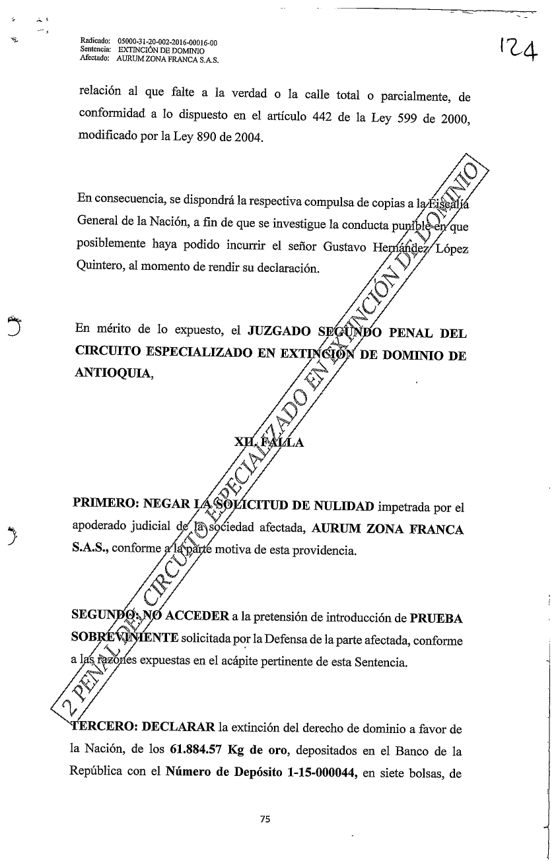
Analicemos ahora la actuación del Magistrado PEDRO ORIOL AVELLA FRANCO, magistrado ponente que atendió la APELACION y emitió fallo condenatorio de segunda instancia, el 05 de octubre de 2020, quien también descalificó de manera desconsiderada, al ciudadano del común, GUSTAVO HERNANDO LOPEZ QUINTERO, cuando argumento que tales errores simples encontrados en algunos CONTRATOS DE COMPRA VENTA CON PACTO DE RETROVENTA, se debían a “errores de escritura”, diciendo, el Magistrado PEDRO ORIOL AVELLA FRANCO que eso es INVEROSIMIL y sugiriendo que este honorable ciudadano es un “delincuente”. A este funcionario sí que le aplica aquella enseñanza evangélica, del hipócrita orgulloso de doble moral que: ”ve la paja en el ojo ajeno y no ve la viga en el ojo propio”, y vaya VIGA que tiene bien enquistada en su ojo o mejor en ambos, este funcionario de la RAMA JUDICIAL.
Recordemos nuevamente y tengamos siempre presente, que este ORO CHATARRA incautado a la empresa AURUM ZF, y extinguido su dominio por este juez, con tantas irregularidades en su sentencia, fue objeto de un PECULADO POR APROPIACIÓN, ya debidamente denunciado ante la Fiscalía General de la Nación y ante la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES”, por estar involucrado potencialmente, un aforado constitucional y muy seguramente otros altos funcionarios de la RAMA JUDICIAL…
Veamos:
En la sentencia ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, de fecha 05 de octubre de 2020, Magistrado Ponente DR., PEDRO ORIOL AVELLA FRANCO, falla diciendo se CONFIRMA la extinción del derecho de dominio sobre 61.884.5 kg de oro. Este MAGNO Y CRASO ERROR, de la descripción, identificación e individualización e individualización errada del bien objeto del proceso de extinción de dominio, lo comete en numerosas ocasiones, y sobre todo en el texto de la REDACCIÓN DE LA SENTENCIA, lo que hace inverosímil que sea por una simple ligereza, aquí hay que sospechar DOLO, pues el artículo 49 en su numeral 2 es muy específico con tal aspecto, que es inadmisible para un MAGISTRADO de un TRIBUNAL SUPERIOR DE EXTINCIÓN DE DOMINIO.
Pero veamos, no hay punto de comparación entre cometer “ERRORES” considerados “errores de forma contractuales”, que sean cometidos por ciudadanos del común como los cometidos por GUSTAVO HERNANDO GOMEZ QUINTERO, a que haya MONUMENTALES ERRORES, cometidos en una REDACCIÓN DE SENTENCIA, por un MAGISTRADO y su equipo de colaboradores, que según el numeral 2 del artículo 49 de la ley 1708, obliga a describir exactamente “la identidad o identificación, e individualización del bien, objeto del proceso” que se va a extinguir.
Se supone que MAGISTRADOS DE UN ALTO TRIBUNAL, con el conocimiento legal, curriculum vitae y la majestad, dignidad y responsabilidad que ostentan, además de tener un grupo de colaboradores, debe ser imperdonable tan craso error: “A quien más sabe, más se le debe exigir”, esta es sin duda, para cualquier TRIBUNAL INTERNACIONAL, una clara VIOLACION GRAVISIMA AL DEBIDO PROCESO y a OTROS DERECHOS DE LOS AFECTADOS.
Analicemos ahora en detalle, la REDACCIÓN DE LA SENTENCIA, ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, de fecha 05 de octubre de 2020, Magistrado Ponente Dr. PEDRO ORIOL AVELLA FRANCO, tal vez el documento más IMPORTANTE Y FUNDAMENTAL DENTRO DE TODO EL PROCESO DE EXTINCIÓN DE DOMINIO, que CONFIRMA la extinción del derecho de dominio sobre 61.884.5 kg de oro, encontramos que el Magistrado ponente comete tan CRASO ERROR “61.884.5 kg de oro” en varias ocasión es a lo largo del texto.
Veamos los folios, 1,2,3,4 (dos veces), 6,7,11,58,63 y como asunto más grave, en el folio 63, NUMERAL SEGUNDO, se comete el más MONUMENTAL ERROR en la redacción final de la sentencia final de extinción de dominio del oro, al incumplir y violar flagrante e impunemente, por MAGISTRADOS DE UN ALTO TRIBUNAL, en total en 11 (once) ocasión es, el numeral 2 del artículo 49 de la ley 1708 de 2014.
A continuación, copio textualmente del folio 63, de la sentencia ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, de fecha 05 de octubre de 2020, Magistrado Ponente DR. PEDRO ORIOL AVELLA FRANCO, donde VIOLA EL DEBIDO PROCESO, al incumplir flagrantemente, el numeral 2 del artículo 49 de la ley 1708 de 2014, cuando expresan por escrito que la cantidad de oro al que extingue su dominio a sus legítimos propietarios es “61.884.57 Kg de oro”, al expresar en su NUMERAL SEGUNDO lo siguiente:
“SEGUNDO: CONFIRMAR, la sentencia proferida por el Juez Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia, el veintisiete (27) de abril de dos mil diecisiete (2017), por medio de la cual, resolvió extinguir el derecho de los 61.884.57 Kg de oro de propiedad de la Sociedad AURUM ZONA FRANCA S.A.S. atendiendo lo expuesto en el acápite de la parte considerativa. “
Me pregunto, nuevamente:
¿Siguiendo aquel principio evangélico que dice: “Con la misma vara que midas serás medido”, será que por tan MONUMENTALES ERRORES REPETIDOS, deberíamos considerar que LOS MAGISTRADOS que firman esa sentencia, con todo el conocimiento, dignidad y experiencia que tienen y ostentan, serían unos “potenciales delincuentes” y en consecuencia se debería compulsar copias para que sea investigados por la autoridad competente, como de manera desconsiderada se hizo con GUSTAVO HERNANDO LOPEZ QUINTERO, por unos simples errores encontrados en unos CONTRATOS DE COMPRA VENTA, privados?
Ahora bien, como al ciudadano GUSTAVO GOMEZ QUINTERO le llevaron “contabilidad de los errores” contractuales de forma de unos contratos privados de COMPRAR VENTA CON PACTO DE RETROVENTA, hagamos el mismo ejercicio de “contabilidad” con los GARRAFALES ERRORES cometidos por JUECES Y MAGISTRADOS, en sus actuaciones y sentencias, en este proceso de E.D, tal sumatoria nos daría, 12 CRASOS ERRORES aportados por el Juez de Primera Instancia y 11 aportados por los MAGISTRADOS, para un GRAN TOTAL de 23 GRAVES ERRORES introducidos por Jueces y Magistrados en el proceso y en las sentencias.
Pero, si sumáramos la cantidad de veces que la FISCALÍA 21 de E.D y otros funcionarios de la RAMA JUDICIAL, contaminaron los CUADERNOS PRINCIPALES del PROCESO DE EXTINCIÓN DE DOMINIO 13571, con los cuales se “envenenó” la información analizada por la PERITO CONTABLE, y la presentada a los JUECES Y MAGISTRADOS, para que tomaran decisiones apartadas de la realidad y la justicia, serían innumerables y superaríamos con creses más de 50 veces, en que se cometió tan MONUMENTAL ERROR, de determinar erradamente “la identificación o identidad e individualización” del bien objeto del proceso de EXTINCIÓN DE DOMINIO, es decir la cantidad de oro en proceso de E.D, incautado injustamente a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, en las instalaciones del aeropuerto OLAYA HERRERA de Medellín, cuando de manera completamente equivocada y falsa, dijeron que dicha cantidad correspondía a “62.884.54 KILOGRAMOS DE ORO”, y en otros apartes de documentos a la igualmente monstruosa cantidad de “61.884.57 KILOGRAMOS DE ORO”, y tales diferencias se deben a que nunca el Estado Colombiano, VIOLANDO EL DEBIDO PROCESO, determinó mediante peritazgo idóneo, LA CANTIDAD EXACTA Y TOTAL DE ORO FINO o PURO, que contenía el universo de ORO CHATARRA que le fue incautado a la empresa AURUM ZONA FRANCA SAS.
Todo lo anotado anteriormente es una GRAVISIMA VIOLACION AL DEBIDO PROCESO, dado que durante todo el proceso de EXTINCIÓN DEL DERECHO DE DOMINIO, el mismo Estado, representado inicialmente por la Fiscalía General de la Nación, (Fiscalía 59, Eje Temático Protección de Recursos Naturales y Medio Ambiente, fiscal especializado Raúl Gerardo Marín Puentes), posteriormente por la FISCALÍA ESPECIALIZADA DE EXTINCIÓN DE DOMINIO, (Fiscal 21 Especializada de la DEFNEXT ANA AMERICA PEREIRA BUENDIA), el Servicio Geológico Colombiano, (SGC), el BANCO DE LA REPÚBLICA y finalmente LA RAMA JUDICIAL, de manera completamente irresponsable NUNCA realizaron la determinación exacta de LA CANTIDAD EXACTA TOTAL DE ORO PURO O FINO, que le fue incautada a la empresa AURUM ZONA FRANCA SAS y asimismo, jueces y magistrados basados en PRUEBAS FALSAS, por la NO determinación de LA CANTIDAD EXACTA TOTAL DE ORO PURO O FINO, y LA AUSENCIA DE AVALUO O CALCULO DEL VALOR MONETARIO DEL ORO EN PESOS COLOMBIANOS, precisamente por no conocer LA CANTIDAD EXACTA TOTAL DE ORO PURO O FINO, sino basados en cantidades exageradas e inexistentes de ORO, y avalúos exagerados no realizados mediante PERITAJE O PERITAZGO IDONEO, es decir PRUEBAS FALSAS, le extinguieron, INJUSTAMENTE, el derecho de dominio a la empresa afectada.
Repetimos, nuevamente se violaron innumerables veces el DEBIDO PROCESO, al incumplir flagrantemente los siguientes artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): a) Artículo 118, numeral 1.b) Artículo 126, numeral 2. c) Artículo 132, numeral 1, artículo 49 numeral 2.
La anterior sería suficiente evidencia para que un TRIBUNAL INTERNACIONAL, decretara la violación a derechos fundamentales de los afectados.
No obstante, la cantidad de irregularidades y ERRORES cometidos por la RAMA JUDICIAL, ya anotados, siguen anomalías adicionales, veamos:
Debido a las descomunales e inexistentes cantidades de oro FINO o PURO de “61.884.57 Kg”, presentadas y demandadas por la fiscalía de E.D (Radicado fiscalía E.D 13571), posteriormente extinguido su dominio a sus legítimos propietarios, mencionadas en las sentencias de primera instancia, Sentencia No. 008-2017 del 27 de abril de 2017 Radicado. 050003120002201600016-00 ; la sentencia de segunda instancia, Sentencia Rad.050003120002201600016-01, E.D. 240, , que según tales sentencias fue, repito, la descomunal cifra de 61.884.57 Kilogramos de oro, mediante derecho de petición de la empresa afectada, solicita al Magistrado Pedro Oriol Avella, quien fue ponente de la Sentencia Rad.050003120002201600016-01, E.D. 240, definir exactamente la cantidad exacta de ORO FINO o PURO extinguido, este funcionario, mediante el documento “ACLARACION DE SENTENCIA Acta 0113” de fecha 05 de noviembre de 2024, , reconoce haber cometido un “ERROR ARITMETICO”, en nuestro concepto de proporciones “ASTRONOMICAS”, y también, según el mismo funcionario, justifica que cometió un “lapsus calami”, “error de escritura”, o “error mecanográfico”, argumenta, corrigiendo entonces, que la cantidad exacta de ORO FINO o PURO extinguido, correspondía a la exagerada cantidad de 61.884.57 gramos de oro FINO o PURO, en donde en la parte final de la sentencia, el ad-quem concluyó:
“Ahora, bajo el apotegma según el cual en derecho las cosas se deshacen por el mismo procedimiento por el que fueron configuradas, es a la Sala de decisión, sumado esto a los anteriores presupuestos normativos, a la que corresponde proceder de conformidad.
Al despacho, a través del correo electrónico por medio del cual el señor Leonardo Augusto Ramírez Serna en calidad de socio de la empresa AURUM ZONA FRANCA S.A.S radicó derecho de petición por medio del cual requiere que se informe cuál fue la cantidad exacta en gramos, de ORO PURO, FINO O NETO, (expresado en números y en letras), por el que mediante sentencia de segunda instancia del cinco (05) de octubre de dos mil veinte (2020).
De la misma surge patente que se materializó un lapsus cálami, pues se advierte que en la parte considerativa de la sentencia adoptada por esta Corporación se resolvió entre otras cosas “…SEGUNDO: CONFIRMAR, la sentencia proferida por el Juez Segundo Penal del Circuito Especializado de Extinción de Dominio de Antioquia, el veintisiete (27) de abril de dos mil diecisiete (2017), por medio de la cual, resolvió extinguir el derecho de los 61.884.57 Kg de oro de propiedad de la Sociedad AURUM ZONA FRANCA S.A.S. atendiendo lo expuesto en el acápite de la parte considerativa…”(Negrillas fuera de texto)
En el informe de policía Nº S-2015-096842 del 7 de diciembre de 2015 se indicó que “…los 62.884.54 gramos de oro incautados en las instalaciones del aeropuerto Olaya Herrera por parte de la Policía Nacional, es producto de actividades mineras ilícitas ya que la documentación suministrada por la empresa AURUM ZONA FRANCA S.A.S. presenta irregularidades, versión que es corroborada por funcionarios de la Agencia Nacional de Minería…”2 (Sic)
Adicionalmente, en el expediente está el informe ejecutivo FPJ del 28 de julio de 2015 en el que señaló que “…Luego se procedió a verificar el mineral y ser pesado en presencia del señor MARCO JULIO GARAVITO SALAZAR…quien es el representante legal de la empresa AURUM ZONA FRANCA propietaria del mineral pesado tanto con los tarros y sus bolsas plásticas peso 64.5 Kilogramos…”3
Asimismo, en informe de campo FPJ-11- del 19 de agosto de 2015 se indicó que “…Luego de haber realizado el pesaje de material mineral (oro) se realiza la sumatoria de los valores, dando como resultado (sesenta y un mil novecientos ochenta y cuatro coma cincuenta y cuatro gramos) 61984,54 gramos; se dejan los recipientes nuevamente embalados y se adhiere bolsa de seguridad con logo TVS y referencia a cada paquete, por recomendación de los representantes de la empresa AURUM S.A.; para posteriormente ser dejados en la misma caja fuerte de las oficinas del Director de la Policía Nacional…Luego nuevamente se vuelve a sumar dando los siguientes valores: para un total de (Sesenta y dos mil ochocientos ochenta y cuatro coma cincuenta y cuatro) 62884,54 gramos…”4
De igual manera, el informe FPJ-11- del 21 de agosto de 2015 señaló que: “…En orden a lo anterior, con presencia del ministerio público, de los representados de la empresa Aurum Zona Franca S.A.S. de la policía judicial se procede a constituir la custodia de los 64,5 Kilogramos de un material con características similares al oro cuyo pesaje se hizo involucrando los tarros y bolsas plásticas que lo contenían…”5
Es más, en la sentencia proferida por este Tribunal se señaló “…A pesar que en las precitadas diligencias se arriba a la conclusión que el peso del oro incautado correspondía a 62.884.54 gramos y 64,5 Kilogramos, también es verdad que en aras de clarificar el asunto el Servicio Geológico Colombiano realizó el respectivo pesaje del mineral señalando que “…Comedidamente me permito remitir los resultados de 13 muestras de acuerdo con su solicitud de la referencia. Se Relacionan las masas de las muestras, los resultados del análisis elemental y los quilates (ley de oro) correspondientes. Se anexan las especificaciones del analizador FRX Portátil empleado, los certificados de calibración del equipo, el reporte de servicio técnico realizado este año y los certificados del químico Carlos Espitia que demuestran su competencia técnica en el manejo de este tipo de equipos…”6. Es así que se allegó el informe con los resultados indicando como peso 61.884.57 gramos7…”
Asimismo, se cuenta con el Depósito en custodia N° 1-15-000044 del Banco de la República del 21 de agosto de 2015 en el que se indicó “…paquetes cerrados y sellados que dicen contener en total 65,86 Kg (Peso bruto) de oro…”8.
Por lo tanto, en vista de que se configuran los presupuestos normativos para aclarar de oficio tal sentencia, se ordenará precisar en el numeral segundo de dicha providencia que el peso del mineral precioso objeto de extinción de dominio corresponde a 61.884.57 gramos y no como se puso en el resuelve de la decisión 61.884.57 Kilogramos.
- DECISIÓN
Con base en las consideraciones expuestas en precedencia, la Sala de Decisión Penal de Extinción de Dominio del Tribunal Superior del Distrito Judicial de Bogotá,
RESUELVE
PRIMERO: DE OFICIO se aclara la sentencia del 5 de octubre de 2020 en el sentido de precisar que el numeral segunda de dicha providencia se estipuló el peso del oro corresponde a 61.884.57 gramos y no como se puso en el resuelve de la decisión 61.884.57 Kilogramos.
SEGUNDO: DECLARAR que en contra de esta decisión no procede recurso alguno.
NOTIFÍQUESE Y CÚMPLASE.
PEDRO ORIOL AVELLA FRANCO.
|
Magistrado FREDDY MIGUEL JOYA ARGUELLO Magistrado |
JORGE ANDRÉS CARREÑO CORREDOR Magistrado |
En respuesta a un derecho de petición efectuado por este Peticionario el magistrado PEDRO ORIOL AVELLA FRANCO, de manera grotesca sale a enmendar su colosal error como magistrado ponente de la sentencia de segunda instancia en la que simplemente confirmaba la de primera instancia del juez segundo penal de E.D de Antioquia JOSE VICTOR ALDANA ORTIZ, diciendo que hay un “error aritmético”.
La aritmética es una de las ciencias básicas y primarias de las matemáticas, que incluyen también el algebra, la geometría, la trigonometría, el cálculo y otras.
La aritmética es la primera ciencia matemática que aprende una persona y básicamente se circunscribe al estudio de los números y las cuatro operaciones básicas, adición o suma, sustracción o resta, multiplicación y división.
Sin duda esto no es un “error aritmético”, es un colosal error conceptual de total desconocimiento del SISTEMA INTERNACIONAL DE UNIDADES DE PESAS Y MEDIDAS, completamente inaceptable en jueces y magistrados que deben administrar justicia, que vergüenza, que tengamos jueces y magistrados tan pesimamente preparados académicamente en conceptos tan básicos del SISTEMA INTERNACIONAL DE UNIDADES DE PESAS Y MEDIDAS, que domina cualquier estudiante de regular-bajo rendimiento académico de cualquier escuela o colegio de primaria en el mundo.
Ahora veamos que la explicación o disculpa de un “lapsus calami”, o sea un “ERROR DE ESCRITURA”, es exactamente la misma explicación que argumentó GUSTAVO HERNANDO LOPEZ QUINTERO, para sus simples “errores de forma contractuales”, en algunos CONTRATOS DE COMPRA VENTA privados.
Llama la atención poderosamente que el Magistrado PEDRO ORIOL AVELLA FRANCO, es exactamente el mismo funcionario judicial, que descalificó esa misma explicación, del “error de escritura” o “lapsus calami” dada por el ciudadano GUSTAVO HERNANDO LOPEZ QUINTERO, en la sentencia ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, de fecha 05 de octubre de 2020, Magistrado Ponente DR., PEDRO ORIOL AVELLA FRANCO y prácticamente avaló la desconsideración con la cual el juez de primera instancia califico como “delincuente” al honorable ciudadano GUSTAVO HERNANDO LOPEZ QUINTERO y compulsó copias para que fuese investigado por supuestos delitos.
Bien le aplica al MAGISTRADO PEDRO ORIOL AVELLA FRANCO, como ya se dijo, la sabia y santa sentencia del Nuevo testamento, a aquella persona de doble moral: “Mira la pajilla en el ojo ajeno y no ve la VIGA en el propio ojo”, y aquella otra “Con la misma vara que midas serás medido” …
Por otro lado y para empeorar más las inequidades, los MAGISTRADOS DE LA CORTE SUPREMA DE JUSTICIA en el Fallo de Acción de Tutela de primera instancia Radicado 145.266 CUI 11001020400020250098800, Acta 105, emitida por el Magistrado ponente JOSÉ JOAQUÍN URBANO MARTÍNEZ, STP8950-2025 del trece (13) de mayo de dos mil veinticinco (2025), aprobada y firmada por los magistrados GERARDO BARBOSA CASTILLO y HUGO QUINTERO BERNATE, respecto a la corrección de la cantidad de ORO FINO o PURO del que le fue extinguido su derecho de dominio a la empresa AURUM ZONA FRANCA SAS, en los folios 9-10/12, dice lo siguiente:
“Ahora, si bien mediante auto del 5 de noviembre de 2024, la Sala de Extinción del Derecho de Dominio del Tribunal Superior de Bogotá corrigió el yerro respecto del peso del oro, ello no habilita la interposición de la acción de tutela más de cuatro años después de emitida la sentencia de segunda instancia, pues se trató de una corrección de digitación que no tiene incidencia de fondo en el proceso, más aún, cuando el peso del oro fue objeto de controversia en el recurso de apelación interpuesto por la demandante y dirimido en el fallo de segundo grado. (Negrillas fuera de texto)
En efecto, el Tribunal precisó que, de acuerdo con el material probatorio obrante en el expediente, el peso del oro incautado corresponde a «61.884,57 gramos». Concretamente, en respuesta a los argumentos de la apelante expuso: «se advierte al recurrente que contrario a lo expuesto por éste en el recurso de apelación, sí se logró determinar a través de los medios técnicos el peso del material incautado, esto es, 61.884,57 gramos, sin que exista duda al respecto, es más la misma no fue controvertida dentro del proceso».
Es evidente que, el 5 de octubre de 2020 y en sede de apelación, el Tribunal demandado aclaró que el peso del oro corresponde a gramos, y no a kilogramos. Sin embargo, la actora insiste en esa discusión en el contexto de la tutela. Así, el auto, del 5 de noviembre de 2024, en realidad, comporta la simple corrección de un error de digitación, que puede emitirse en cualquier momento, a solicitud de parte o de oficio -Art. 286 del CGP-. Es decir, no se trata de una situación novedosa, pues desde la emisión de la sentencia de segunda instancia aquella tenía conocimiento del objeto de la controversia y no acudió a la acción constitucional. “(Negrillas fuera de texto).
En el Fallo de impugnación a sentencia de Acción de tutela Radicado N.º 11001-02-04-000-2025-00988-01 emitida por el Magistrado ponente). JUAN CARLOS SOSA LONDOÑO, STC12707-2025, de fecha catorce (14) de agosto de dos mil veinticinco (2025), aprobado en sesión de trece de agosto de dos mil veinticinco, admitieron como válida la explicación argumentada sobre los CRASOS ERRORES cometidos por los MAGISTRADOS del TRIBUNAL DE EXTINCIÓN DE DOMINO en su sentencia, dados en la ACLARACION DE SENTENCIA del 05 de noviembre de 2024, porque también aceptaron y aprobaron, respecto a las correcciones presentadas respecto a la cantidad de oro fino o puro extinguido a la empresa AURUM ZF, que fueron “lapsus calami”, “errores de escritura”, “errores de mecanografía”, y/o, como ahora novedosa e ingeniosamente lo denominan, los Magistrados de la corte Suprema de Justicia: “simple error de digitación” …
Veamos en el Fallo de impugnación a sentencia de Acción de tutela Radicado N.º 11001-02-04-000-2025-00988-01 emitida por el Magistrado ponente). JUAN CARLOS SOSA LONDOÑO, STC12707-2025, de fecha catorce (14) de agosto de dos mil veinticinco (2025), cuando se refiere a la corrección de la ACLARACION DE SENTENCIA de 05 de noviembre de 2024, folio 7/10:
”La corrección en cuestión obedeció a un simple error de digitación, sin repercusión alguna sobre el fondo del proceso, máxime cuando el valor exacto del oro ya había sido discutido por la parte accionante en el recurso de apelación y resuelto en la decisión de segunda instancia.” (Negrillas fuera de texto).
ANÁLISIS Y COMENTARIO: Para que los afectados, es decir los socios de AURUM ZONA FRANA SAS, se puedan tragar semejante “sapo” que quiere introducir el Magistrado AVELLA FRANCO, y que lo acepta y justifica los magistrados de la Corte Suprema de Justicia, de admitir la explicación simplista del “Lapsus calami” o error de escritura o mecanográfico, y/o, como ahora novedosa e ingeniosamente lo denominan, los Magistrados de la corte Suprema de Justicia: “simple error de digitación” , para corregir tan GRAVES ERRORES cometidos por los jueces y magistrados en la sentencia segunda instancia, sería lo más justo aplicar el sabio proverbio: “Lo que es bueno para el pavo es bueno para la pava” y que esos “infractores cometedores de graves ERRORES” que tanto satanizaron a GUSTAVO HERNANDO LOPEZ QUINTERO, por su explicación del “ERROR DE ESCRITURA”, acepten sin reticencias y por justicia humana y equidad, esa misma explicación del “error de escritura” o como ahora novedosa e ingeniosamente lo denominan, los Magistrados de la corte Suprema de Justicia: “simple error de digitación”, que esgrime el ciudadano común GUSTAVO HERNANDO LOPEZ QUINTERO, para explicar unos verdaderos “simples errores de digitación”, en unos contratos privados de COMPRA VENTA CON PACTO DE RETROVENTA, sin estar satanizándolo, estigmatizándolo y criminalizándolo.
En cuanto a las otras supuestas “inconsistencias o irregularidades”, que tanto escandalizaron al juez de primera instancia y a los Magistrados de segunda instancia, en los CONTRATOS DE COMPRAVENTA CON PACTO DE RETROVENTA, suscritos por GUSTAVO HERNANDO LOPEZ QUINTERO, en que hay clientes residentes en los municipios de Segovia y Remedios , (Antioquia), que aparecen en diferentes registros del Estado con la profesión u oficio de mineros de diferentes escalas, NO TIENE ABSOLUTAMENTE ilegalidad alguna, pues es propio, idiosincrático, tradicional de los pobladores de zonas auríferas y de los mineros de todas las escalas de producción, poseer, conservar, guardar e invertir en joyas de oro como parte de su patrimonio, es lo que ellos mismos llaman “sus prendas”, de hecho, muchos de estos habitantes de zonas mineras y mineros de diferente escala son también ORFEBRES DE TRADICIÓN, y dan con su arte, valor agregado al oro que consiguen o compran en esas mismas zonas auríferas.
No es casualidad que la mayor densidad de CASAS DE COMPRAVENTA CON PACTO DE RETROVENTA, antes conocidas como “CASAS DE EMPEÑO o PRENDERIAS”, es decir el número de CASA DE COMPRAVENTA por número de habitantes, donde se negocia joyería en uso o en desuso, se encuentren precisamente en municipios tradicionalmente productores de oro, como Remedios, Segovia, Santa Fe de Antioquia, Quibdó, Istmina, solo por mencionar algunos, eso se puede preguntar a cualquier persona que esté relacionada con este mercado y negocio de las CASAS DE COMPRAVENTA y se lo confirmarán.
Desafortunadamente, el prejuicio, y la falta de estudio, tal vez por comodidad o desidia, que demostraron estos jueces y magistrados, les impidió investigar más a fondo la idiosincrasia, tradición, usos y costumbres de habitantes de municipios auríferos y también de los propios mineros de cualquier escala, en cuanto a su costumbre de realizar CONTRATOS DE COMPRAR VENTA CON PACTO DE RETROVENTA, en las llamadas CASAS DE COMPRA VENTA, las cuales, repito, hace muchos años eran conocidas como “Casas de Empeño o PRENDERIAS”, siendo lógico, porque la joyería de oro usada, es uno de los artículos de mayor comercio a nivel mundial y con los que fácilmente se pueden obtener créditos rápidos, inmediatos, dejándolos como garantía o ”prenda”.
Valga también la oportunidad de explicar que, dentro del negocio de comercialización de oro, de todo tipo y a todo nivel, se acostumbra la financiación de los compradores de confianza, con ANTICIPOS DE DINERO, repito, siendo esto un uso y costumbre a todos los niveles, lo cual NO TIENE NINGÚN VISO DE ILEGALIDAD, excepto para mentes morbosas e ignorantes que no conocen a fondo la dinámica del NEGOCIO DE COMERCIALIZACION DE METALES Y PIEDRAS PRECIOSAS, y en consecuencia tildan de “sospechoso” algo que es común y corriente dentro de ese negocio, caso concreto de ignorancia, la de estos jueces y magistrados, poco ilustrados en el tema.
Finalmente, y para que no quede la más mínima duda que existía cualquier tipo de inconsistencia o irregularidad en los CONTRATOS DE COMPRA VENTA CON PACTO DE RETROVENTA, suscritos por el ciudadano exportador GUSTAVO HERNANDO LOPEZ QUINTERO y presentados ante la ANM, para certificar la licitud del origen del ORO CHATARRA y su completo apego a la NORMATIVIDAD VIGENTE, presentamos lo expuesto en los documentos ANM 20163200049201 del 16 de febrero de 2016 ; ANM 20173200088591 del 17 de abril de 2017, que son anexos al documento ANM 20243210565381 de fecha 21 de octubre de 2024; ANM 20243210603221 de fecha 20 de diciembre de 2024 y certificación de la DIAN de fecha 04 de junio de 2025, donde tal entidad certifica que no solamente, la empresa AURUM ZONA FRANCA SAS, nunca tuvo sanciones por irregularidades tributarias, aduaneras, cambiarias, fiscales o Relacionadas con contrabando, sino que tampoco tuvo sanciones por tener “PROVEEDORES FICTICIOS” que es lo que se tratan de insinuar sobre GUSTAVO HERNANDO LOPEZ QUINTERO estos jueces y magistrados, todos esos documentos se presentan como PRUEBAS SOBREVINIENTES.
La ANM, quien es la MÁXIMA AUTORIDAD del Estado Colombiano delegada por el MINMINAS, para el tema y proceso de legalizacion y certificación de origen de minerales, supervisión y fiscalización de los procedimientos administrativos referentes a la comercialización interna y exportación de metales preciosos y otros minerales cumpliendo con el mandato siguiente:
“La exportación de esmeraldas, demás piedras preciosas, joyería engastada en piedras preciosas y metales preciosos requiere de un visto bueno de la Agencia Nacional de Minería, ANM. Antes de la inspección física de los minerales a exportar, deberá haber llevado a cabo la solicitud de revisión documental para visto bueno a través de la plataforma de la VUCE. Únicamente cuando sea aceptado, se procederá a la inspección física. En caso de ser devuelto el trámite, deberá subsanar los requerimientos, de lo contrario no procederá la inspección física”.
De acuerdo al documento ANM 20173200088591 de fecha 17-04-2017, la ANM detalla en las páginas 2/4 y 3/4, la documentación que se debe presentar ante tal entidad para su APROBACION DE EXPORTACION, y así “acreditar el origen del mineral de mima o en desuso”, acreditar el pago de regalías, y, en consecuencia, demostrar y acreditar la licitud o legalidad del material.
Plasmo textualmente del texto Radicado ANM 20173200088591 de fecha 17-04-2017, la página 2/4:
Mas adelante en el mismo texto relaciona los documentos que se deben presentar ante la ANM, cuando el oro es proveniente de chatarra o joyería en desuso:
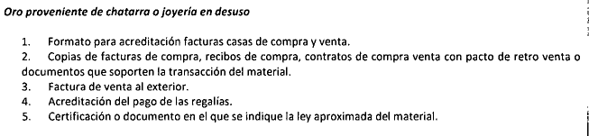
La ANM, CERTIFICA en los documentos: ANM 20163200049201 del 16 de febrero de 2016; ANM 20173200088591 del 17 de abril de 2017; ANM 20243210565381 de fecha 21 de octubre de 2024; ANM 20243210603221 de fecha 20 de diciembre de 2024, de manera clara, precisa, didáctica y comprensible, hasta la saciedad, que el trámite administrativo que debía cumplir AURUM ZONA FRANCA ante tal entidad, para obtener la certificación de LA PROCEDENCIA LICITA DEL ORO CHATARRA a exportar mediante el VISTO BUENO APROBADO “No ANM-EMP-20150721-1842 del 21 de julio de 2015”, a través de la plataforma de la VUCE, lo cumplió a cabalidad para el material de ORO CHATARRA, que le fue incautado de manera irregular el día 28 de julio de 2015 en las instalaciones del aeropuerto Olaya Herrera de Medellín y que a dicha documentación, repito, le fue dado el VISTO BUENO APROBADO, por parte de la ANM, el día 21 de julio de 2015.
Lo anterior refuta cualquier PRUEBA o EMP en que se diga lo contrario, demostrando que es una PRUEBA FALSA, como aquella que se exponen de manera reiterada y mentirosa, en las Sentencia No. 008-2017 del 27 de abril de 2017 Radicado.050003120002201600016-00 y Sentencia Rad.050003120002201600016-01 (E.D. 240). Radicado fiscalía E.D 13571, donde injusta, temeraria e irresponsablemente se acusa al señor GUSTAVO HERNANDO LOPEZ QUINTERO, de haber presentado documentación falsa, ilegal o espuria, o fraudulenta, incluso, faltando a todas las consideraciones humanas y legales, se atreven en esas sentencias temerariamente a acusarlo de “testaferro de AURUM ZF”, acusando adicionalmente a nuestra empresa de ser una empresa criminal, sin tener prueba alguna.
Veamos, la ANM, quien es la MAXIMA AUTORIDAD del Estado para definir, de acuerdo a su NORMATIVIDAD, la forma y el contenido de los documentos que exige presentar a los exportadores y por tanto aprobar la licitud de tales documentos para aprobar a través de la VUCE, la exportación documental y el pago de Regalías de oro desde el Territorio aduanero Nacional, hacia la zona franca o hacia el resto del mundo, lo que es el caso del ciudadano GUSTAVO HERNANDO LOPEZ QUINTERO, quien en este caso es un exportador desde el TAN a la Zona Franca y de cualquier otro exportador .
Esos documentos. son, como ya se plasmó, según el texto Radicado ANM20173200088591 de fecha 17-04-2017:
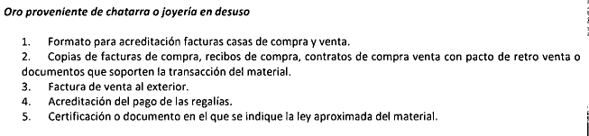
Nótese en el numeral 2, que, dentro de los documentos que se deben presentar para soportar la transacción del material, como el caso que nos ocupa, están los “contratos de compraventa con pacto de retroventa”, que fueron presentados por TODOS los exportadores, incluidos GUSTAVO HERNANDO LOPEZ QUINTERO, JOSE JULIAN GIRALDO HENAO, y TODOS los demás que se relacionan en los documentos ANM 20243210565381 del 21 de octubre del 2024 y ANM 20243210603221 de fecha 20 de diciembre de 2024, a través de la VUCE por intermedio de AURUM ZONA FRANCA SAS.
La ANM revisa y fiscaliza TODA, ABSOLUTAMENTE TODA, la documentación que presenta AURUM ZF ante tal entidad, a través de la VUCE, para que dicha entidad, repito la AUTORIDAD MAXIMA del Estado en el tema, cumpla con la función y obligación de, (copio textualmente):
“La exportación de esmeraldas, demás piedras preciosas, joyería engastada en piedras preciosas y metales preciosos requiere de un visto bueno de la Agencia Nacional de Minería, ANM. Antes de la inspección física de los minerales a exportar, deberá haber llevado a cabo la solicitud de revisión documental para visto bueno a través de la plataforma de la VUCE. Únicamente cuando sea aceptado, se procederá a la inspección física. En caso de ser devuelto el trámite, deberá subsanar los requerimientos, de lo contrario no procederá la inspección física”.
La documentación presentada por el exportador GUSTAVO HERNANDO LOPEZ QUINTERO, incluye la factura de venta No. 0070 del 14 de julio de 2015 con sus anexos, como lo son en este caso, LOS CONTRATOS DE COMPRA VENTA CON PACTO DE RETROVENTA, que son los documentos que soporten la transacción del material, fue APROBADA por la ANM, obviamente por encontrase correcta, según certificaciones contenidas en los documentos ANM 20243210565381 del 21 de octubre del 2024 y ANM Radicado No 20243210603221 de fecha 20 de diciembre de 2024, cuando dice lo que se copia a continuación:
“Así mismo se precisa que en la comunicación No. 20243210565381 del 21 de octubre del 2024 se afirmó que: “verificado el trámite No. 20150721-00019 en el módulo de la Ventanilla Única de Comercio Exterior – VUCE del Ministerio de Comercio Industria y Turismo se aclara que: El señor Diego Alejandro Acevedo Aguirre, el trámite con radicado No. 20150721-00019 ha sido APROBADO de acuerdo con la información del formato para reporte de agentes retenedores de regalías de metales preciosos a la Agencia Nacional Minera-ANM, la acreditación de facturas de casas de compra y ventas y siguientes las facturas de ventas así; factura de venta No. 0084 del 08 de julio de 2015 de Juan Diego Cardeño Vanegas, factura de venta No. 0098 del 11 de julio de 2015 de Diego Alejandro Acevedo Aguirre, factura de venta No. 0069 del 13 de julio de 2015 de Jhon Jaderth Montoya Serna, factura de venta No. 0076 del 14 de julio de 2015 de John Esteban Cardeño Vanegas, factura de venta No. 0087 del 13 de julio de 2015 de Oscar Adolfo García Villegas, factura de venta No 0071 del 14 de julio de 2015 de Edwin Enrique Pérez Rengifo, factura de venta No. 0070 del 14 de julio de 2015 de Gustavo Hernando López Quintero, factura de venta No. 0045 del 10 de julio de2015 de Dairo Alonso Gómez Quintero, factura de venta No. 0053 del 13 de julio de 2015 de Wilfer Norbey Giraldo Gómez, factura de venta No. 0050 del 10 de julio de 2015 y factura de venta No. 0051 del 11 de julio de 2015 de Grirley Enrique Acevedo Gallego, factura de venta No. 0018 del 09 de julio de 2015 y factura de venta No. 0020 del 13 de julio de 2015 de Kevin Damián García Giraldo y factura de venta No. 0015 del 14 de julio de 2015 de José Julián Giraldo Henao. Lo anterior corresponde a 50.130,88 gramos finos oro chatarra (Sin verificación física). Valor liquidado y pagado de regalías $155.798.197. Precio base para liquidar regalías $77.695,73 correspondiente al mes de julio de 2015. No. Visto Bueno ANM-EMP-20150721-1842 del 21 de julio de 2015.” (Negrilla y Subrayado fuera de texto).
Demostrado lo anterior, no deja dudas que es completamente FALSO e IRRESPONSABLE sospechar o peor aún, afirmar que el exportador GUSTAVO HERNANDO LOPEZ QUINTERO, el exportador JOSE JULIAN GIRALDO HENAO, como temerariamente lo hacen en sus sentencias de primera y segunda instancia de E.D, o cualquiera otro de los proveedores de AURUM ZONA FRANCA SAS, exportadores a Zona Franca, presentaron documentación fraudulenta o con inconsistencias o irregularidades, ante la ANM, quien, repito, siendo la MAXIMA AUTORIDAD del Estado en el tema, en la revisión de la documentación ante la plataforma VUCE y definir la PROCEDENCIA LICITA del mineral a exportar, al revisar la veracidad y autenticidad de tal documentación y de sus anexos, y por tanto, la AGENCIA NACIONAL DE MINERÍA, quien si tiene funcionarios conocedores del tema minero, conocedores de la dinámica de la comercialización de metales y piedras preciosas y de la idiosincrasia, usos, costumbres, tradiciones de los municipios con vocación aurífera y de sus habitantes, así como de los mineros en todas las escalas , verifico y certifico tal documentación, como cierta y sin inconsistencia, al haber emitido el VISTO BUENO APROBADO “No ANM-EMP-20150721-1842 del 21 de julio de 2015”, demostrando con ello su autenticidad, veracidad, y en consecuencia la PROCEDENCIA LICITA del ORO CHATARRA a exportar
Para reforzar TODO lo anterior y sellar el tema, también incluimos los siguientes apartes de los documentos ANM 20163200049201 del 16 de febrero de 2016; ANM 20173200088591 del 17 de abril de 2017, que son anexos al documento ANM 20243210565381 de fecha 21 de octubre de 2024; ANM 20243210603221 de fecha 20 de diciembre de 2024, que se presentan como PRUEBAS SOBREVINIENTES.
Dice la ANM en el documento Radicado ANM 201732000088591 del 17 de abril de 2017, que es documento anexo del documento ANM 20243210565381 de fecha 21 de octubre de 2024, y lo ratifica en el Documento ANM 20243210603221 de fecha 20 de diciembre de 2024 lo siguiente:
“…( ).Dicho lo anterior, se aclara que no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA SAS, con origen de explotadores mineros autorizados, ni se han identificado inconsistencias o posible falsedad en documentos para exportar o certificar el origen de cualquier mineral. La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ), procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifique conductas que ameriten esta actuación por parte de esta entidad.” (Negrillas y subrayado fuera de texto).
Adicionalmente, como argumento adicional legal y lapidario, dice la ANM en el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, de manera clara, precisa, didáctica y comprensible, lo siguiente:
: “…(…) Frente al punto quinto de su comunicación la Coordinadora del Grupo de Defensa Jurídica de la ANM mediante mensaje electrónico del 19 de diciembre del 2024, señaló que: “Al respecto me permito informarle que una vez verificada la base de datos del Grupo de Defensa Jurídica no se evidencia denuncia alguna instaurada por parte del Grupo de Defensa Jurídica, así como tampoco alguna solicitud del Área Misional para interponer alguna denuncia en contra de dicha sociedad”. : “…( ).
Para finalmente completar y sellar con “broche de oro”, el desvirtuar completamente, la falsa premisa sostenida en la sentencia de segunda instancia, que dice: “Se establecieron inconsistencias entre nombres y cédulas de personas que se celebraron contratos de compraventa con pacto de retroventa”, presentamos también como PRUEBA SOBREVINIENTE, la respuesta de la DIAN a certificación solicitada por AURUM ZONA FRANCA SAS, donde, la DIAN como autoridad del Estado, responde mediante documento de fecha 04 de junio de 2025, certificando que, la empresa AURUM ZONA FRANCA SAS, nunca tuvo sanciones por irregularidades tributarias, aduaneras, cambiarias, fiscales o Relacionadas con contrabando, así como tampoco tuvo sanciones por tener “PROVEEDORES FICTICIOS”.
- DESVIRTUALIZACION DEL ARGUMENTO:
“El despliegue de la actividad de minería ilegal en Buriticá –Antioquia- “.
Si bien podría ser cierto que potencialmente existieran actividades “de minería ilegal en Buriticá –Antioquia-“, en el año 2015, eso NO le consta, ni le compete, ni compromete en aspecto alguno a la empresa afectada, AURUM ZONA FRANCA SAS, ni a sus socios, pues JAMÁS han tenido algún tipo de actividad comercial en tal municipio del occidente antioqueño, ni siquiera actividad “turística”, por lo tanto, en nada puede ser vinculada esa supuesta actividad de “minería ilegal en Buriticá”, con las actividades comerciales de la empresa AURUM ZONA FRANCA SAS, que estaba situada en la ciudad de Bogotá, distante más de 500 kilómetros de dicha población, y a más de 10 horas de viaje por carretera.
Adicionalmente, NUNCA podría vincularse a la empresa AURUM ZONA FRANCA SAS con actividades de minería o extracción primaria de minerales, legales o ilegales, pues como ya ha sido demostrado hasta la saciedad, en este mismo escrito, mediante LAS PRUEBAS SOBREVINIENTES, documento ANM Radicado No 20243210565381 de fecha 21 de octubre de 2024, ratificado en el Documento ANM Radicado No 20243210603221 de fecha 20 de diciembre de 2024, que el oro que le fue irregularmente incautado el 28 de julio de 2015 en las instalaciones del aeropuerto OLAYA HERRERA, fue certificado por la ANM como la máxima autoridad en el tema en la república de Colombia, que era ORO CHATARRA, lo cual descarta de plano cualquier posibilidad, “traída de los cabellos”, mediante supuestas y amañadas “pruebas indirectas o indicios”, sospechas infundadas, que dicho ORO, procediera directamente de una mina o yacimiento primario legal o ilegal localizado en Buriticá- Antioquia.
Dice textualmente en ambos documentos, ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, y documento ANM 20243210603221 de fecha 20 de diciembre de 2024, corrigiendo un gravisimo error que había cometido la misma ANM en el oficio Radicado ANM 20153200231831. Lo siguiente:
“Con base en lo anterior, en el registro de trámites aprobados en la VUCE durante la vigencia 2015 y según el oficio adjunto, se evidenció lo siguiente: En el oficio con radicado ANM 20153200231831 se relacionó que la exportación fue de 49.284,46 Kilogramos de oro a través del trámite ANM20150721-00019 (No. Visto Bueno ANM-EMP20150721-1842); no obstante, la cantidad de mineral oro chatarra al cual se le acreditó el pago de las regalías a través del trámite corresponde a 50.130,88 gramos finos oro chatarra (50,13 Kilogramos) y el valor de Regalías Acreditado fue de $155.798.197. La información fue tomada dentro de la plataforma VUCE y se anexa a esta comunicación (Anexo 1).
Cabe mencionar que el término “Oro Chatarra” quiere decir que la procedencia del mineral no corresponde con un título o figura minera; sino a mineral producto o subproducto cuyo origen de explotación no es identificado por parte del exportador ya que procede de la comercialización de material en desuso.”
Además con esas mismas PRUEBAS SOBREVINIENTES, claramente se demuestra que AURUM ZONA FRANCA SAS, durante todo el tiempo de su vida comercial, presentó adecuadamente TODA la documentación requerida, siempre apegada a la NORMATIVIDAD vigente, establecida por las leyes y normas vigentes y por la misma NORMATIVIDAD autónoma de la ANM, como máxima autoridad en el tema y para que no queden dudas, nuevamente vuelvo y transcribo lo pertinente, tomado de los documentos ANM 20243210565381, con sus anexos, de fecha 21 de octubre de 2024 y el documento ANM 20243210603221, de fecha 20 de diciembre de 2024, .
La ANM, sin lugar a la más mínima duda, CERTIFICA en los documentos ANM 20173200088591 del 17 de abril de 2017; que es documento anexo del documento ANM 20243210565381 de fecha 21 de octubre de 2024; ANM 20243210603221 de fecha 20 de diciembre de 2024, de manera clara, precisa, didáctica y comprensible, que, TODOS LOS TRÁMITES ADMINISTRATIVOS que debía cumplir AURUM ZONA FRANCA ante tal entidad, para demostrar y obtener la certificación de la PROCEDENCIA LICITA de los minerales a exportar, mediante la expedición de VISTO BUENO APROBADO, a través de la plataforma de la VUCE, fueron cumplidos a cabalidad por la empresa, durante todo el tiempo de su vida comercial, y que NUNCA importó a Zona franca, exportó a resto del mundo o comercializó minerales de origen primario, es decir, productos o subproductos mineros, que son aquellos extraídos directamente de yacimiento minero, de acuerdo a la definición de estos términos en el GLOSARIO TÉCNICO MINERO.
Dice la ANM en el documento ANM No 201732000088591 del 17 de abril de 2017, que es documento anexo del documento ANM 20243210565381 de fecha 21 de octubre de 2024 y lo ratifica en el Documento ANM 20243210603221 de fecha 20 de diciembre de 2024 lo siguiente:
“…( ).Dicho lo anterior, se aclara que no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA SAS, con origen de explotadores mineros autorizados, ni se han identificado inconsistencias o posible falsedad en documentos para exportar o certificar el origen de cualquier mineral. La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ), procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifique conductas que ameriten esta actuación por parte de esta entidad.” (Negrillas, cursiva y subrayado fuera de texto).
Finalmente, como argumento adicional dice la ANM en el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, de manera clara, precisa, didáctica y comprensible, lo siguiente:
: “… (…). Frente al punto quinto de su comunicación la Coordinadora del Grupo de Defensa Jurídica de la ANM mediante mensaje electrónico del 19 de diciembre del 2024, señaló que: “Al respecto me permito informarle que una vez verificada la base de datos del Grupo de Defensa Jurídica no se evidencia denuncia alguna instaurada por parte del Grupo de Defensa Jurídica, así como tampoco alguna solicitud del Área Misional para interponer alguna denuncia en contra de dicha sociedad”..
Cuando la ANM, expresa: “La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ) procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifiquen conductas que ameriten esta actuación por parte de esta entidad.”, y expresa también: “Frente al punto quinto de su comunicación la Coordinadora del Grupo de Defensa Jurídica de la ANM mediante mensaje electrónico del 19 de diciembre del 2024, señaló que: “Al respecto me permito informarle que una vez verificada la base de datos del Grupo de Defensa Jurídica no se evidencia denuncia alguna instaurada por parte del Grupo de Defensa Jurídica, así como tampoco alguna solicitud del Área Misional para interponer alguna denuncia en contra de dicha sociedad”, se puede claramente concluir que es la misma AGENCIA NACIONAL DE MINERÍA, quien ratifica que la sociedad AURUM ZONA FRANCA nunca ejecutó actos irregulares en el desarrollo de sus actividades comerciales, frente al punto de que “…no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA S.A.S., con origen de explotadores minero autorizados…”, igualmente podemos concluir que es más que claro, dado que la ANM certifica que el activo de la sociedad AURUM era oro en desuso, ORO CHATARRA, para su comercialización, el cual adquiría directamente con sus proveedores de CASAS DE COMPRAVENTA y descarta de plano cualquier relación con cualquier tipo de explotaciones mineras primarias y OBVIAMENTE también descarta de plano que, “el oro fue obtenido de la actividad ilícita de minería ilegal” y también descarta relación alguna con “El despliegue de la actividad de minería ilegal en Buriticá –Antioquia-“, o de cualquier otra zona del país, como irresponsablemente se afirma en la SENTENCIA ejecutoriada en el proceso de Extinción de Dominio con Rad. 05000312000220160001601, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, Magistrado Ponente Dr. PEDRO ORIOL AVELLA FRANCO, de fecha 05 de octubre de 2020.
Es importante enfatizar que todo lo anterior ha sido certificado hasta la saciedad por parte de la ANM, quien es la entidad designada, según el decreto 4479 de 2009 para certificar el llamado ORO CHATARRA, de manera explícita y evidente, en referencia al mineral transformado, en este caso ORO TRANSFORMADO ALEADO, incautado a la empresa AURUM ZONA FRANCA SAS, que tal bien que fue el que fue objeto de la E.D injusta, y que sin duda era “ORO CHATARRA” , descartando de manera diáfana y transparente, que tal material procediera de yacimientos mineros primarios, legales, ilegales, o más aun, eliminando que ese oro ”fue obtenido de la actividad ilícita de minería ilegal,” o de “el despliegue de la actividad de minería ilegal en Buriticá –Antioquia-“, como errónea y temerariamente se afirma en la sentencia de segunda instancia de E.D, cuando dice el magistrado ponente: “Así las cosas, en el presente caso al atar las diferentes situaciones antes descritas se establece que el oro fue obtenido de la actividad ilícita de minería ilegal”, (…) y después también afirma temerariamente como argumento para sustentar su nefasta sentencia: “El despliegue de la actividad de minería ilegal en Buriticá –Antioquia“.
Valga la oportunidad también explicar que la Fiscalía 59 de Eje temático Ambiental de la Ciudad de Bogotá, en cabeza del fiscal Raúl Gerardo Marín Puentes, quien inicialmente coordinó la incautación irregular del ORO CHATARRA propiedad de AURUM ZF, no encontró manera alguna de probar que ese material proviniese de Buriticá y menos que fuera oro extraído de yacimiento minero, por ello, en su momento, ordenó la entrega del material incautado, como se evidencia en el CUADERNO No 4, del proceso de E.D 13571, en el folio manuscrito 119-123, donde hay una compulsa copias de un informe del fiscal Raúl Gerardo Marín Puentes a la Dirección Nacional de Fiscalía contra el crimen organizado, de fecha 14 de diciembre de 2015.
Concretamente en el folio 121 manuscrito, el mismo fiscal admite y certifica que el material incautado a la empresa afectada es un “MINERAL DE ORO ALEADO A OTROS METALES” y admite también que el material incautado NO correspondía a mineral primario extraído directamente de yacimiento minero, sino a metal transformado, en este caso seria, chafalonía o chatarra de oro correspondiente a joyería en desuso.
A continuación, se plasma el informe de marras.
Es de anotar que el fiscal Marín Puentes realizaba desde el año 2014 una investigación de daño a los recursos naturales en la zona del occidente de Antioquia, más concretamente en el área del municipio de Buriticá, causada, según él, por explotaciones informales e ilegales, que él, dentro de su imaginario delirante, asociaba a minería criminal y que supuestamente eran lideradas por grupos conocidos al margen de la ley, sinembargo durante más de un año no había logrado adelantar prácticamente nada en esa investigación y tampoco NUNCA había logrado hacer algún decomiso importante de material aurífero, proveniente de esas supuestas explotaciones informales.
Por lo anterior, el fiscal Marín con su maliciosa imaginación se inventó que “una fuente humana anónima”, había informado que una cantidad importante de oro “procedente de la explotación ilícita de minas de Buriticá”, era transportada a Medellín, sabiendo de antemano, y es por todos conocido, que la ciudad de Medellín es el epicentro de la comercialización del oro que se produce en Antioquia, Chocó, gran parte del Valle del Cauca y la Costa atlántica, es decir, Medellín es el mayor centro en Colombia de comercialización de volumen de oro, razón entre otras, por la cual en esta ciudad existen tantas empresas dedicadas a la comercialización interna y exportación de oro.
Inspeccionar al azar, cualquier vehículo transportador LEGAL de valores, localizado en un aeropuerto como el Olaya Herrera, ya dispuesto a viajar por vía aérea a Bogotá en una aeronave propia del mismo servicio de transporte de valores y ya habiendo informando previamente a las autoridades aeroportuarias, el tipo de material que se transportaba, como ocurrió en este caso, con seguridad se va encontrar que transporta en su interior metales preciosos, (oro), eso NO es producto de la información de una “fuente humana” y menos aún, “anónima”, como sostienen de manera mentirosa y fraudulenta el fiscal Marín y sus policías manipulados.
La realidad técnica y científica IRREFUTABLE, que se le presentaba al fiscal Marín, era que el material incautado a AURUM ZF abusivamente por órdenes suyas, NO PROCEDIA DE EXPLOTACION MINERA DIRECTA, por los clarísimos resultados del estudio y peritazgo científico hecho por el Servicio Geológico Colombiano el 6 de agosto de 2015, confirmados en el informe definitivo del 27 de agosto de 2015, donde dice claramente que se trata de “MINERAL o PRODUCTO TRANSFORMADO”.
Teniendo en cuenta que posiblemente ya le habían realizado el “CAMBIAZO” al oro incautado, también presuntamente bajo planeación y por órdenes de este mismo fiscal Marín, en asociación con policías y otros funcionarios corruptos del Estado, este fiscal Raúl Marín debió confabularse con altos funcionarios corruptos del Banco de la República para que NUNCA cumplieran la orden de trabajo 3026 que el mismo había ordenado, porque de haberse realizado tal peritazgo de manera estrictamente científica y técnica, es decir, con los equipos y aparatos adecuados y modernos como los que posee el Banrepública, con el personal científico y técnico altamente calificado que también dispone el mismo Banrepública y en presencia de los afectados, para evitar cualquier alteración del procedimiento, hubiera confirmado con plena seguridad que al oro chatarra incautado a la empresa AURUM ZF el 28 de julio de 2015, le realizaron un “cambiazo parcial o total” es decir un Latrocinio y se hubiese confirmado DEFINITIVAMENTE que ese oro NO PROCEDIA DE EXPLOTACION MINERA o DE YACIMIENTO PRIMARIO, sino que su procedencia era licita y su característica MINERAL TRANSFORMADO concretamente ORO CHATARRA, tal y como fue confirmado por la máxima autoridad en el tema, la AGENCIA NACIONAL DE MINERIA.
También, en caso de estar aun conservado el oro chatarra original incautado a la empresa AURUM ZF, el potencial peritazgo CIENTÍFICO realizado por el Banrepública hubiese CONFIRMADO, repito, que ese oro efectivamente NO PROCEDÍA DE EXPLOTACIÓN MINERA DIRECTA, sino era procedente de oro de reciclaje o CHAFALONIA, como siempre lo han sostenido los afectados y lo ha certificado la Agencia Nacional de Minería (ANM) mediante los documentos que ahora se presentan como PRUEBAS SOBREVINIENTES. Evidentemente al fiscal Marín Puentes no le convenia que se realizara tal peritazgo porque “presuntamente”, él y su grupo de secuaces participaban de la asociación para apoderarse indebidamente de este bien mueble tan valioso, como lo han denunciado ante la FGN los socios de AURUM ZF.
Recordemos nuevamente y tengamos siempre presente, que este ORO CHATARRA incautado a la empresa AURUM ZF, y extinguido su dominio, con tantas irregularidades en sus sentencias de primera y segunda instancia, fue objeto de un PECULADO POR APROPIACIÓN, ya debidamente denunciado ante la Fiscalía General de la Nación y ante la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES”, por estar involucrado potencialmente, un aforado constitucional y muy seguramente otros altos funcionarios de la RAMA JUDICIAL
El fiscal Marín NO insistió ante el Banco de la República para que se cumpliera la ORDEN DE TRABAJO 3026, OPJ No 872752 de 2015-08-19, que era una orden de peritazgo para el Banrepública, porque, repito, NO les convenia a él y a su presunta organización criminal.
El mismo fiscal Marín afirma y reconoce efectivamente que no insistió, en respuesta a un Derecho de Petición que contestara en el año 2024, cuando se le indagó específicamente por ese hecho tan relevante.
A continuación, y para que no quede la más mínima duda, copiamos textualmente lo preguntado por LEONARDO AUGUSTO RAMÍREZ SERNA, socio de AURUM ZF, en Derecho de Petición presentado en JULIO 23 DE 2024 ante la FGN, Radicado No 20246170421152:
A continuación, copiamos textualmente la Respuesta al Derecho de Petición ante FGN, emitida por el fiscal Marín, mediante documento de la FGN, radicado No 20247180001051. (EMP 18):
Como dice el proverbio: “Primero cae un mentiroso que un cojo”, el fiscal Marín Puentes miente, cuando al final de su respuesta afirma: “más cuando de acuerdo a la evidencia el asunto era de interés de la hoy Dirección Especializada de Derecho de Dominio”, cuando en ese momento, 21 de agosto de 2015, de acuerdo a la evidencia, es en esa fecha cuando se surte la diligencia en que se constituye el Depósito en custodia No 1-15-0000-44 ante el Banrepública, como consta en el ACTA DE CONSTITUCION DE DEPOSITOS EN CUSTODIA EN EFECTIVO, identificada internamente como BR-794-0 del 21 de agosto de 2015.
Por orden del mismo fiscal Marín, en complicidad con los funcionarios del Banrepública, hace beneficiario ILEGAL del DEPOSITO EN CUSTODIA a la Fiscalía 59, Eje Temático Protección de Recursos Naturales y Medio Ambiente, lo cual fue una clara violación a la ley y al DEBIDO PROCESO, teniendo en cuenta lo ordenado en la Ley 1753 de junio 9 de 2015, en su artículo 152, (ya vigente para la fecha de la diligencia de depósito en custodia del oro incautado) y el fiscal Marín en persona, como tenedor ilícito del respectivo título del DEPOSITO EN CUSTODIA, con facultades para hacer con tal DEPOSITO EN CUSTODIA y el oro chatarra incautado lo que se le ocurra.
Es de anotar, que el DEPOSITO EN CUSTODIA No 1-15-000044 del 21 de agosto de 2015 estuvo ILEGALMENTE dispuesto a favor de la Fiscalía 59 Especializada del Eje Temático de Protección a los Recursos Naturales y Medio Ambiente hasta el 23 de marzo de 2016, es decir, 7 meses después de la constitución del Depósito en custodia No 1-15-000044 del 21 de agosto de 2015, cuando por fin fue cancelado por otra dependencia la FGN, diferente a la Fiscalía 59 Especializada del Eje Temático de Protección a los Recursos Naturales y Medio Ambiente.
El Banco de la República NO CUMPLIO CON LOS PROTOCOLOS VIGENTES PARA LA ÉPOCA, teniendo en cuenta que, para tal fecha, 21 de agosto de 2015, ya estaba vigente la ley 1753 de junio 9 de 2015, que en su artículo 152, dice:
“ARTÍCULO 152. Custodia de oro por el Banco de la República. Cuando se apliquen medidas cautelares de carácter real sobre oro, plata, platino o divisas, tanto en procesos de índole administrativo como judicial, la autoridad competente ordenará ponerlas a disposición de la Sociedad de Activos Especiales S.A.S. (SAE) o del Fondo Especial para la Administración de Bienes de la Fiscalía General de la Nación, según corresponda, para su administración en los términos de ley.
La Sociedad de Activos Especiales S.A.S. (SAE) y el Fondo Especial para la Administración de Bienes de la Fiscalía General de la Nación, constituirán con el Banco de la República la custodia de estos activos. Para el caso de divisas, su administración se realizará de acuerdo al convenio que celebre para tal fin el Banco de la República o con los intermediarios del mercado cambiario autorizados, con miras a su enajenación.”
A continuación, extraigo un párrafo del informe de POLICIA JUDICIAL del investigador WILKIN ANDRES ALDANA PANTOJA, ya plasmado, donde se demuestra que fue por orden de la fiscalía 59 Eje Temático de Protección a los Recursos Naturales y Medio Ambiente, el que se ordenara ilegalmente que tal fiscalía fuera nombrada y dispuesta como titular del Depósito en custodia, esto se encuentra en su numeral 5, página 2 de 3, concretamente en su último párrafo, después de los puntos:
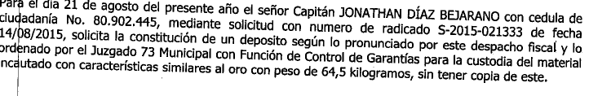
Es de anotar que copia del documento S-2015-021333 DICAR-ARCIN-29.25 de fecha 14/08/2015, presentada por el capitán JONATHAN DIAZ BEJARANO, con cédula de ciudadanía No 80.902.445, que era COMPLETAMENTE ILEGAL, en cuanto a solicitar y ordenar poner a disposición para que fuera el titular y beneficiario del depósito en custodia, la misma Fiscalía 59 Especializada del Eje Temático de Protección a los Recursos Naturales y Medio Ambiente, se le ha solicitado insistentemente al Banco de la República mediante varios Derechos de Petición, y esta entidad se niega a suministrarlo.
El fiscal Marín y sus presuntos secuaces, al ya haber consumado el presunto cambiazo del oro, y saber específicamente, que científicamente JAMÁS podrían ocultar su ilícito, ni tampoco podrían demostrar que el oro incautado abusivamente a la empresa AURUM ZF, era de procedencia minera, y, que para “tapar” u ocultar, todas las ilegalidades cometidas por ellos, concluyeron que necesitaban endilgar a los socios de AURUM ZF cualquier delito grave, decidieron entonces intentar demostrar que existía algún tipo de relación comercial o de amistad, entre la empresa AURUM ZONA FRANCA SAS o alguno de sus socios, con alguna de las minas informales o de las que aún están sin título minero o ilegales, localizadas en Buriticá o sus cercanías.
Fue tan maligna la actitud del fiscal Marín Puentes y sus esbirros, que se empeñaron en tratar de vincular de cualquier manera a alguno de los socios de AURUM ZONA FRANCA SAS o familiares y conocidos de estos, con personajes delincuentes conocidos de bandas criminales que operan en la zona del occidente de Antioquia, del nordeste de Antioquia o de cualquier zona minera del país, solamente con el ánimo de mantener su teoría delirante, que el oro chatarra incautado, al que ya le habían realizado algún cambiazo parcial o total, procedía de alguna zona donde se realiza minería informal o ilegal, a la que el posteriormente, adicionando fantasías propias de su imaginación, calificaría como “minería criminal”.
Comenzó entonces el fiscal Marín con su grupo de dependientes judiciales incluyendo principalmente los que asistieron a la sospechosa diligencia de entrega del oro chatarra incautado, en custodia al Banco de la República, (liderados por Aldemar Antonio Casallas), quienes también son presuntamente los principales cómplices y sospechosos de ser coautores materiales de la apropiación indebida del oro chatarra incautado, realizar una “investigación criminalística”, ordenando indiscriminadamente una cantidad de registros y allanamientos a negocios legales de compra de oro y CASAS DE COMPRAVENTA, localizados en el municipio de Santa Fe de Antioquia, donde según sus investigadores, compraban oro procedente de explotaciones mineras cercanas a este municipio y en particular del municipio de Buriticá, lugar donde estaba el epicentro de su “investigación” sobre minería ilegal.
Es de conocimiento general que el municipio de Santa Fe de Antioquia ha sido un centro conocido de compra y comercialización de oro, sobre todo a explotadores de pequeña escala y mineros artesanales o de subsistencia, dada su tradición de municipio aurífero, recordemos que allí, en Santa Fe de Antioquia, hay una importante demanda de oro para los artesanos orfebres de la famosa joyería de filigrana, enseñada desde hace siglos por momposinos que se instalaron en esas tierras antioqueñas y que conocían la técnica orfebre manual de la filigrana y la pasaron a sus descendientes y también existen numerosas CASA DE COMPRAVENTA CON PACTO DE RETROVENTA, que comercializan joyería de filigrana, producida allí mismo.
En esa carrera frenética por realizar registros y allanamientos, bajo las órdenes del fiscal Marín Puentes, sus dependientes judiciales abusivamente irrumpieron en muchos establecimientos legalmente constituidos, y en la mayoría de los casos nada importante encontraron.
Dentro de ese actuar esquizofrénico de Marín Puentes y sus dependientes judiciales, realizan el 10 de Agosto de 2015, una diligencia de registro y allanamiento, a una compra de oro localizada en el municipio de Santa Fe de Antioquia, MALL local 119, donde mediante entrevistas a dos personas que se encuentran administrando y atendiendo el establecimiento de comercio, los señores ciudadanos, NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO, dicen ellos que compran minerales de oro provenientes de minas como “El Hebrón” y otras minas, que eran minas muy reconocidas y tradicionales en la región, minas a las que posteriormente el mismo Fiscal Marín Puentes calificará como “minas ilegales, vinculadas a minería criminal” y supuestamente también vinculadas con la llamadas BACRIM, sin basarse pruebas concluyentes.
Siguiendo con las entrevistas realizadas a los ciudadanos NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO, “dicen” o mejor ponen en sus bocas, que ese material aurífero comprado a determinadas minas, se lo venden a una empresa de nombre AUTROY, concretamente situada en Medellín y también “dicen” que está localizada en un edificio conocido en Medellín, donde es de público conocimiento que existen muchos establecimientos dedicados a la compra de metales preciosos, es el edificio “Puerto Seco”, aledaño al Aeropuerto OLAYA HERRERA de Medellín y al Terminal de Transportes del Sur. Pero resulta que la empresa AUTROY para la fecha 10 de agosto de 2015, día de las entrevistas realizadas a NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO, ya había sido clausurada y liquidada AUTROY SAS, desde hacía tiempo atrás.
El interés que tenía el fiscal Marín y así debió ordenarles a sus dependientes, era que los entrevistados mencionaran de alguna manera a la empresa AUTROY, a AURUM ZF o al señor Ovidio Antonio Acevedo, socio de las anteriores empresas, en las entrevistas realizadas a cualquiera, en este caso, fueron las entrevista a los ciudadanos NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO.
Dicen estos ciudadanos en la entrevista, que son compradores de material aurífero adquirido a mineros tradicionales y de subsistencia que trabajan en unas minas, que ellos mismos y todos en la región, de buena fe, consideran como legales. También dicen en tales entrevistas que anteriormente han vendido el material aurífero que compran a una empresa de nombre AUTROY, que perteneció al señor OVIDIO ANTONIO ACEVEDO JARAMILLO, un conocido comerciante de metales preciosos, quien también es socio de AURUM ZONA FRANCA SAS.
Al lograr establecer de manera casual y forzada una supuesta “conexión”, un nexo, entre mineros informales, o los que posteriormente calificaría Marín Puentes como “ilegales”, con la empresa AUTROY y/o con el señor OVIDIO ANTONIO ACEVEDO, a través de unas entrevistas realizadas a compradores de oro de Santa fe de Antioquia, el fiscal Marín Puentes cree que ha logrado su cometido de poder “sostener” argumentativamente que AURUM ZONA FRANCA SAS o alguna empresa perteneciente a uno de sus socios, y/o alguno de sus socios en persona, en este caso, el señor OVIDIO ANTONIO ACEVEDO, al tener cualquier relación con lo que el fiscal Marín denomina “minería ilegal”, podría también inferir, “trayéndolo de los cabellos”, que el oro chatarra decomisado, y al que posiblemente ya le habían realizado un “cambiazo” parcial o total, y del que ya estaba demostrado técnica y científicamente que NO ERA ORO DE PROCEDENCIA MINERA PRIMARIA, no lo fuera, para forzadamente acomodar que ese oro chatarra, repito, NO procedente de EXPLOTACION MINERA PRIMARIA, sino de mineral transformado, en esta caso, oro transformado como lo es el ORO CHATARRA, oro en desuso o chafalonía y como claramente lo había diagnosticado y concluido el estudio técnico científico ya realizado por peritos expertos del Servicio Geológico Colombiano, provenía de unas minas supuestamente “ilegales” que operan en la zona de Buriticá, bastante distantes de Medellín.
Después, el fiscal Marín para sostener su teoría, inventaría una terrible FALACIA, mediante entrevistas acomodadas a proveedores de AURUM ZF, donde diría que ellos, los proveedores, con el beneplácito de AURUM ZF, “tramposamente” hacían pasar ese supuesto oro proveniente de minas ilegales, como oro proveniente de chafalonía, mediante documentación adulterada, como finalmente efectivamente lo hizo artera y astutamente la fiscal de E.D, Ana América Pereira Buendía, y con tal argumento FALSO aceptado por el poco estudioso juez de primera instancia y magistrados, que atendieron la apelación en el proceso de extinción de dominio, más la aceptación de muchas otras PRUEBAS igualmente FALSAS, le fue aplicada injustamente la extinción de dominio a AURUM ZF sobre este material de ORO CHATARRA.
Estos argumentos falaces creados artificiosamente por el fiscal Marín, la fiscal Pereira, el juez de sentencia de primera instancia y los magistrados de sentencia de segunda instancia son COMPLETAMENTE REFUTADOS con los documentos que presentamos como PRUEBAS SOBREVINIENTES.
Es claro que posiblemente o presuntamente, que todos estos funcionarios judiciales se prestaron para lograr esa extinción del oro de cualquier manera, a la legal propietaria del mismo, la empresa AURUM ZONA FRANCA SAS, porque de antemano ya sabían que ese oro incautado había sido objeto de un “cambiazo” y ellos se beneficiaron económicamente de la venta ilegal del mismo, del botín.
Se celebró audiencia de control de legalidad ante juez de control de garantías, el 21 de agosto de 2015, correspondiéndole al Dr. JORGE ALBERTO ROBLEDO GIRALDO, juez 38 penal municipal con función de control de garantías de Medellín, en la cual, después de exponer un discurso delirante por parte del fiscal Marín Puentes, en el que simplemente basado en entrevistas, que en palabras del juez, “nada prueban”, realizadas a NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO, trató de formularle e imputarle al detenido graves delitos, como daño en los recursos naturales, contaminación ambiental y otros, entre ellos, EXPLOTACIÓN ILÍCITA DE MINERALES, concierto para delinquir, tráfico ilegal de minerales, también obviamente el porte ilegal de armas, (razón por lo que había sido capturado), que se aclaró en la misma audiencia, era una simple infracción administrativa por tener el porte vencido.
Sabiamente en su sentencia, el juez 38 penal municipal de Medellín con función de control de garantías de Medellín, desde el inicio de su discurso, realizado después de la intervención de la abogada defensora, refiriéndose específicamente a las entrevistas realizadas a los señores NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO, las descalifica por tener muchas inconsistencias, por falta de precisión y de contenido, declarando la ILEGALIDAD de las mismas y de los argumentos delirantes del fiscal Marín, en consecuencia, desestimando los graves delitos que pretendía imputarle el fiscal Marín a OVIDIO ANTONIO ACEVEDO JARAMILLO, le otorga la libertad inmediata, como consta en el grabación de audio de tal audiencia y en el Acta de la misma .
Obviamente, el juez 38 penal municipal de Medellín con función de control de garantías de Medellín, al otorgar la LIBERTAD INMEDIATA AL DETENIDO, rechazó las acusaciones por los delitos tan graves que planeaba imputar y acusar el fiscal Marín Puentes.
El juez 38 penal municipal de Medellín con función de control de garantías de Medellín, también expresamente declaro ILEGALES los EMP trasladados por el fiscal Marín y en consecuencia, le ORDENO la EXCLUSIÓN absoluta y total de todos los elementos materiales probatorios que presentó, donde obviamente debía quedar excluida su loca teoría de la conexión o nexo del señor OVIDIO ANTONIO ACEVEDO con los supuestos mineros informales, que el fiscal tildó de “ilegales”, lo mismo que esos EMP ya declarados ilegales y el contenido de su delirante discurso.
El fiscal Marín utilizó el recurso de reposición, el cual se lo otorgó el juez, y en su desesperada e improvisada intervención, en vez de argumentar a su favor, terminó dándole más razón es al juez para afianzar, sin la menor duda, su decisión. El fiscal no utilizó recurso de apelación, todo lo anterior consta en la grabación de audio de la audiencia.
A continuación, se plasma fotografía del ACTA de aquella audiencia celebrada el 21 de agosto de 2015, ante el Dr. JORGE ALBERTO ROBLEDO GIRALDO, juez 38 penal municipal con función de control de garantías de Medellín.
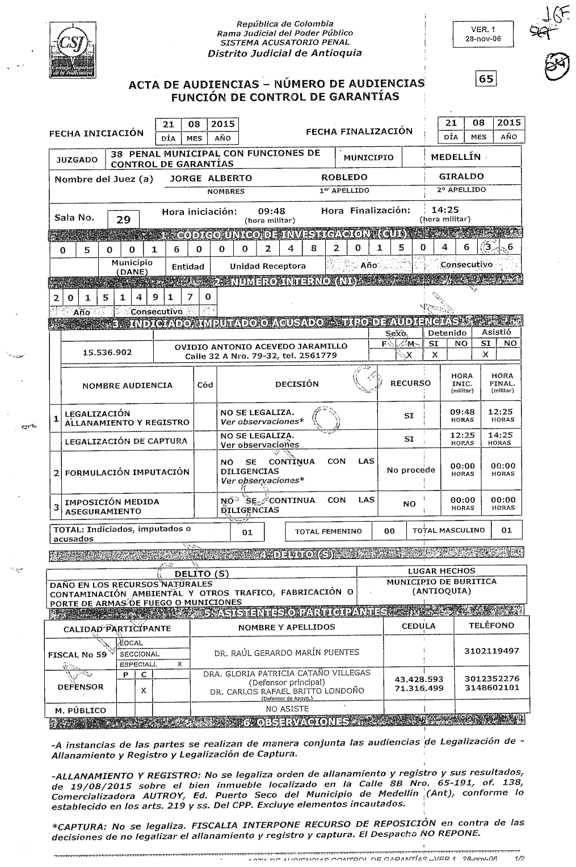
Siendo, así las cosas, el fiscal Marín Puentes ya desarmado de su delirante discurso, siguió en su desbocada carrera de seguir haciendo allanamientos por doquier, la mayoría sin legalizar y alguno que otro legalizado, pero NUNCA logró encontrar cualquier prueba seria o directa que demostrara algún “nexo” creíble entre AURUM ZONA FRANCA SAS, alguna otra empresa de sus socios o estos mismos, con mineros ilegales y mucho menos aun con las llamadas BACRIM.
Entendiendo el fiscal que no podía IMPUTAR o ACUSAR por delito alguno a los socios de AURUM ZONA FRANCA SAS, porque todos los procedimientos realizados por esta empresa ante las autoridades Nacionales y extranjeras fueron completamente correctos, concretamente las gestiones ante la Agencia Nacional Minera, (ANM), como consta en varios documentos que logramos que emitiera recientemente, (año 2024), dicha entidad del Estado, que ahora se presentan como PRUEBAS SOBREVINIENTES, en que claramente expresa que la empresa AURUM ZONA FRANCA había realizado todos los trámites Nacionales y de exportación conforme a la ley y justificado adecuadamente la PROCEDENCIA LICITA del oro, como ORO CHATARRA, decide hacer otra jugada tramposa, se propuso con intención totalmente perniciosa, perversa y maligna, la manera de poder reclutar a otros fiscales de dudosa ética y moral, para poder compulsar copias de sus investigaciones, posiblemente ofreciendo dádivas económicas, producto de la apropiación indebida que ya había hecho del oro incautado a AURUM ZONA FRANCA.
Siendo este su maligno plan, se propuso, con la autorización y complacencia de su superior Dr. JESUS ORLANDO OSPITIA GARZON, y posiblemente también la autorización de los superiores de este último, compulsar copias a varios despachos de fiscalías, de manera que en todas esas compulsas viajara el VENENO, la PONZOÑA, que el mismo juez 38 penal municipal de Medellín con función de control de garantías le había ORDENADO que debía EXCLUIR, pero ahora de manera dolosa, debía camuflar con MENTIRAS, para hacer creer que esos EMP que ya habían sido DECLARADOS ILEGALES y POR TANTO EXCLUIDOS, por un juez de control de garantías, diesen la apariencia de LEGALES, afirmando falsamente, que a esos EMP si les había surtido el debido control de legalidad ante un juez de control de garantías, para poder ser utilizados en contra AURUM ZONA FRANCA SAS o alguno de sus socios, en este caso particular en contra de OVIDIO ACEVEDO.
Numerosos despachos de fiscalías, incluidas varias fiscalías de E.D, y jueces de E.D, actuando en franco contubernio con Marín Puentes, dieron por ciertas tales afirmaciones, SIN VERIFICAR, si existía un ACTA DE LEGALIZACION DEL REGISTRO Y ALLANAMIENTO, y sin escuchar la grabación de audio de la audiencia del 21 de agosto de 2015, donde esas “entrevistas” de NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO, fueron declaradas ilegales, para que pudieran ser usadas como EMP, en contra de AURUM ZONA FRANCA, Ovidio Acevedo o algún otro socio de AURUM ZONA FRANCA SAS.
Repetimos, las entrevistas a las que nos referimos, son aquellas realizadas por los dependientes judiciales de Marín Puentes a NELSON ANDRES HENAO SALAZAR y JUAN HERNANDO GOMEZ QUINTERO, que sostenían la débil “teoría de su caso”, y que fueron descalificados en audiencia de control de legalidad por el mismo JUEZ 38 PENAL MUNICIPAL con función de control de garantías de Medellín, en audiencia celebrada el día 21 de agosto de 2015, en la que intentaba justificar Marín Puentes con tales entrevistas, un discurso delirante de conexión de Ovidio Acevedo con mineros informales, lo anterior se evidencia claramente escuchando la grabación de audio de la audiencia celebrada el 21 de agosto de 2015, ente el Dr. JORGE ALBERTO ROBLEDO GIRALDO, juez 38 penal municipal con función de control de garantías de Medellín, donde este juez en su intervención oral desde un principio descalifica tales entrevistas y dice textualmente en relación a tales entrevistas lo siguiente: “elementos con vocación de prueba, que nada prueban”, y en su sentencia final los declara ILEGALES y en consecuencia EXCLUIDOS.
Pasemos ahora a analizar las SENTENCIAS DE E.D DEL ORO CHATARRA, propiedad de AURUM ZONA FRANCA SAS, el fallador, en su teoría del caso, también se permite manifestar que:
”En la investigación desplegada para la identificación de las personas que al parecer estarían coordinando los actos vandálicos en los disturbios, y eran patrocinados con dinero proveniente de minería ilegal, encontraron que se trataba de dueños de diferentes bocaminas ilegales, de licoreras, tiendas de mercado, compras de oro, entables para moler mina y de ventas de artículos mineros, quienes a su vez, posiblemente crearon alianzas estratégicas con grupos armados ilegales autodenominados Banda Criminal de Urabá, Autodefensas Gaitanistas de Colombia, con la finalidad de obtener el monopolio de la minería ilegal.”
Sin prueba alguna, sin indicio alguno, el fallador de manera temeraria trata de enlodar el nombre de AURUM ZONA FRANCA S.A.S. al pretender insinuar que AURUM ZONA FRANCA SAS haría parte de alguna de estas alianzas ilegales, cuando ni siquiera tiene o tuvo negocio o comercio alguno en esa zona.
Haciendo el análisis concreto del caso, el fallador confunde inclusive las zonas de las cuales presuntamente recibe los informes por cuanto en el informe FPJ-3 del 23/11/2013, dice que en la entrevista realizada al señor WILMER SENEN SILVA RIVERO anuncia los hechos delictivos más el desalojo de los asentamientos en zonas rurales de los municipios de Remedios y Segovia, situados en el Nordeste Antioqueño, distantes, como ya se explicó, a más de cien kilómetros del municipio de Buriticá, a claras luces se vislumbra un desconocimiento ABSOLUTO, por parte del fallador, del tema a tratar por cuanto ni siquiera se ubica claramente el municipio supuestamente originante de la comercialización ilegal de oro.
Posteriormente dice el fallador:
“…se cuenta en el expediente con los informes que describen las dificultades de orden público en el Municipio de Buriticá, como consecuencia de la actividad de minería ilegal. Prueba de ello, el informe ejecutivo FPJ-3- del 28 de noviembre de 2011 en el cual se indicó que “…El desarrollo de actividades básicas y especializadas de inteligencia desplegadas en la subregión occidente del departamento de Antioquia se logró identificar el componente estructural de la minería no formal en el municipio de Buriticá, quienes han venido creando alianzas estratégicas con grupos armados ilegales autodenominados Banda criminal de Urabá, Autodefensas Gaitanistas de Colombia, con la finalidad de establecer monopolio ilegal en todas las actividades que se despliegan de la minería…”.
Lo citado, no tiene ningúna relación con el ORO CHATARRA, que fue objeto de extinción de dominio injusta, ni tampoco tiene un mínimo de identidad probatoria para que el Tribunal Superior lo hubiera utilizado para robustecer su decisión y aun así utilizó dicha información para confirmar la sentencia de primera instancia, sinceramente ¡qué vergüenza tener operarios judiciales tan poco estudiosos!
La presunta relación inventada por la fiscalía y acogida por la instancia, entre el oro extinguido y las actividades de minería desarrolladas en el municipio de Buriticá, queda sin asidero argumentativo con los documentos que se presentan como PRUEBAS SOBREVINIENTES, Radicado ANM 201732000088591 del 17 de abril de 2017, que es documento anexo del documento ANM 20243210565381 de fecha 21 de octubre de 2024, y lo ratifica en el Documento ANM 20243210603221 de fecha 20 de diciembre de 2024, toda vez que, en dichos documentos la ANM manifiesta que el oro incautado a AURUM ZONA FRANCA, el 28 de julio de 2015, es definitivamente e inobjetablemente ORO CHATARRA y además certifica que la empresa afectada, jamás tuvo relaciones con explotadores mineros autorizados y menos aún ilegales, y también se demuestra sin ambigüedades que, frente a los trámites de dicha sociedad debía presentar para certificar la procedencia LEGAL del ORO CHATARRA, “no se han identificado inconsistencias o posible falsedad en documentos para exportar o certificar el origen de cualquier mineral”. So pena de lo anterior, tanto el a-quo como ad-quem desarrollaron un apego a indicios poco probables, con el fin de extinguir el derecho del dominio sobre el oro, avalando con esto todas las irregularidades presentadas durante el desarrollo del proceso, y quien sabe respondiendo a que tipo de intereses.
Recordemos nuevamente y tengamos siempre presente, que este ORO CHATARRA incautado a la empresa AURUM ZF, y extinguido su dominio, con tantas irregularidades en sus sentencias de primera y segunda instancia, fue objeto de un PECULADO POR APROPIACIÓN, ya debidamente denunciado ante la Fiscalía General de la Nación y ante la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES”, por estar involucrado potencialmente, un aforado constitucional y muy seguramente otros altos funcionarios de la RAMA JUDICIAL
En conclusión, la información contenida en las PRUEBAS SOBREVINIENTES, Radicado ANM 201732000088591 del 17 de abril de 2017, que es documento anexo del documento ANM 20243210565381 de fecha 21 de octubre de 2024, ratificado en el Documento ANM 20243210603221 de fecha 20 de diciembre de 2024, queda probado de MANERA INEQUÍVOCA e INDEBATIBLE, que el material incautado a AURUM ZONA FRANCA SAS el día 28 de julio de 2015, en las instalaciones del aeropuerto OLAYA HERREGA, de Medellín, no obedecía a oro procedente de minas y mucho menos del municipio de Buriticá, sino que obedecía a ORO CHATARRA , de PROCEDENCIA LICITA y origen de joyería en desuso o chafalonía de lo cual, como se demuestra en las mismas PRUEBAS SOBREVINIENTES, la empresa afectada AURUM ZONA FRANCA SAS, aportó de manera SATISFACTORIA, toda la documentación, demostrando su PROCEDENCIA LICITA y legal trazabilidad desde el mismo momento de la incautación, como ha sido probado sobradamente.
- DESVIRTUALIZACIION DEL ARGUMENTO: “el dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar” (… ).
Como se ha explicado ampliamente en el presente documento, el “dictamen contable realizado por el perito con el cual concluye que la mencionada empresa tuvo incrementos patrimoniales sin justificar”, es un documento espurio desde su origen, cuyas conclusiones no pueden considerarse como válidas, porque, repito, parte, nace, se origina, de premisas falsas, como se ha de demostrar con las PRUEBAS SOBREVINIENTES, por lo que, actuando en lógica y consecuencia, si su origen es una información FALSA su conclusión es igualmente FALSA, por lo tanto, esas conclusiones derivadas de un peritazgo contaminado de falseade debe ser tenidas y calificadas como NULAS.
La Ley 1708 de 2014 artículo 197, exige que la pericia satisfaga una serie de presupuestos, entre otros;
“…1. La descripción del objeto de la pericia; 2. La relación y la descripción de los objetos o documentos sobre los cuales recae el estudio; 3. La descripción de los instrumentos técnicos utilizado para el estudio La descripción de los procedimientos, exámenes, experimentos o pruebas llevados a cabo; 4. La explicación de los argumentos, fundamentos o teorías que da validez técnica, científica o artística a los procedimientos, exámenes, experimentos o pruebas llevados a cabo; 5. La exposición clara y completa de las conclusiones obtenidas…”
Vemos que el numeral 1 y 2 del artículo 197, dicen: “…1. La descripción del objeto de la pericia; 2. La relación y la descripción de los objetos o documentos sobre los cuales recae el estudio; demostraremos que este PERITAZGO o PERITAJE es espurio, porque VIOLO FLAGRANTEMENTE, estos dos numerales, no satisface esos presupuestos, pues desde el encabezado mismo del informe de peritazgo, se miente descaradamente, cuando en la descripción del objeto de la pericia y la relación y la descripción de los documentos y objetos sobre los que recae el estudio, es decir “la identificación e individualización del bien, objeto sobre el que recae el estudio”, falta GRAVEMENTE a la verdad al decir:
“Respetuosamente le damos respuesta a la orden de fecha 20/05/2016, recibida el 24 de mayo de 2016, mediante el cual solicita: realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA S.A, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si presentan incremento patrimonial”. (Negrillas y subrayado fuera de texto).
Asimismo, para que el informe pericial tenga valor probatorio se requiere que se haya dado la posibilidad de controvertirlo en el proceso de conformidad a lo establecido en el artículo 199 del Código de Extinción de Dominio que señala lo siguiente: “Cuando el funcionario judicial reciba el dictamen, procederá en la siguiente forma:
- Verificará si cumple con los requisitos señalados en este código. En caso contrario ordenará que el perito lo elabore cumpliendo con ellos. No se admitirá como dictamen la simple expresión de las conclusiones.
- Si cumple con los requisitos indicados, se correrá traslado a los sujetos procesales por el término de cinco (5) días. Este término podrá ser prorrogado por un término razonable, previa solicitud fundada de parte, cuando a juicio del funcionario judicial la complejidad del dictamen lo amerite.
- Dentro de este mismo término, los sujetos procesales podrán controvertir un dictamen pericial presentando otro que desvirtúe la validez técnica, científica o artística de las conclusiones contenidas en el primero.
- Cuando lo estime necesario el juez podrá ordenar, oficiosamente o por solicitud de parte, que el dictamen sea aclarado o adicionado. Los sujetos procesales podrán presentar dictámenes adicionales para controvertir las adiciones o aclaraciones hechas al primero.
- El funcionario judicial valorará críticamente todos los dictámenes periciales que se alleguen al proceso en conjunto con las demás pruebas recolectadas, y definirá a cuál de ellos confiere credibilidad.”
Aquí observamos que igualmente se incumplen los numerales 1 y 5 del artículo 199 del Código de Extinción de Dominio, pues el “funcionario judicial que recibió el informe“, es decir, la misma Fiscalía 21 delegada de E.D y después los jueces y magistrados, no detectaron que se violaban los numerales 1 y 2 del artículo 197 del Código de E.D, pues tal violación surgía del propio dolo de la Fiscalía 21 delegada de E.D, quien al solicitar u ordenar ese “ESTUDIO PATRIMONIAL”, lo hace con un con ERROR mayúsculo en la descripción e individualización del bien objeto de tal estudio, es decir el ORO incautado a la empresa AURUM ZF.
Y en cuanto al numeral 5, los funcionarios judiciales no valoraron críticamente el otro dictamen pericial, AUDITORIA CONTABLE, en conjunto con las demás pruebas recolectadas por la misma defensa, dándole únicamente valor probatorio al DICTAMEN ESPURIO Y CONTAMINADO DE FALSEDADES E IMPRECISIONES presentado por la Fiscalía 21 delegada de E.D.
En síntesis ese peritaje o peritazgo contable, producto de lo ordenado por la fiscalía 21 delegada de E.D el 20/05/2016, en la RESOLUCION DE ESTUDIO PATRIMONIAL, repito, es un documento que debió declarase NULO y sin VALOR PROBATORIO, porque desde su misma génesis u origen, parte de información completamente FALSA, suministrada por la Fiscalía 21 delegada de E.D, incumpliendo de manera explícita el numeral 1 y 2, del artículo 197 de la Ley 1708 y los numerales 1 y 5, del artículo 199 de la misma ley, pues ni la fiscal ni los jueces verificaron que el peritazgo cumpliera con los requisitos señalados en el código de E.D, particularmente con los referentes a la precisa identificación e individualización del bien, objeto del proceso de E.D y tampoco valoraron críticamente el dictamen pericial que aporto la defensa, el cual se explicara más adelante.
La afirmación, que hacemos, que ese Peritazgo Contable presentado como ÚNICO VALIDO, por la Fiscalía 21 delegada de E.D, debe ser considerado NULO, se sustenta porque desde la misma génesis u origen de solicitud de tal peritaje o peritazgo por parte de la Fiscalía 21 delegada de E.D, parte de una completa falsedad, cuando dice textualmente:
… (…) “realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA S.A, para efectos de realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA S.A, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si presentan incremento patrimonial, para lo cual se entregan los siguientes cuadernos: (…)”. (Negrillas y subrayado fuera de texto).
Igualmente, como ya se explicó, desde el mismo encabezado de la respuesta de la perito dada a la Fiscalía 21 E.D, claramente se lee en su primer párrafo:
“Respetuosamente le damos respuesta a la orden de fecha 20/05/2016, recibida el 24 de mayo de 2016, mediante el cual solicita: realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA S.A, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si presentan incremento patrimonial”. (Negrillas y subrayado fuera de texto).
Nótese que la perito acepta expresamente la contaminación, el ERROR GARRAFAL que le introdujo la Fiscalía 21 de E.D de manera francamente dolosa, al describir el documento de origen y el bien, objeto sobre el que va a emitir peritazgo, como “61.884.57 kilogramos de oro”, sin hacer anotación o corrección alguna al respecto. De tan monumental ERROR GARRAFAL hemos escrito y explicado con suficiente amplitud en este mismo texto.
A continuación, plasmo la RESOLUCION ESTUDIO PATRIMONIAL, de fecha 20/05/2016, es decir la solicitud de realización del estudio pericial patrimonial y contable, y, seguidamente plasmo el encabezado del informe del mismo informe pericial, para evidenciar lo anteriormente expuesto:
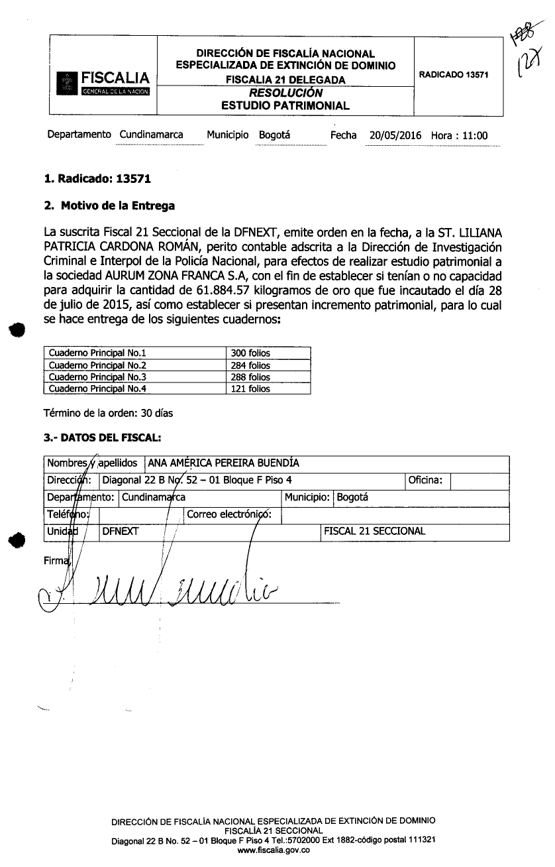
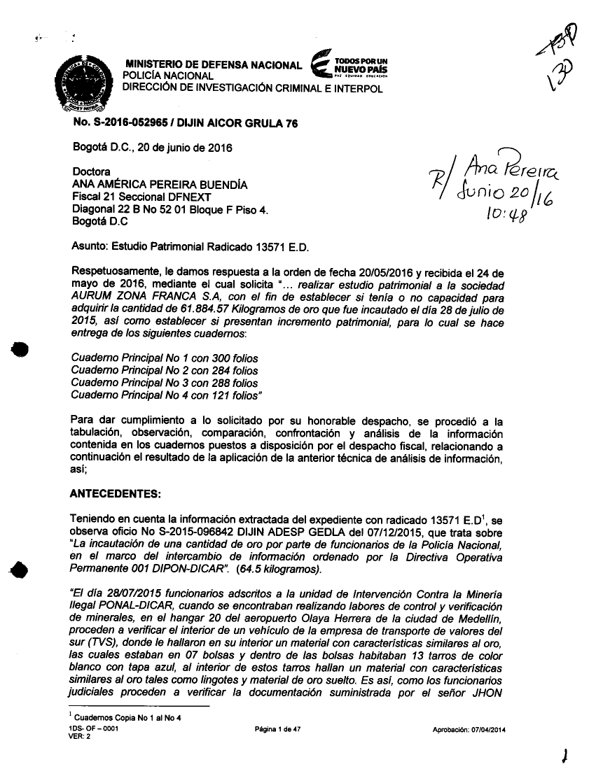
Es de anotar que los susodichos “CUADERNOS PRINCIPALES 1-4” del proceso E.D 13571, que entregó la Fiscalía 21 delegada de E.D, están intensamente contaminados de numerosas imprecisiones, errores, similares a los que contiene la solicitud plasmada, en cuanto a la descripción, identificación e individualización del bien objeto del proceso de Extinción de Dominio, y su AVALUO, VALORACION MONETARIA EN PESOS COLOMBIANOS o VALORACION COMERCIAL, porque NUNCA, JAMÁS fue realizada mediante peritazgo idóneo, porque incluso también, como se ha dicho innumerables veces, el BANCO DE LA REPÚBLICA se negó a realizarlo, a pesar de haber sido ordenado por la FGN, lo cual se demostrará más adelante con sus respectivas PRUEBAS IRREFUTABLES, evidenciando la grave VIOLACION AL DEBIDO PROCESO en contra de los afectados , por parte del ESTADO Colombiano, al NUNCA haber realizado el AVALÚO DEL ORO o VALORACION COMERCIAL, correspondiente al momento de la incautación, 28 de julio de 2015, de manera técnica, científica y adecuada, mediante PERITAZGO o PERITAJE reconocido.
LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO, procedente de ORO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, NUNCA, JAMÁS es la monumental cantidad de “61.884.57 Kilogramos de oro”, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete kilogramos de oro), que se anotan en la RESOLUCION ESTUDIO PATRIMONIAL, suscrito por la fiscal 21 delegada de E.D de fecha 20/05/2016, anteriormente plasmado, así como tampoco es la enorme cantidad de “61.884.57 g de oro”, (sesenta y un mil ochocientos ochenta y cuatro, punto cincuenta y siete gramos ORO PURO o FINO), que se anotan en la ACLARACION DE SENTENCIA Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01 (E.D. 240), como se ha demostrado hasta la saciedad mediante los documentos ANM 20243210565381 de fecha 21 de octubre de 2024, ratificado en el Documento ANM 20243210603221 de fecha 20 de diciembre de 2024.
También es completamente FALSA la información que le fue suministrada a la Perito contable en cuanto al VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL o avalúo del ORO CHATARRA incautado el 28 de julio de 2015 a la empresa AURUM ZONA FRANCA , que está anotado en la Sentencia de primera instancia y copiado en el folio 10 de la Sentencia de Segunda instancia, la descomunal cifra de COP 6.000.000.000 (seis mil millones de pesos), cuando ese ORO CHATARRA, como se demostrara más adelante, cuando basados en la información suministrada en el ANM 20243210565381 de fecha 21 de octubre de 2024, ratificado en el Documento ANM 20243210603221 de fecha 20 de diciembre de 2024, que son PRUEBAS SOBREVIENIENTES, tendría un valor aproximado de COP 3.900.000.000, (TRES MIL NOVECINETOS MILLONES DE PESOS) y NO ESA MONUMENTAL cifra de COP 6.000.000.000, (SEIS MIL MILLONES DE PESOS), que expresa el juez de primera instancia y admite en su sentencia el juez de segunda instancia, sin ningúna base o fundamento y menos aún, reitero, sin la realización de un PERITAZGO o PERITAJE idóneo, técnico, científico y adecuado que hubiese determinado el VALOR MONETARIO EN PESOS COLOMBIANOS DEL ORO CHATARRA incautado injustamente a la empresa AURUM ZONA FRANCA, a la fecha de dicha incautación, es decir, EL VALOR MONETARIO REAL DEL ORO CHATARRA a la fecha de incautación, es decir el día 28 de julio de 2015.
Tal peritazgo o peritaje para determinar el VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL o AVALUO MONETARIO en pesos colombianos, NUNCA, JAMÁS fue realizado por el Estado colombiano, durante todo el tiempo que duro el proceso de E.D de este oro, violando severamente el DEBIDO PROCESO y otros derechos fundamentales, en detrimento de la empresa afectada y sus socios.
LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO, procedente de ORO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, certificada por la ANM en los documentos ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos y ratificado en el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, corrigiendo un gravisimo error que había cometido la misma ANM en el oficio radicado ANM 20153200231831, fue de “50.130,88 gramos finos oro chatarra”, cuando dicen:
“Con base en lo anterior, en el registro de trámites aprobados en la VUCE durante la vigencia 2015 y según el oficio adjunto, se evidenció lo siguiente: En el oficio con radicado ANM 20153200231831 se relacionó que la exportación fue de 49.284,46 Kilogramos de oro a través del trámite ANM20150721-00019 (No. Visto Bueno ANM-EMP20150721-1842); no obstante, la cantidad de mineral oro chatarra al cual se le acreditó el pago de las regalías a través del trámite corresponde a 50.130,88 gramos finos oro chatarra “.
Veamos la diferencia que hay entre 50.130,88 gramos finos oro chatarra, (cincuenta mil ciento treinta punto ochenta y ocho gramos de ORO FINO CHATARRA),que es la verdadera cantidad de ORO FINO o PURO incautado a la empresa AURUM ZF el 28 de julio de 2015 y los “ 61.884.57 Kilogramos de oro, (sesenta y un mil ochocientos ochenta y cuatro Kilogramos punto cincuenta y siete gramos de ORO), que convertido a gramos es la demencial cifra de 61.884.570 gramos de oro, léase sesenta y un millones, ochocientos ochenta y cuatro mil, quinientos setenta gramos de ORO, expresados en el documento titulado “RESOLUCION ESTUDIO PATRIMONIAL”, emitido por la Fiscalía 21 delegada de E.D el 20/05/2016, e igual cifra expresada en el encabezado del informe del estudio patrimonial, emitido por la perito contable el 20/60/2016, es una diferencia de PROPORCIONES TITÁNICAS o ASTRONOMICAS.
Por otro lado, admitiendo la inverosímil tesis esgrimida en la ACLARACION DE SENTENCIA del 05 de noviembre de 2024, inexplicablemente aceptada por Magistrados de la CSJ, que hubo un “lapsus calami”, “error de escritura” o “error mecanográfico”, o “error de digitación”, es MUY IMPORTANTE notar también la enorme diferencia que hay entre “61.884.57 GRAMOS FINOS ORO CHATARRA”, (sesenta y un mil ochocientos ochenta y cuatro gramos punto cincuenta y siete gramos de ORO FINO CHATARRA) que se anotan en la ACLARACION DE SENTENCIA y LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO, incautado a la empresa AURUM ZONA FRANCA SAS certificados por la ANM, certificados por la ANM en los documentos que son PRUEBAS SOBREVINIENTES que son “50.130,88 GRAMOS FINOS ORO CHATARRA”, (cincuenta mil ciento treinta punto ochenta y ocho gramos de ORO FINO), esa diferencia es la enorme cantidad de 11.753.69 gramos de oro finos o puros, léase (once mil setecientos cincuenta y tres punto sesenta nueve gramos de oro puro o fino), que, a precios del ORO PURO en julio 28 del año 2015, fecha de la incautación, corresponde a la significativa suma de aproximadamente 900 millones de pesos colombianos de la época.
Adicionalmente, es fundamental enfatizar hasta la saciedad, que hubo clarísima VIOLACION AL DEBIDO PROCESO, y otras violaciones a derechos fundamentales de los afectados, por parte del Estado colombiano, al NUNCA, JAMÁS, haber realizado un avalúo técnico y científico del ORO FINO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, es decir, conocer y determinar su VALOR MONETARIO EN PESOS COLOMBIANOS, o VALOR COMERCIAL, para el día de la incautación, 28 de julio de 2015, precisamente porque NUNCA, JAMÁS, se certificó, durante todo el proceso de E.D, por parte de la entidad idónea en el tema, LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS.
No obstante, de manera completamente irresponsable, y sin ningún fundamento científico, técnico o legal, en las sentencias de primera instancia, (ver folio 28 de sentencia de primera instancia), y sentencia de segunda instancia, (ver folio 10 de sentencia de segunda instancia), los jueces y magistrados le atribuyen a ese ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS para el 28 de julio de 2015, un valor monetario en pesos colombianos, completamente exagerado y salido de cualquier realidad de “COP 6.000.000.000, (seis mil millones de pesos colombianos)”. Ese mismo fue el dato que también de manera también falaz y mentirosa utilizó la PERITO CONTABLE, para emitir su errado concepto, porque, repito, NUNCA, JAMÁS, existió un avalúo técnico exacto y preciso, mediante peritaje idóneo, para determinar el VALOR MONETARIO EN PESOS COLOMBIANOS, del oro incautado a la empresa AURUM ZONA FRANCA, para la fecha de la incautación, por parte del Estado Colombiano.
Es MUY IMPORTANTE Y FUNDAMENTAL indicar que, NUNCA, JAMÁS EL VALOR MONETARIO REAL o VALOR COMERCIAL, del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el 28 de julio de 2015, fue la inexplicable, errada y completamente exagerada cifra que le atribuyeron jueces y magistrados en sus sentencias, tomadas del peritazgo contable, la cual fue, según las sentencias de primera instancia, (ver folio 28 y folio 74) y sentencia de segunda instancia, (ver folio 10), la monumental, completamente magnificada y esquizofrénica cifra de “COP 6.000.000.000”, (seis mil millones de pesos colombianos), tal valor seria el correspondiente a la fecha de la incautación, es decir 28 de julio de 2015.
Para tener una idea aproximada del valor real del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, correspondiente para el 28 de julio de 2015, fecha de la incautación, tomaremos como referencia el “Precio base para liquidar regalías “ determinado por la ANM para el mes de julio, según documento ANM 20243210603221 de fecha 20 de diciembre de 2024, que se presenta como PRUEBA SOBREVINIENTE, explicando que “Precio base para liquidar regalías $77.695,73 correspondiente al mes de julio de 2015”, corresponde al precio base de un gramo de oro puro en pesos colombianos, calculado por la ANM, como entidad rectora del estado en la materia, para liquidar regalías del mes de julio de 2015, determinado de acuerdo y conforme a promedios del precio internacional del oro de esos días y el promedio de la TRM, según protocolo de la misma ANM.
Según el BOLETÍN No 37, del 01 de julio de 2015, cuyo autor es el BANCO DE LA REPÚBLICA, máxima autoridad Nacional en el tema, el cual se adjunta, y también lo expresado en el documento ANM 20243210565381 de fecha 21 de octubre de 2024 y ANM 20243210603221 de fecha 20 de diciembre de 2024, corresponde a que el “Precio base para liquidar regalías correspondiente al mes de julio de 2015, es de$77.695,73, que en letras se lee (setenta y siete mil, seiscientos noventa y cinco pesos colombianos, con setenta y tres centavos.
A continuación, se plasma el BOLETÍN No 37, del 01 de julio de 2015 del Banco de la República, donde se informa precio de gramo de oro puro para liquidar regalías de oro en julio de 2015, el cual es PRUEBA SOBREVINIENTE fundamental, para realizar el cálculo del valor del oro puro incautado el 28 de julio de 2015, o sea el valor comercial del oro, que nunca fue realizado mediante peritazgo idóneo durante todo el proceso de E.D del oro
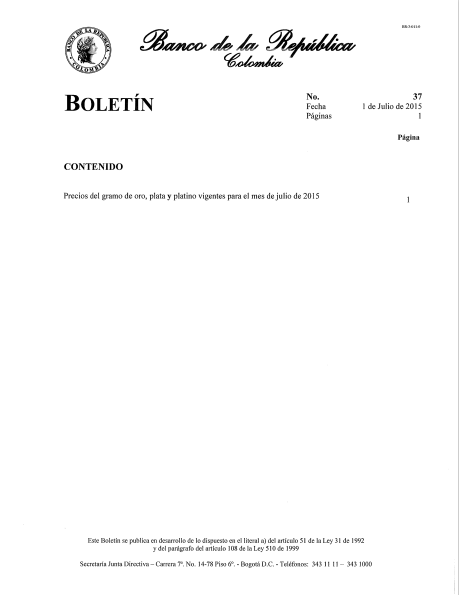
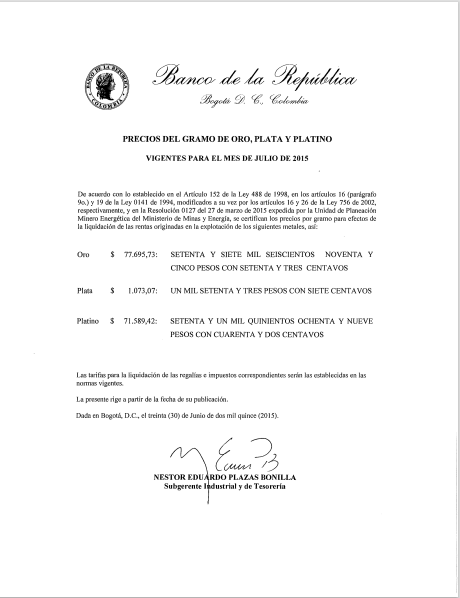
El documento ANM No Radicado: 20243210603221 de fecha 20 de diciembre de 2024, nos indica que “Precio base para liquidar regalías correspondientes al mes de julio de 2015 sería de “$77.695,73”, cuando dice textualmente el documento:
…(… ) Valor liquidado y pagado de regalías $155.798.197. Precio base para liquidar regalías $77.695,73 correspondiente al mes de julio de 2015. No. Visto Bueno ANM-EMP-20150721-1842 del 21 de julio de 2015. (Negrillas y subrayado fuera de texto)
Tomando como referencia “el precio base para liquidar regalías del mes de julio de 2015, determinado por la AGENCIA NACIONAL DE MINERÍA, para la liquidación de regalías”, como el precio del gramo de oro puro para la fecha de 28 de julio de 2015, fecha de la incautación del ORO CHATARRA perteneciente a AURUN ZONA FRANCA SAS, de $77.695,73 por gramo, que es el precio emitido por el Boletín respectivo del Banco de la República, al multiplicarlo por la cantidad de ORO FINO o PURO CHATARRA, también certificado en el mismo documento ANM 20243210565381 de fecha 21 de octubre de 2024, ratificado en el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, que es “50.130,88 GRAMOS FINOS ORO CHATARRA, nos da como resultado, que el valor monetario total aproximado del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS para el día 28 de julio de 2015 es la suma de: COP 3.894.955.317,14 (tres mil ochocientos noventa y cuatro millones, novecientos cincuenta y cinco mil trescientos diecisiete pesos, con 14 centavos), es decir, para tener un recordatorio, aproximadamente COP 3.900.000.000, (TRES MIL NOVECIENTOS MILLONES DE PESOS).
La cifra de COP 3.900.000.000, (TRES MIL NOVECIENTOS MILLONES DE PESOS), es una cifra que dista muchísimo, (aproximadamente COP 2.100.000.000, dos mil cien millones de pesos), de la desproporcionada cifra de COP 6.000.000.000 (SEIS MIL MILLONES DE PESOS), que anotaron errada e irresponsablemente jueces y magistrados en sus sentencias, (ver folio 10 de la sentencia de segunda instancia), que nuevamente reiteramos es un precio inventado, imaginado, e irresponsablemente calculado u obtenido sin ningún fundamento técnico, científico o legal por un funcionario judicial inepto, porque, repito, esos mismos jueces y magistrados IRRESPONSABLEMENTE, se lo asignan al ORO CHATARRA incautado a AURUM ZF, inducidos al ERROR por un peritazgo contable igualmente falaz, que debe ser considerado NULO y sin VALOR PROBATORIO.
Con ese VALOR MONETARIO EN PESOS COLOMBIANOS, exagerado, desproporcionado y totalmente alejado de la realidad, atribuido como el valor del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, que, reitero, es completamente exagerado, desproporcionado y mentiroso, fue el argumento con el que de manera completamente INJUSTA, acusan estos jueces y magistrados a AURUM ZF, que tuvo un “incremento patrimonial injustificado”, cuando dice en el folio 10 del fallo de segunda de instancia, avalando lo dicho por el juez de primera instancia lo siguiente:
” (…) De acuerdo con el análisis realizado respecto de dichas sumas se establece que Aurum Zona Franca S.A.S. no tenía la capacidad económica para realizar la compra de oro proveniente de supuesta chaflonería, (sic), por un valor aproximado a los $6.000.000.000, ya que se supera el monto total de su patrimonio bruto.”
Sobre semejante error de aproximadamente más de COP 2.100.000.000 (DOS MIL CIEN MILLONES DE PESOS DE DIFERENCIA), ya explicado, que hay entre el VALOR MONETARIO REAL EN PESOS COLOMBIANOS aproximado del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, de COP 3.900.000.000 y el completamente errado asignado por jueces y magistrados en sus sentencias, de COP 6.000.000.000 originado por pura y vulgar VIOLACION DEL DEBIDO PROCESO, que fue NO DETERMINAR ADECUADAMENTE EL VALOR MONETARIO EXACTO DEL ORO CHATARRA INCAUTADO A LA EMPRESA AURUM ZF, EL 28 DE JULIO DE 2015, se condenó injustamente a AURUM ZONA FRANCA a la extinción de dominio del ORO CHATARRA de su legitima propiedad, bajo la causal 4 del artículo 16 de la Ley 1708 de 2014 y con ese mismo argumento, se le acusa injustificadamente a sus socios de enriquecimiento ilícito. Definitivamente, que ligereza e irresponsabilidad de estos jueces y magistrados para emitir fallos.
Ahora bien, y para demostrar aún más VIOLACIONES AL DEBIDO PROCESO, en la RESOLUCION DE ESTUDIO PATRIMONIAL , ya plasmado anteriormente, emitido por la Fiscalía 21 de E.D, se evidencia que, esta Fiscalía solicita al perito contable, copio textualmente, “para efectos de realizar estudio patrimonial a la sociedad AURUM ZONA FRANCA SAS, con el fin de establecer si tenían o no capacidad para adquirir la cantidad de 61.884.57 Kilogramos de oro que fue incautado el 28 de julio de 2015, así como establecer si tenían incremento patrimonial, para lo cual se hace entrega de los siguientes cuadernos”(…).
Sea de anotar nuevamente, que dichos CUADERNOS PRINCIPALES, numerados del 1 al 4 del proceso E.D 13571, están contaminados de numerosas pruebas con contenidos COMPLETAMENTE FALSOS, que principalmente son la descripción, identificación e individualización del bien objeto de extinción de dominio, que exige en varios artículos el CODIGO DE EXTINCIÓN DE DOMINIO, o sea la cantidad exacta de oro. Es totalmente irreal, fantasioso y salido de la razón la escandalosa cantidad de 61.884.57 Kilogramos de oro, y un valor monetario caprichoso, inflado e injustificado asignado al mismo, sacado de la maligna imaginación de cualquier funcionario judicial irresponsable y usurpador de funciones, que debería ser severamente castigado, (no se sabe quién), sin ningún argumento técnico o legal y, repito, usurpando funciones se lo determinó de cualquier manera, porque NUNCA, JAMÁS, el Estado colombiano realizo un avalúo técnico e idóneo sobre ese material incautado.
Lo anterior es el típico ejemplo de la “DOCTRINA DEL ARBOL ENVENENADO”, cuya génesis se origina precisamente en PRUEBAS COMPLETAMENTE FALSAS originadas dolosamente por la FISCALÍA DE EXTINCIÓN DE DERECHO DE DOMINIO, quien solicita, en la RESOLUCION ESTUDIO PATRIMONIAL, por objeto, la aberrante cantidad de oro de “61.884,57 Kilogramos de oro, basada en otras supuestas PRUEBAS CON FRANCO CONTENIDO FALSO.
Dice la doctrina del fruto del árbol envenenado, al respecto, de las PRUEBAS FALSAS Y NULAS que esta falsedad y nulidad “no se refiere únicamente a las PRUEBAS obtenidas de manera ilícita, sino que extiende sus efectos a cualquier prueba que directa o indirectamente y que por cualquier nexo esté viciada, es decir, arrastra sus efectos a todas aquellas pruebas Relacionadas y derivadas. Es decir, mientras que las reglas de exclusión desestiman cualquier medio probatorio obtenido por vías ilegítimas, con la doctrina del fruto del árbol envenenado se extienden sus efectos a todos aquellos medios que por alguna razón o nexo estén relacionados de manera directa o indirecta con la primera prueba viciada.”
A continuación, vamos a demostrar, nuevamente, que NUNCA, JAMÁS, el Estado colombiano, a través de una persona natural o jurídica debidamente calificada y considerada como PERITO idóneo y confiable, realizó el cálculo exacto del VALOR MONETARIO ENPESOS COLOMBIANOS, o valor comercial del ORO CHATARRA en la fecha 28 de julio de 2015, que fue el día de la incautación del mismo a la empresa AUURM ZONA FRANCA SAS.
PERITAZGO REALIZADO SOBRE EL ORO CHATARRA INCAUTADO A LA EMPRESA AURUM ZONA FRANCA SAS, POR PARTE DEL SERVICIO GEOLOGICO COLOMBIANO (SGC), QUE FUE TOMADO COMO PRUEBA FUNDAMENTAL PARA DETERMINAR ERRONEAMENTE LA CANTIDAD EXACTA TOTAL DE ORO FINO, INCAUTADO Y EXTINGUIDO SU DOMINIO A LA EMPRESA AURUM ZONA FRANCA SAS Y QUE SERA DESVIRTUADO CON LAS PRUEBAS SOBREVINIENTES.
La empresa AURUM ZONA FRANCA SAS, argumentando, como siempre lo ha hecho, que el material aurífero incautado procede de oro de reciclaje, oro en desuso, o chafalonía, es decir, ORO CHATARRA, solicitó al fiscal Raúl Marín Puentes, realizar un estudio técnico científico del mismo, un peritaje o peritazgo idóneo, para demostrar que el material NO procedía de yacimiento primario o explotación minera, como aún insisten en asegurar erróneamente, jueces y magistrados, asociando de manera muy malintencionada, perversa y falsa, que la procedencia de ese metal aurífero proviene de explotaciones mineras informales e ilegales localizadas en área rural del municipio de Buriticá, localizada al occidente de Antioquia, a muchos kilómetros de distancia de Medellín, ciudad donde fue decomisado arbitrariamente el material.
Además, debía definirse de manera precisa LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO, que contenía el total de material de ORO CHATARRA incautado, que es ORO TRANSFORMADO ALEADO, es decir determinar su CALIDAD Y GRADO DE PUREZA, para que con ese fundamental dato, de LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO, un PERITO IDONEO determinara el VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL EN PESOS COLOMBIANOS, el correspondiente al valor del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA, a la fecha de la incautación, 28 de julio de 2015, y no a otra fecha diferente, ya que es por todos conocido que el VALOR MONETARIO DEL ORO EN PESOS COLOMBIANOS, varia cada día, porque al ser un commodity internacional, depende su precio Nacional, del promedio del PRECIO INTERNACIONAL DEL ORO PURO y de la TASA REPRESENTATIVA DEL MERCADO, (TRM), de esas mismas fechas, para claridad de todos, la TRM es la TASA REPRESENTATIVA DEL MERCADO, que corresponde al valor oficial del del dólar estadounidense dado en pesos colombianos.
A continuación, se plasma la orden de peritazgo sobre el ORO INCAUTADO a la empresa AURUM ZONA FRANCA SAS, emitida por la FISCALÍA ESPECIALIZAD EJE TEMATICO PROTECCION DE LOS RECURSOS NATURALES Y EL MEDIO AMBIENTE, en cabeza del fiscal RAÚL GERARDO MARÍN PUENTES, se resalta lo solicitado por el fiscal, donde llama la atención que el fiscal solicita al SGC, evaluar “CALIDAD, GRADO DE PUREZA Y VALOR COMERCIAL DEL ORO.”
Advierto desde ahora mismo, que en el peritazgo realizado por el SGC el día 06 de agosto de 2015, NO SE DETÉRMINO DE MANERA EXACTA Y PRECISA, la evaluación solicitada por la FGN, en cuanto a “CALIDAD, GRADO DE PUREZA Y VALOR COMERCIAL DEL ORO”, particular y específicamente esta última variable, el “VALOR COMERCIAL DEL ORO”, así como tampoco el SGC, determinó LA CANTIDAD EXACTA Y TOTAL DE ORO FINO o PURO que contenía el ORO CHATARRA incautado
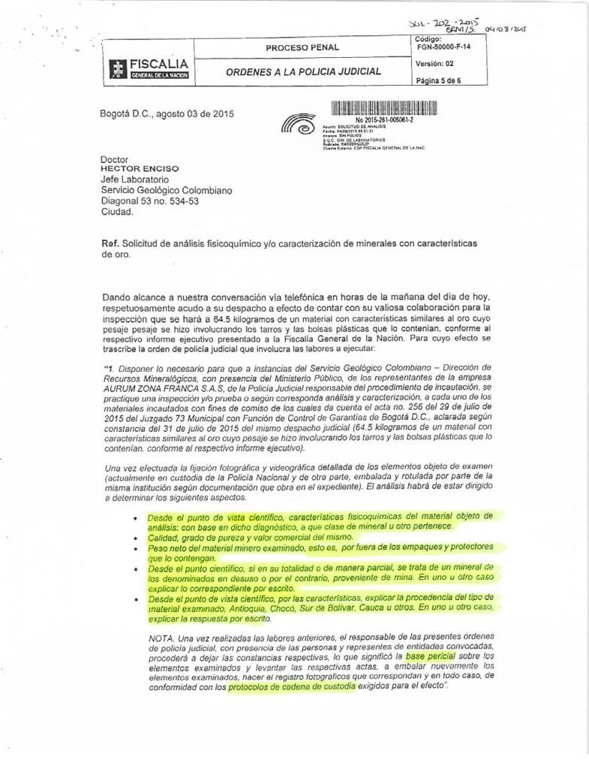
El estudio técnico de material incautado, reitero, fue realizado el 06 de agosto de 2015, por expertos del Servicio Geológico Colombiano, (SGC), el cual es una entidad acreditada del orden Nacional que está enfocada en estudios científicos e investigativos de los recursos minerales de la nación.
Los expertos peritos del Servicio Geológico Nacional, que efectuaron el PERITAJE o PERITAZGO fueron los Ingenieros especializados Carlos Espitia E y Nicolas Lallemand Najar, en presencia de una funcionaria delegada de la PGN, funcionarios de la FGN, policías y representantes de la empresa afectada, AURUM ZONA FRANCA SAS, de acuerdo a la ORDEN DE TRABAJO emitida por la FGN, ya consignada y plasmada previamente.
El estudio realizado fue mediante técnica y con equipos de Fluorescencia de Rayos X, (FRX), que es una técnica de análisis de Espectrometría clasificada como de tipo SEMICUALITATIVO no destructiva de la muestra.
El resultado y el análisis e interpretación de los resultados obtenidos y la posterior aclaración mediante entrevista, que realizara el mismo fiscal Marín Puentes a los técnicos que efectuaron y analizaron los resultados el estudio, arrojo, SIN DUDAS, que el material incautado NO PROCEDIA DE EXPLOTACION DE YACIMIENTO MINERO, por ser “PRODUCTOS TRANSFORMADOS”, es decir minerales transformados.
En el folio 37 de la sentencia de primera instancia, se copia textualmente del informe del peritazgo de fecha 26 de agosto de 2015, realizado por el Servicio Geológico Colombiano, (SGC) el día 06 de agosto de 2015, que, como ya se dijo fue INCOMPLETO Y CON MUCHAS CARENCIAS Y FALENCIAS, reconocidas por ellos mismos. Llamando la atención aquella frase donde dicen los mismos técnicos de SGC, que dicha institución, (copio textualmente):
” Además, no se posee la información requerida para estimar el valor comercial del material incautado, debido a que como es de su conocimiento nuestra misión institucional y todos nuestros procedimientos de análisis están enfocados a la caracterización e investigación científica de materiales geológicos naturales y no a productos transformados como es el caso de las muestras en cuestión”. (Negrilla y subrayado fuera de texto)
Adicionalmente, en el párrafo final del informe del SGC, se expresó, algo muy relevante y es lo siguiente:
“Se sugiere con los resultados obtenidos solicitar al Banco de la República, como Entidad gubernamental y autoridad en el tema de metales preciosos, emitir el concepto requerido en los puntos pendientes, con el fin de aclarar las dudas planteadas en el oficio No 20152610050612 de solicitud de análisis y de ser necesario que se efectúen en sus laboratorios las pruebas complementarias pertinentes”. (Negrillas fuera de texto).
A continuación, se plasma el “informe de resultados de ensayos F-LAB-PES-006, correspondiente a la orden no. 202-2015 de 04/08/2015, enviado al señor Raúl Gerardo Marín puentes, en calidad de fiscal 59 especializado, con radicado no. 20153020055801 del 26 de agosto de 2015”, con el anexo de sus respectivas TABLA No 1 y TABLA No 2 de resultados.
En la TABLA No 1 se encuentran consignados los pesos de la totalidad de las 83 muestras de ORO TRANSFORMADO y la sumatoria de los mismos, arrojando un peso total de 61.884.57 gramos de ORO TRANSFORMADO.
En la tabla No 2 se encuentra consignada la descripción cualitativa de la calidad o pureza de oro, en términos de porcentaje (%) de pureza, que se identifica en la columna 7, de abajo hacia arriba en posición vertical o de izquierda a derecha en posición vertical, donde se observa, repito, el porcentaje de oro, o grado de pureza del mismo, llamando la atención que fue realizado solamente sobre 55 de las 83 muestras, dejando 28 muestras sin realización de dicho análisis:
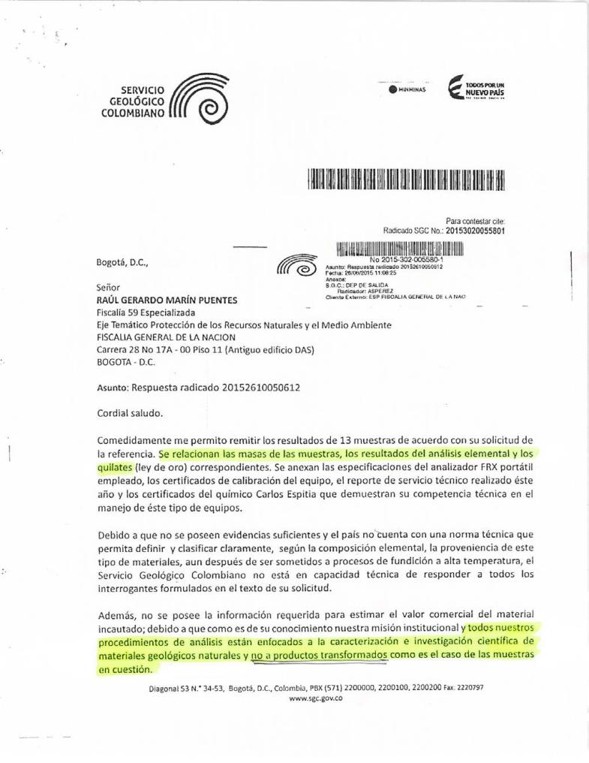
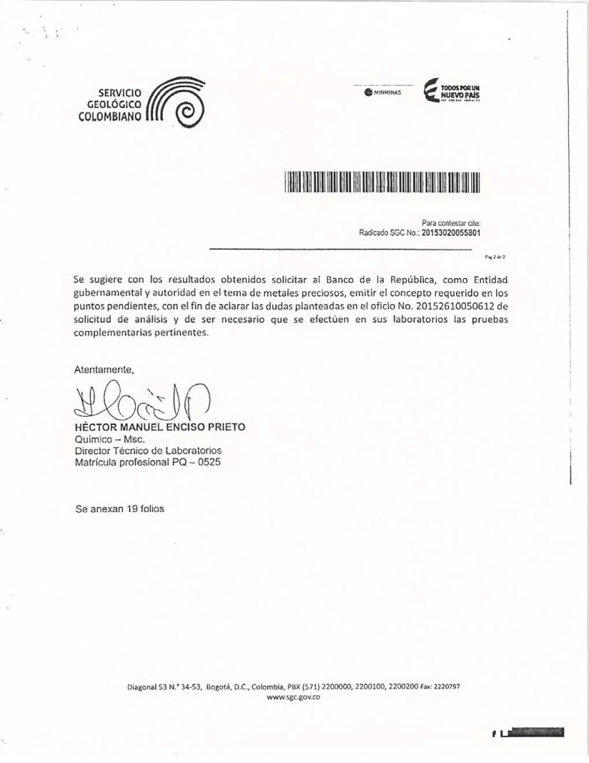
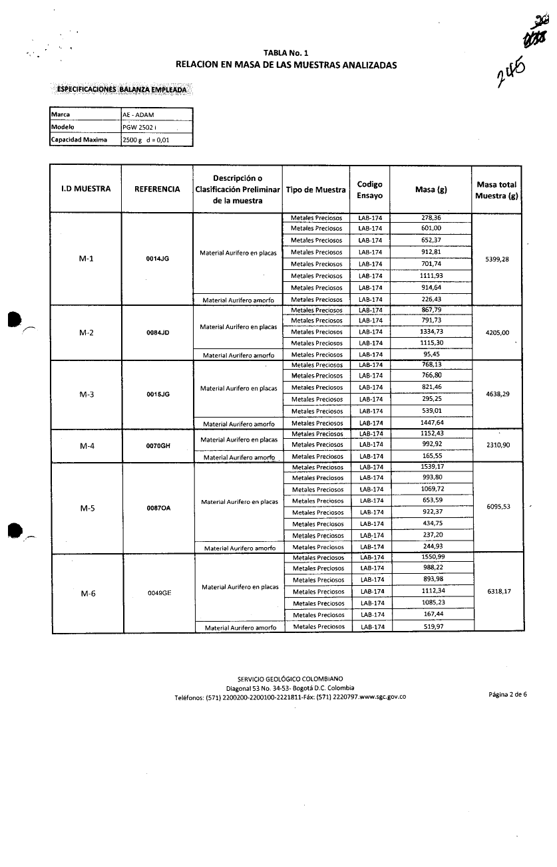

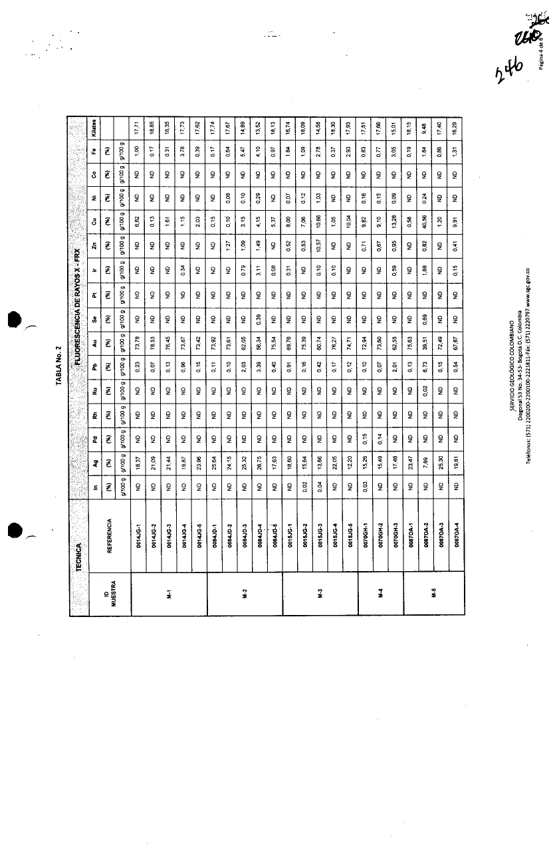
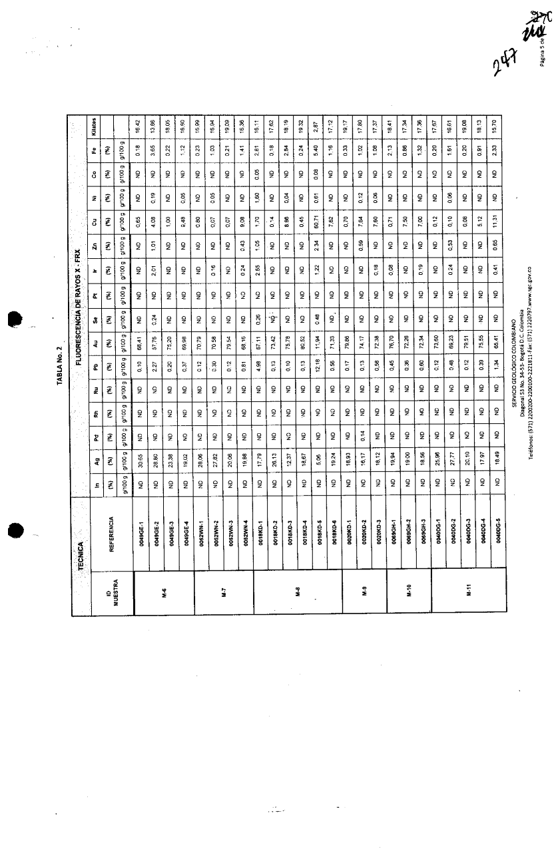
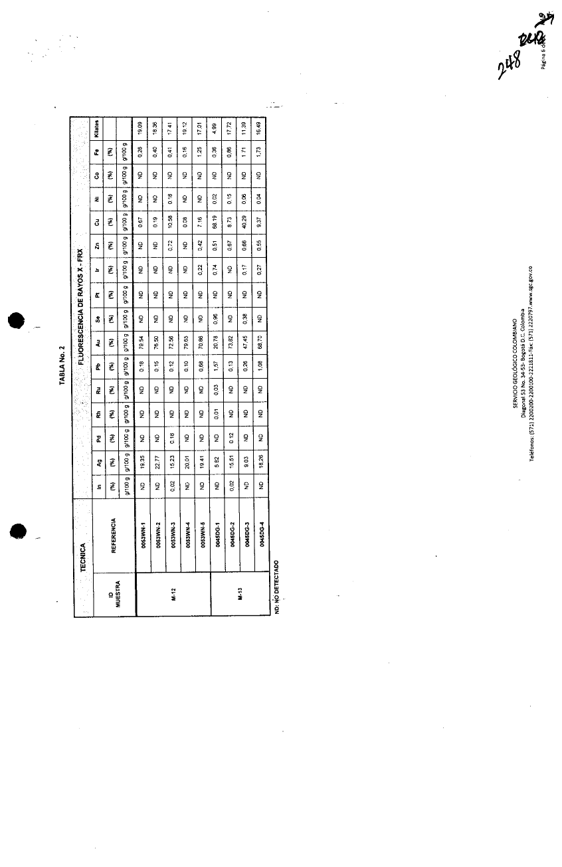
Como puede verse en el informe del estudio o análisis cualitativo y cuantitativo realizado por el Servicio Geológico Colombiano, (SGC), efectuado el 06 de agosto de 2015, sobre el ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, el SGC lo denomina “productos transformados”, que en realidad es, mineral, ORO TRANSFORMADO ALEADO con otros metales.
Puede apreciarse la evaluación de la CALIDAD DEL ORO, es decir su “ GRADO DE PUREZA O FINURA”, fue aplicada, como dice el mismo informe, “sobre un muestreo al azar”, eso quiere decir, que extrañamente, los técnicos del Servicio Geológico Colombiano, NO analizaron cualitativamente LA TOTALIDAD del material aurífero incautado a la empresa AURUM ZONA FRANCA SAS, que estaba representado en 83 muestras, algunas clasificadas morfológicamente como “material aurífero en placas” y otras como “material aurífero amorfo”, que en conjunto, componían el universo del oro incautado.
Los técnicos del SGC analizaron el “GRADO DE PUREZA O FINURA DEL ORO”, es decir su calidad, o porcentaje de oro puro, repito, solamente a 55 muestras, del total de 83 muestras, dejando 28 muestras SIN ANÁLISIS CUALITATIVO DE LA COMPOSICIÓN Y PUREZA DE ORO, es decir, solamente se analizó cualitativamente una parte del oro incautado, por lo cual es técnicamente imposible determinar LA CANTIDAD EXACTA TOTAL DE ORO FINO, que contenía el universo de ORO CHATARRA incautado, procedente de joyería en desuso, por lo que es ORO TRANSFORMADO ALEADO con otros metales, reitero, por ser proveniente de chafalonía o chatarra de oro.
Para dejar suficiente ilustración, el oro incautado a la empresa AURUM ZF, obviamente, que, por ser oro procedente de joyería en desuso, es ORO CHATARRA y, por lo tanto, NO ES ORO FINO o PURO, repito hasta la saciedad, es ORO TRANSFORMADO ALEADO CON OTROS METALES, como plata, cobre, etc, tal y como fue determinado en el análisis de FRX de las 55 muestras analizadas, consignadas en la Tabla 2, séptima columna, del “informe de resultados de ensayos F-LAB-PES-006, correspondiente a la orden no. 202-2015 de 04/08/2015, enviado al señor Raúl Gerardo Marín puentes, en calidad de fiscal 59 especializado, con radicado no. 20153020055801 del 26 de agosto de 2015”.
En el mismo informe del SGC, esta entidad sugiere que se realice otro análisis, que podría ser otro estudio cualitativo y cuantitativo a la totalidad del material incautado, a instancias del BANCO DE LA REPÚBLICA, para que esta entidad, como autoridad en el tema, determine, con ese dato fundamental de conocer LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO”, pueda determinar, como PERITO CONFIABLE E IDONEO, EL VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL del material incautado, correspondiente a la fecha 28 de julio de 2015, que fue la fecha en que ocurrió la irregular incautación.
Es decir, el SGC, consciente de sus limitaciones técnicas y humanas, prudentemente, sugería que EL BANCO DE LA REPÚBLICA, con toda la tecnología que tiene a su disposición, y la información y experiencia que también posee, determine con exactitud la CANTIDAD EXACTA TOTAL DE ORO PURO O FINO y con tan importante dato, determinara SU VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL EN PESOS COLOMBIANOS, para la fecha 28 de julio de 2015, lo cual de manera negligente e inexplicable, NUNCA realizó el BANCO DE LA REPÚBLICA, mientras tuvo en custodia el oro durante 5 años, incumpliendo flagrante y descaradamente, la orden directa de SOLICITUD DE PERITAZGO o PERITAJE, que mediante orden de trabajo, OT No 3026 del 2015-08-19, OPJ o Solicitud No 872752 de fecha 2015-08-19, emitida directamente de la FGN le solicito, violando también entonces, el Banco de la República gravemente el DEBIDO PROCESO.
Lo anotado anteriormente es una GRAVISIMA VIOLACION AL DEBIDO PROCESO, dado que durante todo el proceso de EXTINCIÓN DEL DERECHO DE DOMINIO, el mismo Estado, representado inicialmente por la Fiscalía General de la Nación, (Fiscalía 59, Eje Temático Protección de Recursos Naturales y Medio Ambiente, fiscal especializado Raúl Gerardo Marín Puentes), posteriormente por la FISCALÍA ESPECIALIZADA DE EXTINCIÓN DE DOMINIO, (Fiscal 21 Especializada de la DEFNEXT ANA AMERICA PEREIRA BUENDIA), el Servicio Geológico Colombiano, (SGC), el BANCO DE LA REPÚBLICA y finalmente LA RAMA JUDICIAL, de manera completamente irresponsable, NUNCA realizaron la determinación exacta de la CANTIDAD EXACTA TOTAL DE ORO PURO FINO o NETO que le fue incautada a la empresa AURUM ZONA FRANCA SAS, para determinar con ese fundamental dato, y mediante peritaje idóneo, EL VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL EN PESOS COLOMBIANOS, correspondiente al día 28 de julio de 2015, fecha de la incautación del ORO CHATARRA, incautado irregularmente a la empresa AURUM ZONA FRANCA SAS.
Asimismo, jueces y magistrados basados en PRUEBAS FALSAS, presentadas dolosamente por la Fiscalía 21 delegada de Extinción de Dominio, ante ellos mismos, cometiendo la fiscal, FRAUDE PROCESAL Y FALSEDAD EN DOCUMENTO PUBLICO, por la NO determinación exacta del oro PURO, FINO o NETO y su VALOR MONETARIO EN PESOS COLOMBIANOS, sino basados en invenciones “traídas de los cabellos”, de cantidades exageradas e inexistentes de ORO PURO y VALORACIONES MONETARIAS alejadas de toda realidad para la fecha 28 de julio de 2015, con valores monetarios completamente “esquizofrénicos”, salidos de toda razón, y sin ningúna sustentación técnica, científica o legal, es decir, repito, con PRUEBAS FALSAS, le extinguieron injustamente el derecho de dominio a la empresa afectada sobre el ORO CHATARRA incautado, invocando la causal 4 del artículo 16 de la ley 1708.
Es de resaltar que, con los hechos narrados anteriormente, el Estado colombiano también violó el DEBIDO PROCESO y otros derechos de los afectados, al incumplir flagrantemente los siguientes artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): a) Artículo 118, numeral 1.b) Artículo 126, numeral 2. c) Artículo 132, numeral 1, y en la redacción de las sentencias y la “Aclaración de la sentencia de segunda instancia” y especialmente el numeral 2 del artículo 49.
El 14 de junio de 2024 la empresa AURUM ZONA FRANCA SAS, ante las múltiples irregularidades encontradas en la identificación y descripción precisa de la CANTIDAD EXACTA TOTAL DE ORO FINO o NETO emitida en las SENTENCIAS DE EXTINCIÓN DE DOMINIO DEL ORO, por intermedio de su Representante Legal Suplente, presentó DERECHO DE PETICIÓN ante el SGC, Radicado con el No SGC-2-2024-008363.
En consecuencia, mediante documento Radicado SGC-1-2024-010644 del 14 de agosto de 2024, se recibió respuesta a todas las preguntas formuladas en el DERECHO DE PETICIÓN Radicado con el No SGC-2-2024-008363 del 14 de junio de 2024, que se presenta como PRUEBA SOBREVINIENTE.
A continuación, se plasma el Documento Radicado SGC-1-2024-010644 del 14 de junio de 2024, que fue la respuesta al respectivo DERECHO DE PETICIÓN presentado por la empresa afectada. PRUEBA SOBREVINIENTE.
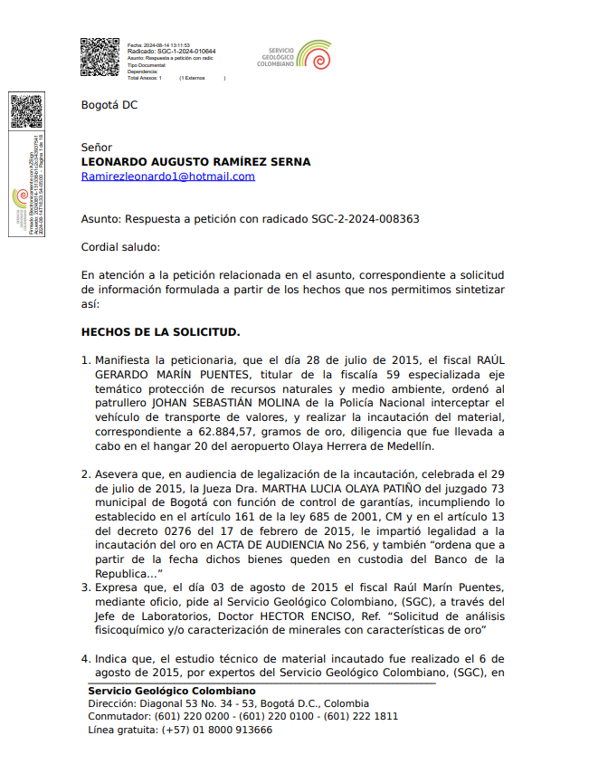
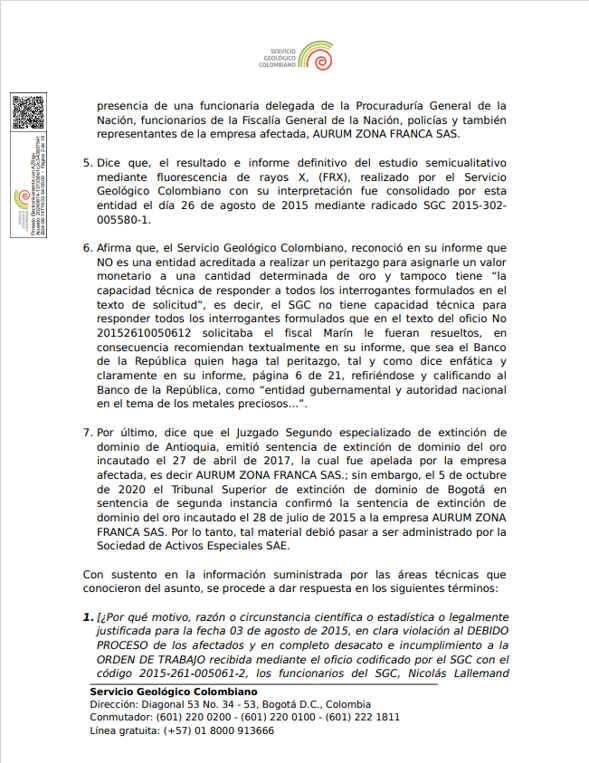
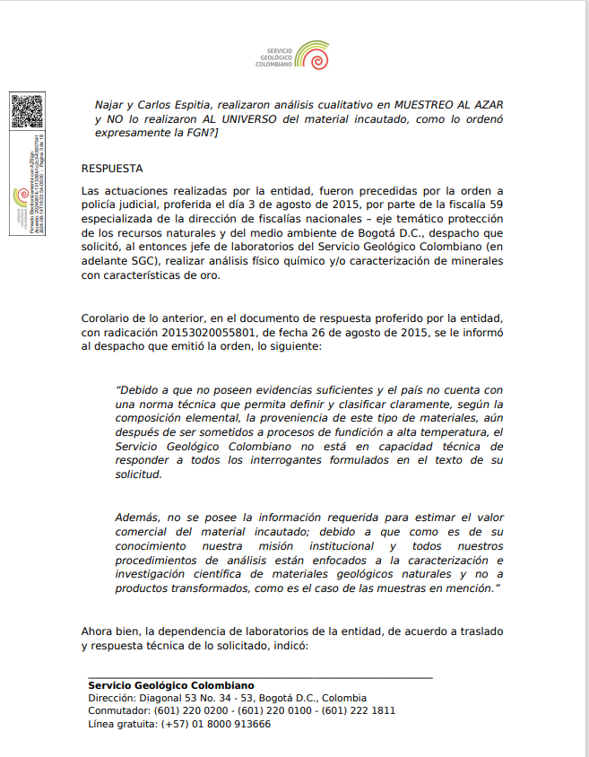
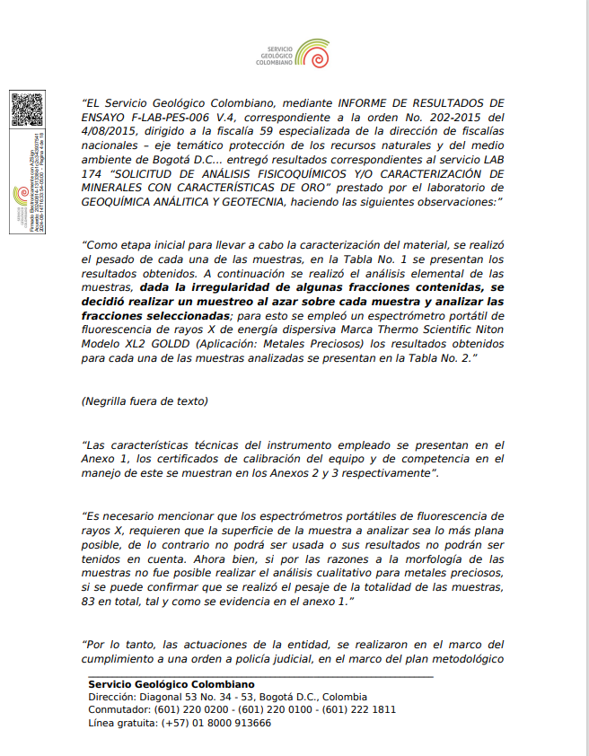
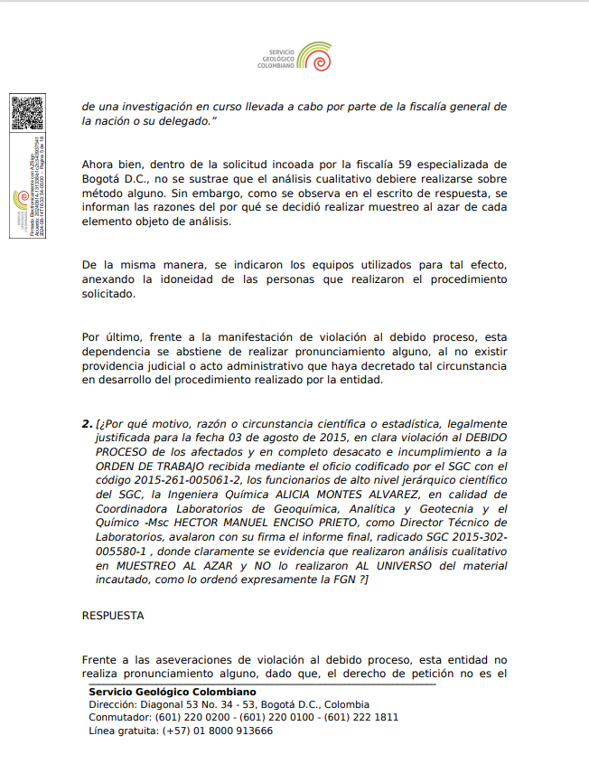
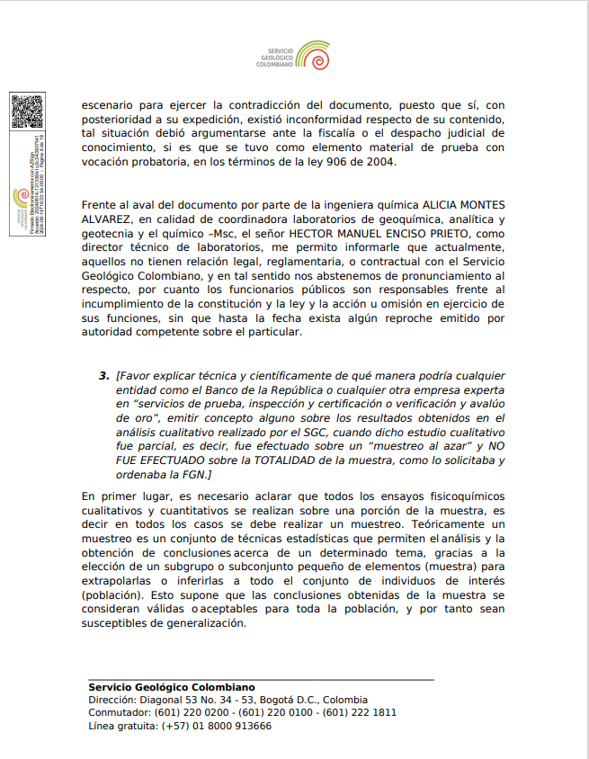
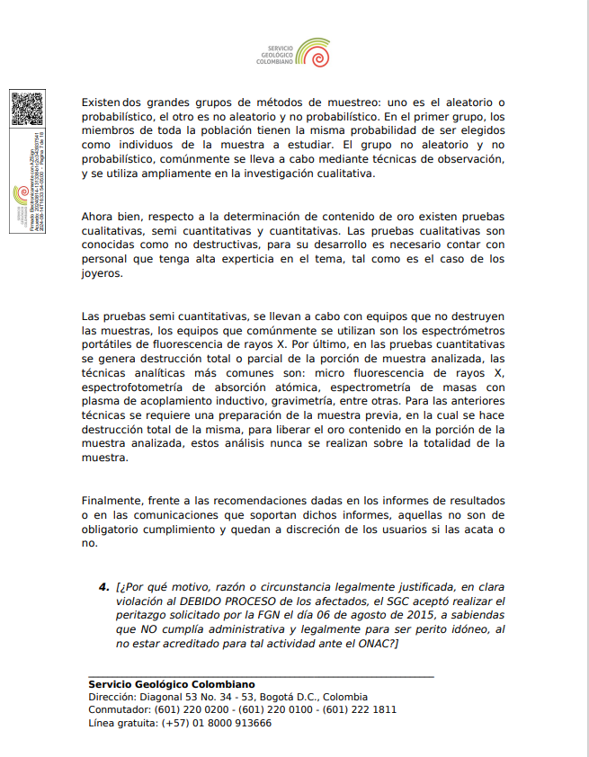
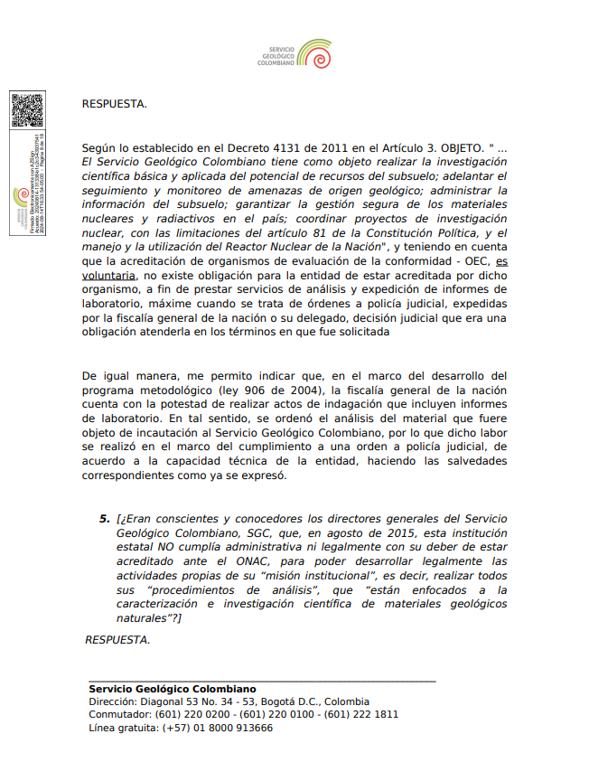
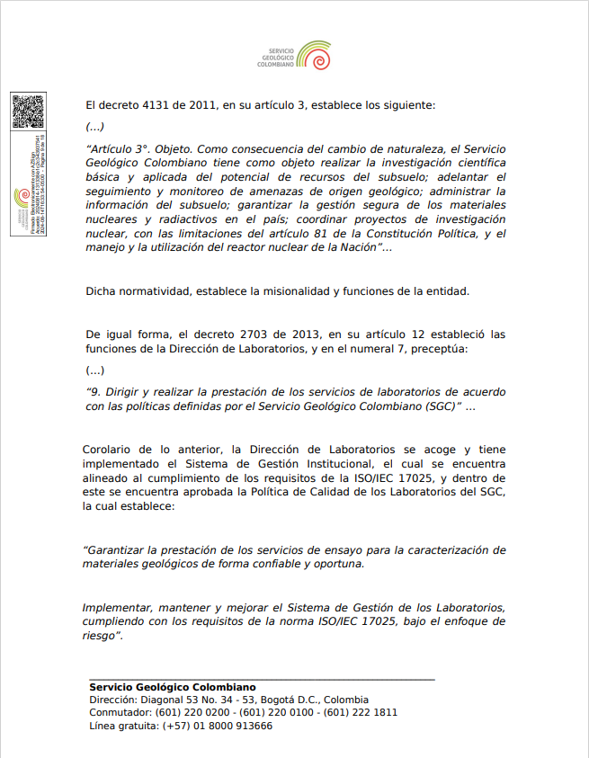
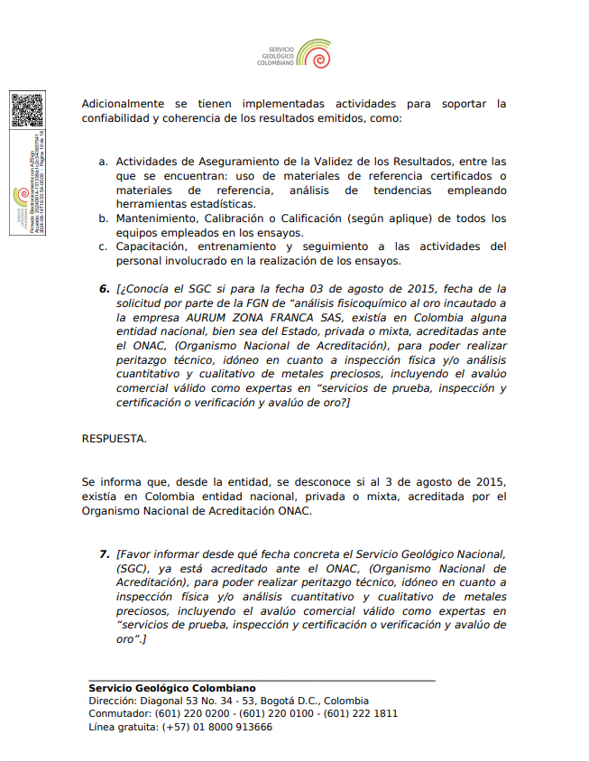
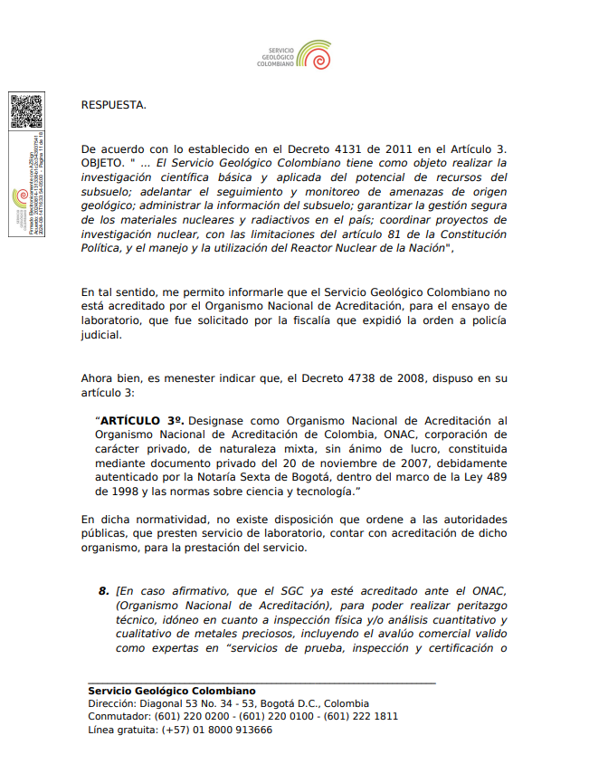
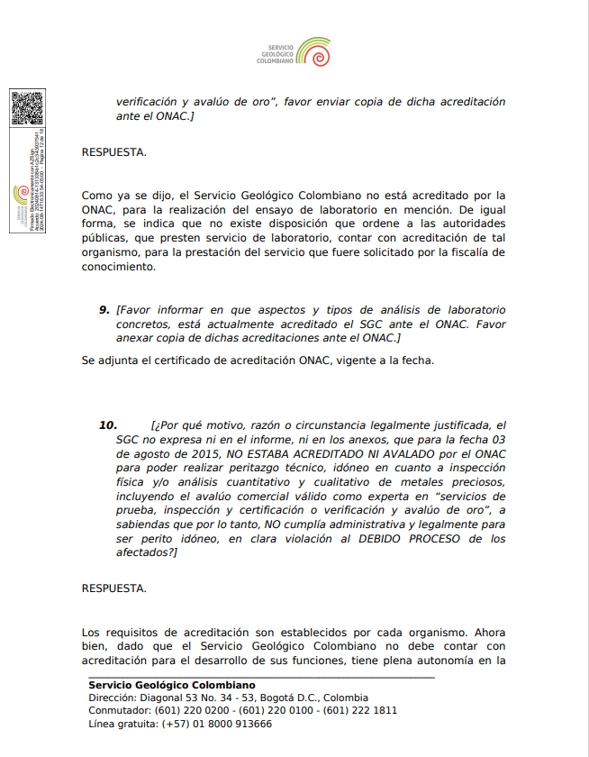
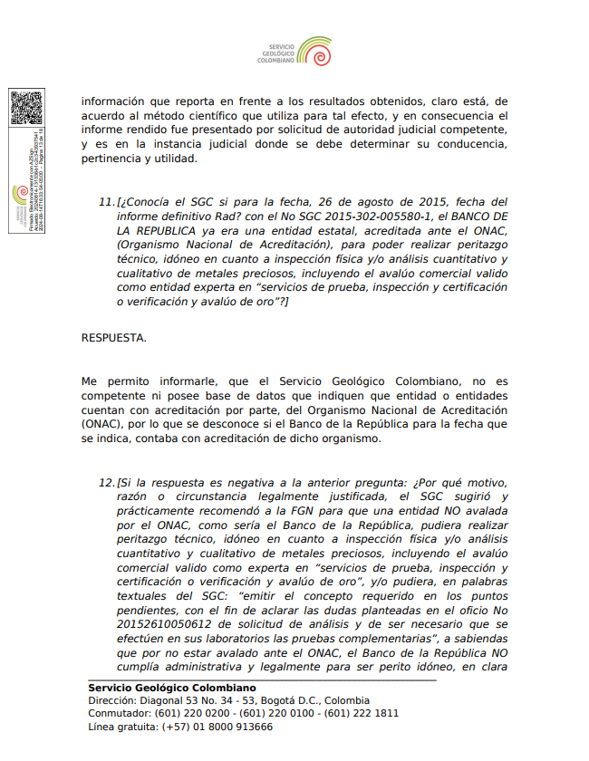
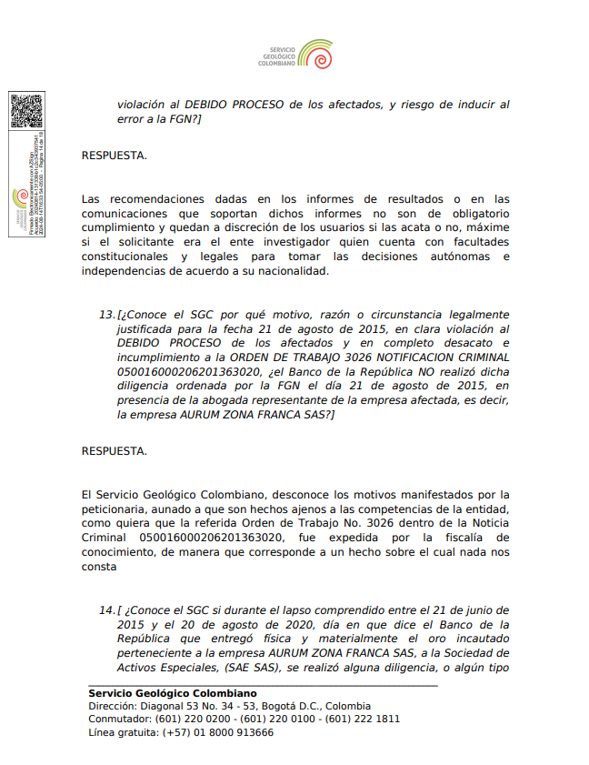
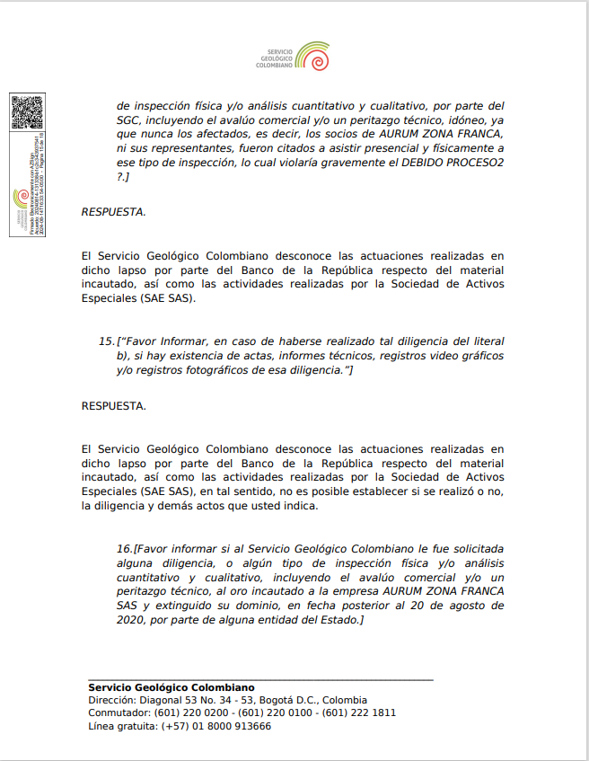
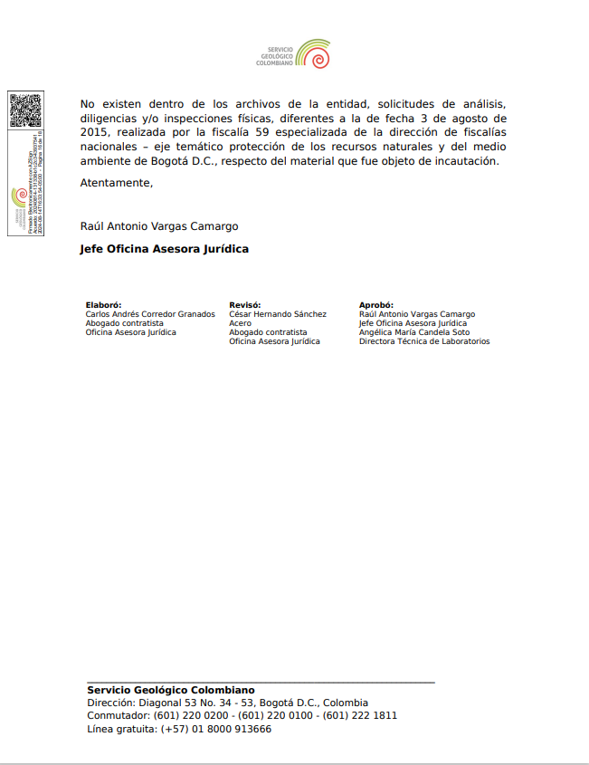
Por otro lado, y como hecho relevante anotamos que, en atención a los CRASOS Y GRAVES ERRORES consignados en la identificación, individualización y descripción precisa del bien a extinguir, que exige en varios artículos el CODIGO DE EXTINCIÓN DE DOMINIO, es decir LA CANTIDAD EXACTA DE ORO PURO o FINO incautado a la empresa AURUM ZONA FRANCA SAS existían enormes imprecisiones, NO corregidas en la Aclaración sentencia Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01 (E.D. 240), la empresa afectada procedió a presentar ACCIÓN DE TUTELA contra esa sentencia judicial, en abril de 2025.
En el Fallo de la ya mencionada ACCIÓN DE TUTELA de primera instancia Radicado 145.266 CUI 11001020400020250098800, Acta 105, emitida por el Magistrado ponente JOSÉ JOAQUÍN URBANO MARTÍNEZ, STP8950-2025 del trece (13) de mayo de dos mil veinticinco (2025), aprobada y firmada por los magistrados GERARDO BARBOSA CASTILLO y HUGO QUINTERO BERNATE y el Fallo de impugnación a sentencia de Acción de tutela Radicación N.º 11001-02-04-000-2025-00988-01 emitida por el Magistrado ponente), JUAN CARLOS SOSA LONDOÑO, STC12707-2025, de fecha catorce (14) de agosto de dos mil veinticinco (2025), generados, repito, porque la empresa afectada cuestionaba que la totalidad de la cantidad de ORO PURO o FINO incautada a la empresa AURUM ZONA FRANCA y posteriormente extinguido su dominio NO CORRESPONDIA REALMENTE a lo expresado en las SENTENCIAS DE PRIMERA Y SEGUNDA INSTANCIA, los magistrados de la CORTE SUPREMA DE JUSTICIA, afirmaron ERRADAMENTE, que el bien al cual se le extinguió el derecho de dominio, es decir el oro incautado a la empresa AURUM ZONA FRANCA SAS, el día 28 de julio de 2015, si fue identificado de manera precisa y adecuada en cuanto a que LA CANTIDAD EXACTA TOTAL DE ORO PURO O FINO, correspondía, según ellos, a “61.884.57 gramos de ORO PURO o FINO” y que se debía a un “lapsus calami” o “error de escritura, “error mecanográfico”.
La anterior cifra de “61.884.57 gramos de ORO FINO o PURO”, tampoco ES LA CORRECTA, como se ha demostrado robustamente en las PRUEBAS SOBREVINIENTES, ANM 20243210565381 de fecha 21 de octubre de 2024, con sus respectivos anexos, ratificado en el documento ANM 20243210603221 de fecha 20 de diciembre de 2024, además, que dicha cifra, de “61.884.57 gramos de ORO FINO o PURO”, está muy alejada de la real cifra de “LA CANTIDAD EXACTA Y TOTAL DE ORO PURO O FINO” incautado y posteriormente extinguido su dominio a la empresa afectada, certificada por la ANM que son exactamente “50.130.88 gramos de ORO FINO CHATARRA”, (cincuenta mil ciento treinta punto ochenta y ocho gramos de ORO FINO CHATARRA).
Los MAGISTRADOS DE LA CORTE SUPREMA DE JUSTICIA, inducidos por el error presentado dolosamente por la Fiscalía 21 delegada de E.D y los jueces y magistrados de EXTINCIÓN DE DOMINIO, de primera y segunda instancia, que emitieron sentencias condenatorias, se basaron en una cifra que no entendemos de donde la obtienen, porque NUNCA el Estado Colombiano, en el proceso de EXTINCIÓN DE DOMINIO DEL ORO incautado a la empresa AURUM ZF, obtuvo la información precisa de LA CANTIDAD EXACTA Y TOTAL DE ORO PURO o FINO, incautado a la empresa AURUM ZONA FRANCA y posteriormente extinguido su dominio, a través de alguna institución debidamente calificada ante el ONAC, como ordena la ley, Decreto 4479 de 2009, que, repito, hubiese determinado LA CANTIDAD EXACTA Y TOTAL DE ORO FINO o PURO, que contenía el total de “61.884.57 gramos de ORO CHATARRA, es decir oro procedente de joyería en desuso, que es ORO TRANSFORMADO ALEADO, incautados a la empresa AURUM ZONA FRANCA, adicionalmente que NUNCA el Estado colombiano mediante un adecuado peritaje o peritazgo idóneo, determinó el VALOR MONETARIO EN PESOS COLOMBIANOS, del ORO CHATARRA, correspondiente al 28 de julio de 2015, fecha de la irregular incautación .
Es de anotar nuevamente, que la FISCALÍA GENERAL DE LA NACIÓN, (FGN), solicito al SERVICIO GEOLOGICO NACIONAL, (SGC), el día 03 de agosto un peritazgo técnico , para que determinara o evaluara “CALIDAD, GRADO DE PUREZA Y VALOR COMERCIAL”, del ORO CHATARRA incautado a la empresa afectada, esa evaluación fue realizado de manera incompleta, porque, repito hasta la saciedad, no se hizo el ANÁLISIS CUALITATIVO A LA TOTALIDAD DE LAS MUESTRAS, sino solamente un “muestreo al azar” sobre 55 muestras de un total de 83 muestras, dejando 28 muestras sin analizarles su calidad y grado de pureza, y en consecuencia, era completamente imposible para el SGC o cualquier otra entidad, determinar con esos datos INCOMPLETOS y OMISIÓNES del peritaje o peritazgo, LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO que contenía el total de ORO CHATARRA BRUTO incautado a la empresa AURUM ZONA FRANCA, procedente de chatarra o joyería en desuso.
Si es muy importante que quede claro que, la cantidad de ORO CHATARRA “BRUTO”, incautado a la empresa AURUM ZONA FRANCA SAS, certificada por el SGC, fue de 61.884.57 gramos de ORO TRANSFORMADO ALEADO, que el SGC denomina “PRODUCTOS TRANSFORMADOS”, pero eso es muy distinto al ORO FINO o PURO CHATARRA, que es la CANTIDAD EXACTA de oro fino o puro, contenido en el total de ORO CHATARRA BRUTO incautado.
Para despejar cualquier duda, la empresa afectada solicitó por intermedio de su representante legal suplente, mediante dos DERECHOS DE PETICIÓN, de fechas 16 de agosto de 2025 y 10 de septiembre de 2025 al SGC, para que informara si en algún momento esa entidad del Estado, (SERVICIO GEOLOGICO COLOMBIANO), certificó a alguna entidad del Estado, incluyendo la CORTE SUPREMA DE JUSTICIA, después de la fecha de respuesta del último DERECHO DE PETICIÓN dirigido a ellos, es decir, documento Radicado: SGC-1-2024-010644 del 14 de agosto de 2024, respecto de LA CANTIDAD EXACTA TOTAL DE ORO FINO o PURO, que contenían los 61.884.57g de ORO CHATARA, es decir el ORO TRANSFORMADO ALEADO, (sesenta y un mil ochocientos ochenta y ocho coma o punto cincuenta y siete gramos de ORO TRANSFORMADO ALEADO), incautado a la empresa AURUM ZF, el día 28 de julio de 2015.
La PETICIÓN PRINCIPAL solicitada en el DERECHO DE PETICIÓN, correspondiente a la “SEGUNDA PETICIÓN” en el documento Radicado SGC 2025-290-008147-1 y la PETICIÓN UNICA del DERECHO DE PETICIÓN Radicado SGC 2025-290-009142-1, suscrita por el mismo peticionario se lee textualmente así: “Favor indicar de manera exacta y precisa cuanta fue la cantidad de ORO PURO, FINO o NETO expresada en gramos, que, según el SGC, contenía el UNIVERSO del material aurífero procedente de chafalonía, o de “productos transformados”, como lo expresó textualmente el SGC en su informe, incautado a la empresa AURUM ZONA FRANCA SAS. Es de anotar que dicha cantidad de ORO PURO, FINO o NETO, supuestamente calculada por el SGC, según la FGN y la FISCALÍA DE EXTINCIÓN DE DOMINIO, les fue informada por el SGC en algún momento, con el OBVIO desconocimiento de los afectados “.
Ante la negativa del SGC de responder de manera precisa y exacta la PETICIÓN PRINCIPAL del Derecho de Petición Radicado SGC 2025-290-008147-1 y la PETICIÓN UNICA del Radicado SGC 2025-290-009142-1, la empresa afectada presentó ACCIÓN DE TUTELA contra el SGC, cuyo fallo fue emitido el 16 de octubre de 2025 y se presenta como OTRA PRUEBA SOBREVINIENTE en la presente solicitud de ACCIÓN DE REVISIÓN.
En el texto del FALLO DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), el SERVICIO GEOLOGICO COLOMBIANO, (SGC), certifica, de acuerdo a lo que se deduce de la información consignada por el juez que fue recibida en su despacho por parte del SGC, se concluye sin lugar a dudas, que esta entidad, NUNCA, JAMAS, emitió en documento alguno, ni tampoco certificó en documento alguno, LA CANTIDAD EXACTA TOTAL DE ORO PURO o FINO, incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, porque sencillamente no realizó tal análisis de “CALIDAD Y PUREZA DE ORO”, a la totalidad del ORO TRANSFORMADO incautado.
A continuación, se plasma el FALLO DE TUTELA DE PRIMERA INSTANCIA 11001303060 2025 00496 00, emitida por el JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, el día dieciséis (16) de octubre de dos mil veinticinco (2025), cuyo DEMANDANTE fue Leonardo Augusto Ramírez Serna como representante legal suplente de la sociedad Aurum Zona Franca S.A.S y DEMANDADO el Servicio Geológico Colombiano, (SGC).
Sentencia del JUZGADO SESENTA (60) CIVIL DEL CIRCUITO DE BOGOTÁ, del dieciséis (16) de octubre de dos mil veinticinco (2025). REFERENCIA: Tutela 11001303060 2025 00496 00. DEMANDANTE: Leonardo Augusto Ramírez Serna como representante legal de la sociedad Aurum Zona Franca S.A.S. DEMANDADO: Servicio Geológico Colombiano SGC. DECISIÓN: Sentencia de primera instancia. en la que se demuestra, que en el peritazgo realizado por el SGC el día 06 de agosto de 2015 sobre el oro chatarra incautado el 28 de julio de 2015 a AURUM ZF, no se determinó la cantidad exacta de ORO FINO CHATARRA, es decir la cantidad exacta de ORO PURO CHATARRA incautado a AURUM ZF, ni el VALOR COMERCIAL del mismo. PRUEBA SOBREVINIENTE.
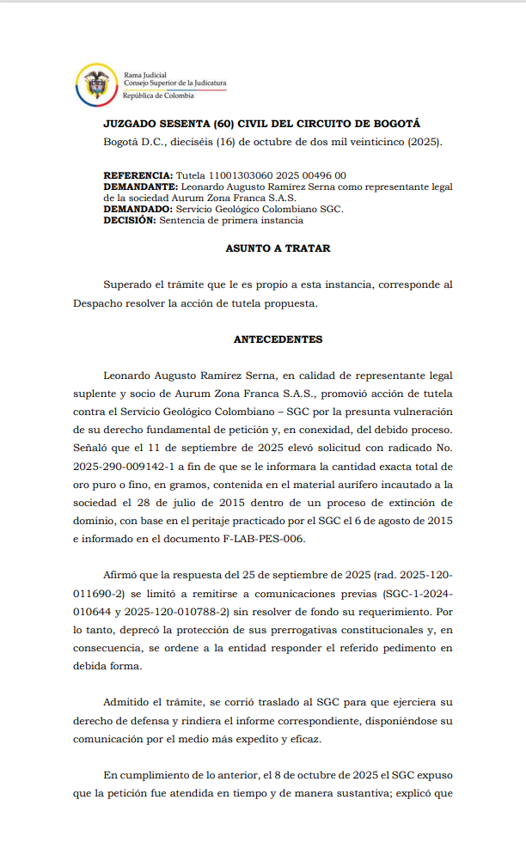
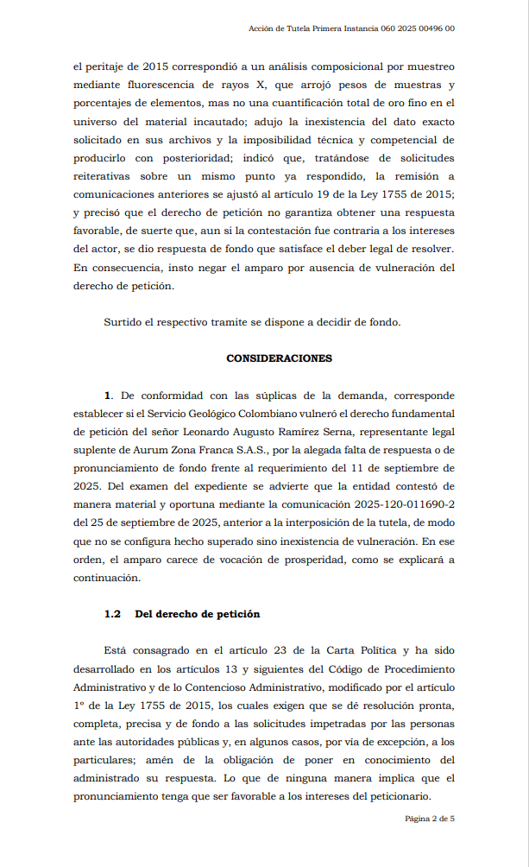
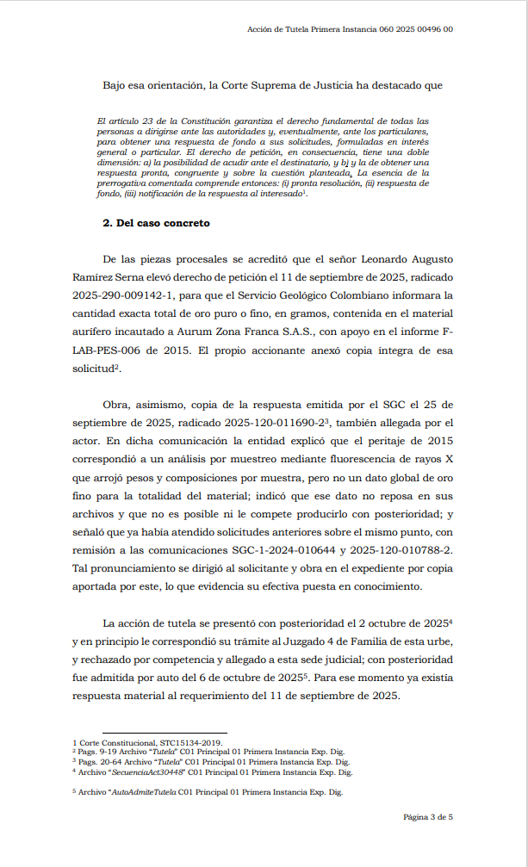
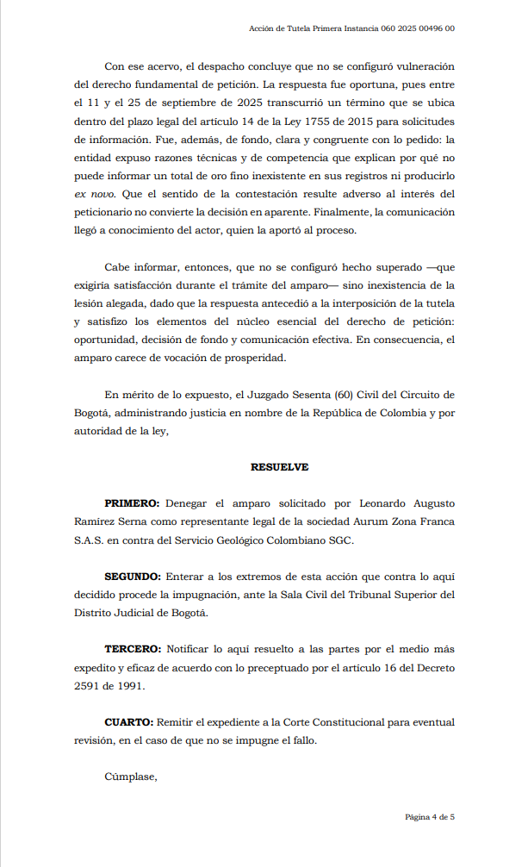
Del documento anterior hago énfasis en lo siguiente:
“2. Del caso concreto
De las piezas procesales se acreditó que el señor Leonardo Augusto Ramírez Serna elevó derecho de petición el 11 de septiembre de 2025, radicado 2025-290-009142-1, para que el Servicio Geológico Colombiano informara la cantidad exacta total de oro puro o fino, en gramos, contenida en el material aurífero incautado a Aurum Zona Franca S.A.S., con apoyo en el informe F-LAB-PES-006 de 2015. El propio Accionante anexó copia íntegra de esa solicitud.
Obra, asimismo, copia de la respuesta emitida por el SGC el 25 de septiembre de 2025, radicado 2025-120-011690-23, también allegada por el actor. En dicha comunicación la entidad explicó que el peritaje de 2015 correspondió a un análisis por muestreo mediante fluorescencia de rayos X que arrojó pesos y composiciones por muestra, pero no un dato global de oro fino para la totalidad del material; indicó que ese dato no reposa en sus archivos y que no es posible ni le compete producirlo con posterioridad; y señaló que ya había atendido solicitudes anteriores sobre el mismo punto, con remisión a las comunicaciones SGC-1-2024-010644 y 2025-120-010788-2. Tal pronunciamiento se dirigió al solicitante y obra en el expediente por copia aportada por este, lo que evidencia su efectiva puesta en conocimiento”. (Negrillas subrayado fuera de texto).
Posteriormente se adiciona en el mismo fallo: “Con ese acervo, el despacho concluye que no se configuró vulneración del derecho fundamental de petición. La respuesta fue oportuna, pues entre el 11 y el 25 de septiembre de 2025 transcurrió un término que se ubica dentro del plazo legal del artículo 14 de la Ley 1755 de 2015 para solicitudes de información. Fue, además, de fondo, clara y congruente con lo pedido: la entidad expuso razones técnicas y de competencia que explican por qué no puede informar un total de oro fino inexistente en sus registros ni producirlo ex novo.” (Negrillas y subrayado fuera de texto).
NEGATIVA DEL BANCO DE LA REPÚBLICA A REALIZAR PERITAZGO O PERITAJE ORDENADO POR LA FGN Y OTRAS IRREGUALRIDADES COMETIDAS POR LA MISMA ENTIDAD SOBRE EL ORO INCAUTADO.
Volviendo al año 2015, el día 20 de agosto de 2015, la abogada Vanessa Giraldo, quien actuaba como representante apoderada y defensora de AURUM ZONA FRANCA SAS, recibió por parte del despacho de la Fiscalía 59, Eje Temático Protección de Recursos Naturales y Medio Ambiente, fiscal especializado Raúl Gerardo Marín Puentes, una notificación escrita identificada como: “ASUNTO: SOLICITUD ASISTENCIA ORDEN DE TRABAJO 3026 NOTIFICACION CRIMINAL 050016000206201363020”, en la que le comunica la necesidad de su asistencia presencial a la diligencia de entrega del oro incautado al Banco de la República para su custodia, programada para el día 21 de agosto de 2015, es decir 23 días después que la juez que impartió legalidad a la incautación del oro, había ordenado colocar en custodia inmediata el oro en las instalaciones del Banco de la República.
El fiscal Marín Puentes, posiblemente motivado o movido por la acertada sugerencia y exhortación que realizara el SERVICIO GEOLOGICO COLOMBIANO, en el último párrafo de su informe, donde claramente, debido a las carencias de su propio peritaje, sugiere que se realice otro peritaje o peritazgo a instancias del Banco de la República, para subsanar esas falencias y completar o complementar el PERITAZGO incompleto que ellos mismos realizaron, ordenó al Banco de la República, entidad reconocida nacional e internacionalmente como autoridad en el tema de metales preciosos, a realizar otro peritaje o peritazgo bajo su responsabilidad.
Es IMPORTANTISIMO en este momento anotar que la misma FGN, en cabeza del fiscal 59 especializado Raúl Gerardo Marín Puentes, en vista de las falencias, carencias y lo INCOMPLETO del peritazgo realizado por el SGC y reconocido por ellos mismos, sobretodo el hecho de no haber resuelto todos los interrogantes planteados por el mismo fiscal al SGC en su orden de peritaje, particularmente determinar LA CANTIDAD EXACTA TOTAL DE ORO FINO o NETO, o sea “CALIDAD Y PUREZA” y especialmente la determinación del VALOR MONETARIO EN PESOS COLOMBIANOS o “VALOR COMERCIAL”, ordenó al BANCO DE LA REPÚBLICA, mediante la OT No 3026 del 2015-08-19, OPJ o Solicitud No 872752 de fecha 2015-08-19, un peritazgo o peritaje en el mismo sentido, sin embargo y sin justificación legal alguna y de manera negligente, el BANCO DE LA REPÚBLICA se negó a realizar ese PERITAJE o PERITAZGO, durante los 5 años que tuvo en custodia el bien en sus bóvedas, en clara violación al DEBIDO PROCESO.
Recordemos lo anotado por el SGC en su informe del peritaje realizado el 6 de agosto de 2015:
“Se sugiere con los resultados obtenidos solicitar al Banco de la República, como Entidad gubernamental y autoridad en el tema de metales preciosos, emitir el concepto requerido en los puntos pendientes, con el fin de aclarar las dudas planteadas en el oficio No 20152610050612 de solicitud de análisis y de ser necesario que se efectúen en sus laboratorios las pruebas complementarias pertinentes”. (Negrillas y subrayado fuera de texto).
Mediante O.T. No 3026 (Orden de Trabajo No 3026), la orden de peritazgo dirigida al Banco de la República, fue impartida a los investigadores judiciales ALDEMAR CASALLAS BONILLA y WILKIN ANDRES ALDANA PANTOJA, mediante OPJ (Orden de Policía Judicial) o Solicitud No 872752, de fecha 2015-08-19, por parte del fiscal Raúl Gerardo Marín Puentes. (EMP 15).
La OT No 3026 del 2015-08-19, nunca fue cumplida por el Banco de la República.
El informe del investigador ALDEMAR CASALLAS BONILLA lo encontramos en el CUADERNO PRINCIPAL 2, folios manuscritos 24 al 26.
El informe del investigador WILKIN ANDRES ALDANA PANTOJA, lo encontramos en el CUADERNO PRINCIPAL No 1, folios manuscritos 67 al 69.
Es fundamental desde este mismo momento denunciar lo siguiente:
El Banco de la República como entidad estatal cometió una grave infracción que debe ser sancionada, al negarse a servir como PERITO y en consecuencia servir como auxiliar de la ADMINISTRACIÓN DE JUSTICIA, la negativa injustificada a cumplir con una orden judicial de peritaje es una falta grave que debería tener consecuencias disciplinarias y penales, buscando asegurar el principio de colaboración con la administración de justicia y la búsqueda de la verdad procesal.
A continuación, se plasma toda la documentación con la que demuestra la existencia de la ORDEN DE PERITAZGO o PERITAJE de la FGN al Banco de la República, mediante la OT No 3026 del 2015-08-19, OPJ o Solicitud No 872752 de fecha 2015-08-19 y donde se evidencia lo concretamente solicitado por la FGN al BANCO DE LA REPÚBLICA.
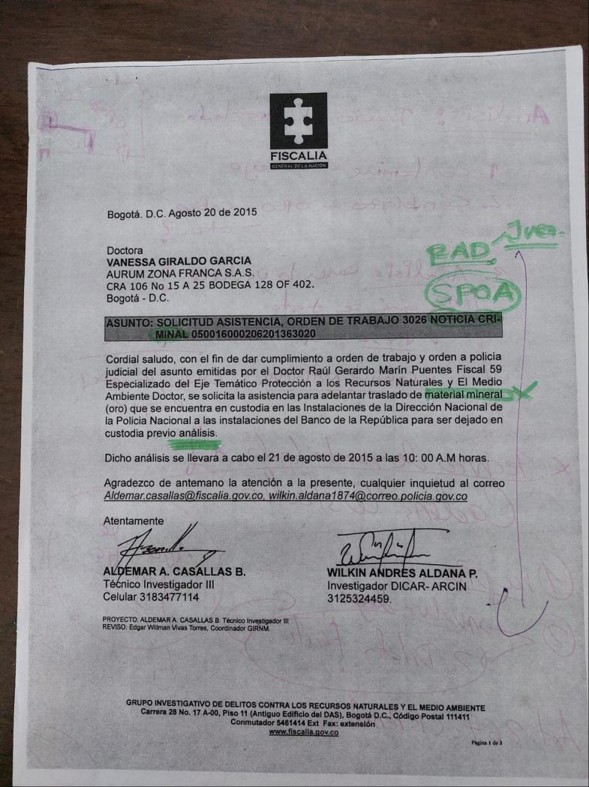

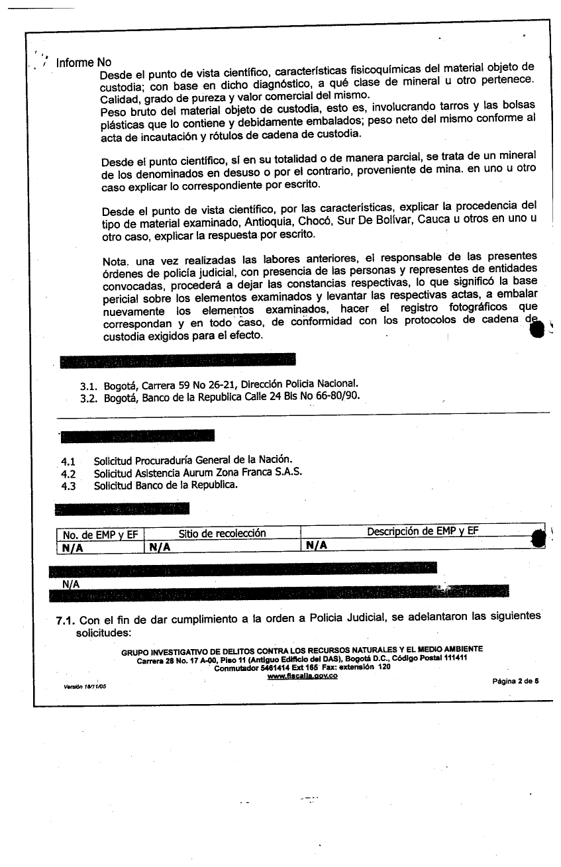
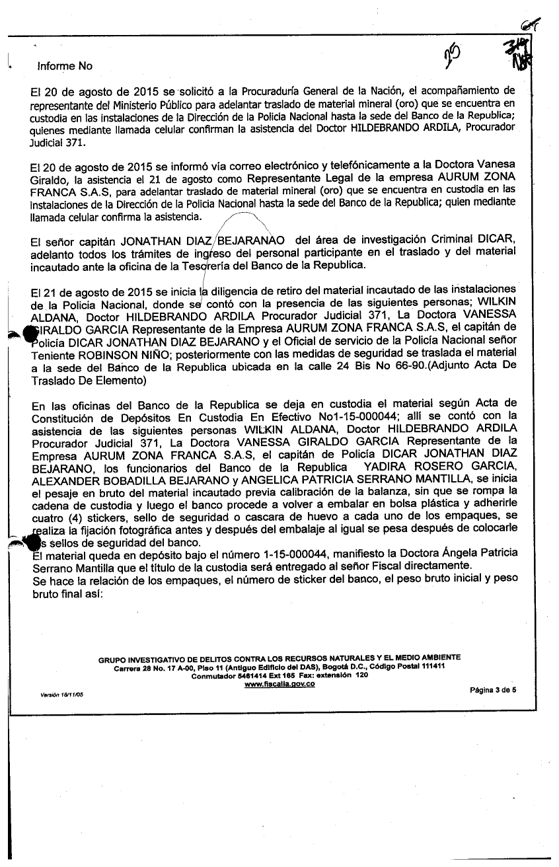
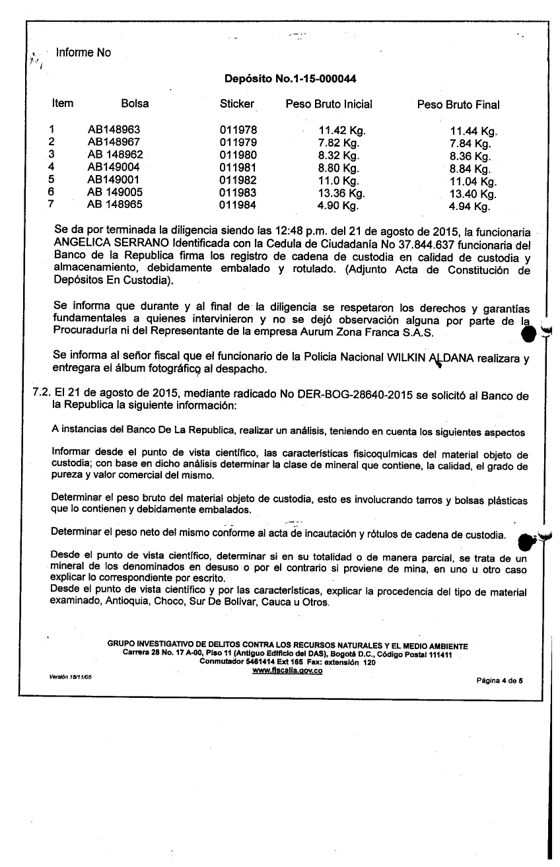
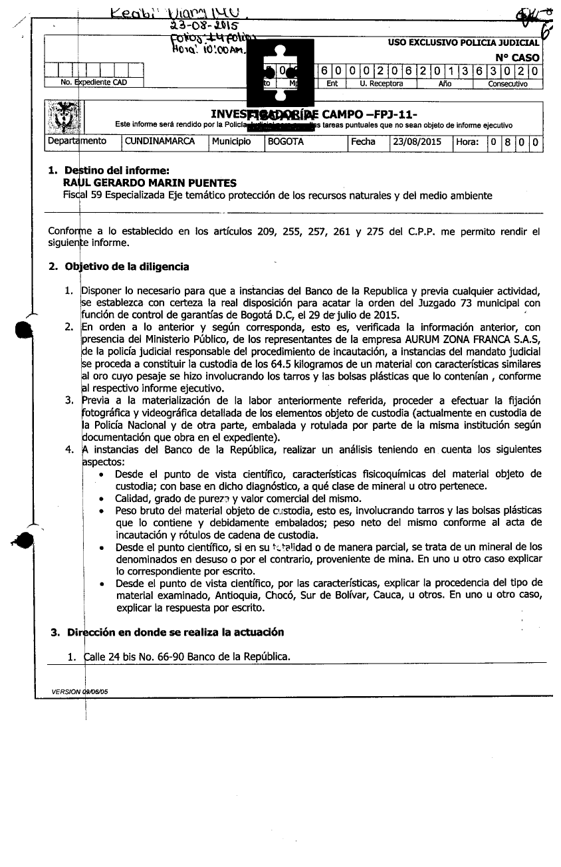
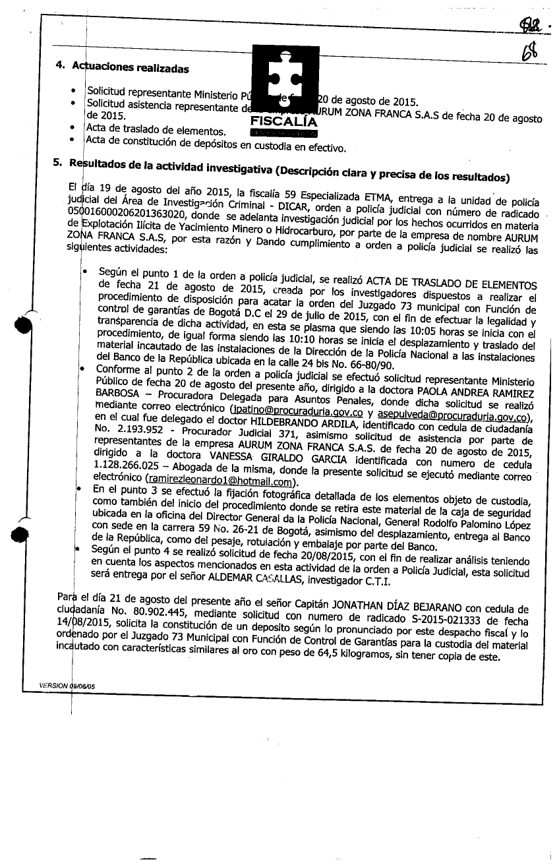
Como puede evidenciarse la O.T. No 3026 (Orden de Trabajo No 3026), fue impartida a los investigadores judiciales ALDEMAR CASALLAS BONILLA y WILKIN ANDRES ALDANA PANTOJA, mediante OPJ (Orden de Policía Judicial) o Solicitud No 872752, de fecha 2015-08-19, por parte del fiscal Raúl Gerardo Marín Puentes.
Según información contenida en el informe del investigador ALDEMAR CASALLAS BONILLA, como investigador judicial y funcionario adscrito a la FGN, anteriormente plasmada, la “ORDEN DE TRABAJO 3026” emitida por tal entidad, para efectuar peritazgo o peritaje a instancias del B de la R, sobre el oro incautado a la empresa AURUM ZONA FRANCA SAS, fue radicada por el mismo Banco de la República, bajo el código “DER- BOG 28640-2015” o BOG-DER 28640-2015, (seguramente debe haber un error de transcripción del policía judicial y el código correcto sea BOG-DEG 28640-2015), como consta en folio 25 del CUADERNO PRINCIPAL No 2, del expediente 13571 de E.D, numeral 7.2 de tal informe, primer párrafo.
Igualmente, nótese en el folio 24 del CUADERNO PRINCIPAL No 2, del expediente 13571 de E.D, nomenclador numeral 2.1, titulada: “2.1 Orden de inspección (diligencia investigativa)”, sub-numeral 4, y, en el folio 25 del mismo CUADERNO PRINCIPAL No 2, numeral 7.2, donde se encuentra el informe del investigador ALDEMAR CASALLAS BONILLA, que la ORDEN DE TRABAJO No 3026 del 2015-08-19, se solicitaba evaluar de aquel oro incautado: “la calidad, grado de pureza y valor comercial”. (Negrilla y subrayado fuera de texto).
Y para que no quede duda alguna, también podemos encontrar en el folio 67 del CUADERNO PRINCIPAL No 1 del expediente 13571 de E. D, numeral 2, titulado: “2. Objetivo de la diligencia”, punto segundo del nomenclador sub-numeral 4, donde se encuentra el informe del investigador WILKIN ANDRES ALDANA PANTOJA, que en la ORDEN DE TRABAJO No 3026 del 2015-08-19, se solicitaba evaluar de aquel oro: “calidad, grado de pureza y valor comercial”. (Negrilla y subrayado fuera de texto).
El Banco de la República de forma irregular y muy sospechosa, SE NEGÓ A CUMPLIR ESA ORDEN DE TRABAJO Número 3026 del 2015-08-19, es decir se negó a servir como PERITO y AUXILIAR DE LA INVESTIGACIÓN DE JUSTICIA, no solamente el día 21 de agosto de 2015, sino durante los 5 años que estuvo el oro en custodia en las bóvedas del Banrepública y de manera inexplicable, aún a la fecha actual, no ha dado respuesta satisfactoria del porque se negó a cumplir tal O.T, y servir como PERITO JUDICIAL, a pesar de habérsele escrito varios Derechos de Petición durante todo el año 2024 y 2025.
Lo anotado anteriormente es una GRAVISIMA VIOLACION AL DEBIDO PROCESO, por la VIOLACION SISTEMATICA a varios artículos del CODIGO DE EXTINCIÓN DE DOMINIO, donde se exige en tales artículos, la descripción, identificación e individualización precisa y exacta del bien, objeto del proceso de EXTINCIÓN DE DOMINIO, dado que durante todo el proceso de EXTINCIÓN DEL DERECHO DE DOMINIO, el mismo Estado, representado inicialmente por la Fiscalía General de la Nación, (Fiscalía 59, Eje Temático Protección de Recursos Naturales y Medio Ambiente, fiscal especializado Raúl Gerardo Marín Puentes), posteriormente por la FISCALÍA ESPECIALIZADA DE EXTINCIÓN DE DOMINIO, (Fiscal 21 Especializada de la DEFNEXT ANA AMERICA PEREIRA BUENDIA), el Servicio Geológico Colombiano, (SGC), el BANCO DE LA REPÚBLICA y finalmente LA RAMA JUDICIAL, de manera completamente irresponsable, NUNCA realizaron la determinación exacta de la CANTIDAD EXACTA TOTAL DE ORO PURO FINO o NETO que le fue incautada a la empresa AURUM ZONA FRANCA SAS, para determinar con ese fundamental dato, y mediante peritaje idóneo, EL VALOR MONETARIO EN PESOS COLOMBIANOS o VALOR COMERCIAL EN PESOS COLOMBIANOS, correspondiente al día 28 de julio de 2015, fecha de la incautación, del ORO CHATARRA, incautado a la empresa AURUM ZONA FRANCA SAS.
Asimismo, jueces y magistrados basados en PRUEBAS FALSAS, presentadas dolosamente por la Fiscalía 21 delegada de Extinción de Dominio, ante jueces y magistrados, cometiendo la Fiscal 21 delegada de E.D presuntamente, el delito de FRAUDE PROCESAL Y FALSEDAD EN DOCUMENTO PUBLICO, por la NO determinación exacta del oro PURO o FINO o NETO, sino basada en invenciones “traídas de los cabellos”, de cantidades exageradas e inexistentes de ORO PURO y VALORACIONES MONETARIAS del mismo, para la fecha 28 de julio de 2015, completamente “esquizofrénicas”, salidas de toda realidad, y sin ningúna sustentación técnica, científica o legal, es decir, configurando PRUEBAS FALSAS, le extinguieron injustamente el derecho de dominio a la empresa afectada sobre el ORO CHATARRA incautado, invocando la causal 4 del artículo 16 de la ley 1708.
Es de resaltar que el Estado colombiano, como ya se anotó, violó el DEBIDO PROCESO y otros derechos de los afectados, al incumplir flagrantemente los siguientes artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): a) Artículo 118, numeral 1.b) Artículo 126, numeral 2. c) Artículo 132, numeral 1, y en la redacción de las sentencias y la “Aclaración de la sentencia de segunda instancia”, especialmente el numeral 2 del artículo 49, en cuanto a la descripción, identificación e individualización del bien, objeto del proceso de EXTINCIÓN DE DOMINIO.
En la diligencia del depósito en custodia del oro incautado, ante el BANCO DE LA REPÚBLICA, se constituye el Depósito No 1-15-0000-44; consta en el ACTA DE CONSTITUCION DE DEPOSITOS EN CUSTODIA EN EFECTIVO identificada internamente como BR-794-0 del 21 de agosto de 2015, que aparece como beneficiario “la Fiscalía 59, Eje Temático Protección de Recursos Naturales y Medio Ambiente”, lo cual también fue una clara violación a la ley y al DEBIDO PROCESO, teniendo en cuenta la Ley 1753 de junio 9 de 2015 en su artículo 152, (ya vigente para la fecha de la diligencia de depósito en custodia del oro incautado).
El depósito en custodia de ese oro, según la Ley 1753 de junio 9 de 2015 en su artículo 152, debería haber quedado constituido a disposición y a favor, bien sea, del Fondo Especial para la Administración de Bienes de la Fiscalía General, o en su defecto, a disposición y a favor de la Sociedad de Activos Especiales S.A.S, (SAE SAS).
La ILEGALIDAD fue cometida por la Fiscalía 59 Especializada del Eje Temático de Protección a los Recursos Naturales y Medio Ambiente, al ordenar dejar el DEPOSITO EN CUSTODIA No 1-15-000044 del 21 de agosto de 2015, a su disposición y su favor, es decir, convertirse tal fiscalía 59 Especializada del Eje Temático de Protección a los Recursos Naturales y Medio Ambiente, en su titular y beneficiario ILEGAL e ILÍCITO y al fiscal Raúl Gerardo Marín Puentes como el tenedor ILEGÍTIMO del título de la custodia y los funcionarios del Banco de la República, algunos de ellos de alto nivel al haber aceptado y consumado tal ilícito, convirtiéndose en cómplices de tal ilegalidad.
Es de anotar que, en la diligencia al interior de las instalaciones del Banco de la República, Vanessa Giraldo García, abogada apoderada de la empresa, AURUM ZONA FRANCA SAS, quedó incomunicada con el exterior para recibir cualquier asesoría, puesto que se le impidió el ingreso de su teléfono celular.
Durante la diligencia Vanessa Giraldo García, abogada apoderada de la empresa, AURUM ZONA FRANCA SAS, conforme a la notificación que había recibido por parte de la Fiscalía 59: “ASUNTO: SOLICITUD ASISTENCIA ORDEN DE TRABAJO 3026 NOTIFICACION CRIMINAL 050016000206201363020” y las instrucciones dadas previamente por los socios de la empresa AURUM ZONA FRANCA SAS, solicitó, con toda razón, que antes de la entrega en custodia del oro incautado al Banco de la República, se le realizara inspección visual o física al oro incautado, se practicara el análisis cuantitativo (pesaje) y el análisis cualitativo previo, que es la determinación de la calidad y pureza del oro, en el acto y a la TOTALIDAD del oro incautado, para determinar LA CANTIDAD EXACTA Y TOTAL DE ORO PURO o FINO, aprovechando las instalaciones, equipo y personal del mismo Banco de la República, como ordenaba la ORDEN DE TRABAJO 3026, en la cual el Banco de la República debía servir como PERITO a la FGN y como auxiliar de la investigación de justicia.
La anterior solicitud debía servir para asegurar que el material incautado correspondía en peso o cantidad, y sobretodo calidad, es decir en contenido de ORO FINO o PURO, igual o muy similar al que se conocía por parte de la empresa dueña del mismo, AURUM ZONA FRANCA SAS que se había certificado y confirmado por la ANM y se definiera de una vez por todas que su origen NO era de explotación minera, sino de ORO CHATARRA de joyería en desuso o CHAFALONÍA, como siempre lo ha sostenido la empresa AURUM ZONA FRANCA SAS. Además de tener la información fundamental de la CANTIDAD EXACTA DE ORO FINO o PURO, lo cual NO HABÍA establecido el SGC en su peritazgo del 06 de agosto de 2015, para que, con este fundamental dato, mediante peritaje idóneo y técnico, por parte del mismo BANCO DE LA REPÚBLICA, se obtuviera el VALOR MONETARIO EN PESOS COLOMBIANOS o el “VALOR COMERCIAL”, correspondiente al 28 de julio de 2015, fecha de la irregular incautación del ORO CHATARRA de legitima propiedad de la empresa afectada, AURUM ZONA FRANCA SAS, como se solicitaba en la orden de trabajo Número 3026 del 19 de agosto de 2015, por parte de la FGN.
La solicitud que realizaba la abogada, apoderada de los afectados, también era para que constara en el ACTA DE CONSTITUCION DE DEPOSITOS EN CUSTODIA EN EFECTIVO, los contenidos exactos de ORO FINO o PURO que se entregaban, esto también aseguraba que a ese ORO CHATARRA incautado, no le hubiesen realizado algún “cambiazo” o robo, durante los 21 días que estuvo fuera de la custodia del Banco de la República, por incumplimiento doloso del Fiscal Marín Puentes a la orden dada por la jueza que impartió legalidad a la incautación de ese oro el 29 de julio de 2015, máxime teniendo en cuenta que, desde la incautación, ese oro NO tuvo una cadena de custodia estricta, adecuada y protocolizada, además, el sitio de custodia y la caja fuerte donde supuestamente se guardó, NO representaba un sitio seguro, como lo advirtió uno de los socios de AURUM ZF. Además, y lo más importante de todo, repito, le aseguraba al BANCO DE LA REPÚBLICA que el material que iba a tener la responsabilidad de custodiar, era efectivamente el ORO CHATARRA incautado en la misma cantidad, calidad y grado de pureza conocida y presentada por la empresa afectada ante la ANM, y no, un material adulterado por algún “cambiazo” parcial o total, como efectivamente sucedió, lo cual, repito ya ha sido denunciado ante la FGN, y LA COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESNTANTES, por estar comprometido in aforado constitucional, bajo el delito de PECULADO POR APROPIACIÓN.
Para sorpresa de la Dra. Vanessa Giraldo García, abogada apoderada de la empresa AURUM ZONA FRANCA SAS, en el momento que solicita la inspección física, el análisis cuantitativo o pesaje y el análisis cualitativo o evaluación de la CALIDAD Y GRADO DE PUREZA o FINURA AL ORO CAHATARRA INCAUTADO, de acuerdo a la Orden de Trabajo 3026 del 19 de agosto de 2015, previo a ser entregado en custodia al Banco de la República tal y como se lo habían anunciado en el comunicado, al unísono y de manera MUY SOSPECHOSA, todos los funcionarios de las diferentes entidades del Estado que allí estaban, se opusieron a tal solicitud, argumentando que era “innecesaria”. Era notorio que quienes se oponían con mayor vehemencia a tal solicitud eran los representantes de la FGN y los funcionarios del mismo BANCO DE LA REPÚBLICA.
Vanessa Giraldo García, abogada apoderada de la empresa, AURUM ZONA FRANCA SAS, continuaba argumentando la necesidad de realizar el procedimiento de peritazgo ordenado por la FGN en la ORDEN DE TRABAJO 3026, y ante la negativa rotunda de estos servidores públicos de realizar EL PERITAZGO, y ante el “matoneo” verbal del que estaba siendo víctima, exigió la presencia de altos funcionarios del Banco de la República, para que asistieran como testigos al procedimiento, a todas luces irregular, para ella salvar su responsabilidad ante el mismo Estado, ante los socios de AURUM ZONA FRANCA SAS y ante cualquier tercero, por la arbitrariedad e irregularidad que se estaba cometiendo y al posible “cambiazo” criminal sobre ese oro, que seguramente ya se había realizado o se estaba planeando realizar más adelante sobre tan valioso bien.
Efectivamente, ante la insistencia de la abogada, asistieron como testigos altos funcionarios de Banco de la República, haciéndose responsables también por el procedimiento y la decisión de NO REALIZAR EL PERITAZGO inmediato, ordenado por la FGN en la ORDEN DE TRABAJO 3026 del 19 de agosto de 2015, es decir, la inspección física, el pesaje y desde el punto de vista científico el ANÁLISIS FÍSICOQUÍMICO CUANTITATIVO Y CUALITATIVO DEL ORO CHATARRA INCAUTADO, para determinar “CALIDAD, GRADO DE PUREZA, Y VALOR COMERCIAL” como lo ordenaba la Orden de Trabajo 3026 del 19 de agosto de 2015, previo a la entrega en custodia al BANCO DE LA REPÚBLICA.
Consta en el ACTA DE CONSTITUCION DE DEPOSITOS EN CUSTODIA EN EFECTIVO No 1-15-000044, identificada internamente como BR-794-0 del 21 de agosto de 2015, que los siguientes funcionarios de altos cargos del Banco, fueron quienes asistieron a la diligencia: el Director del Departamento de Tesorería, Dr. Bernardo Calvo Regueros, por la Subdirección la Dra. Luz Helena García Cortés (posteriormente Tesorera del B de la R) y el representante del Departamento Técnico Industrial, el Dr. Carlos Hernández Rodríguez.
Llama la atención aquí, que la funcionaria Dra. Luz Helena García Cortés, es la misma persona quedespues funge como Directora del Departamento de Tesorería, y es precisamente ella quien mediante documento DTE-CA-00850-2024 de fecha 23 de enero de 2024, en respuesta a Derecho de Petición enviado por la RL de AURUM ZF, certifica que el oro le fue entregado a la SAE en diligencia realizada el 20 de agosto de 2020, o sea fue entregado de manera completamente IRREGULAR e IRRESPONSABLE por parte del Banco de la República a la SAE , 45 días antes de que aun hubiera sentencia definitiva de E.D sobre ese activo tan valioso, que ocurrió el 05 de octubre de 2020 y dice ella que fue entregado por ORDEN JUDICIAL, que no podía ser originada sino del TRIBUNAL SUPERIOR DE EXTINCION DE DOMINIO, faltando esta entidad y sus magistrados gravemente y generando gravísimos indicios del porque realizaban tal acción tan deleznable, recordemos que la fecha de sentencia de la segunda instancia cuyo magistrado ponente fue, el nefasto personaje, PEDRO ORIOL AVELLA FRANCO, ocurre el 05 de octubre de 2020.
También es la funcionaria Dra. Luz Helena García Cortés, quien se niega a suministrar información fundamental sobre el caso, solicitada en varios DERECHOS DE PETICIÓN presentados durante todo el año 2024 y 2025, por parte de AURUM ZF, en investigación por el PECULADO POR APROPIACIÓN, o ROBO perpetrado sobre ese oro, por funcionarios públicos corruptos, ya denunciado ante la FGN y la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES, argumentando que, “el Banco de la República NO es la entidad competente para ello”.
A continuación, se plasma ACTA DE CONSTITUCION DE DEPOSITOS EN CUSTODIA EN EFECTIVO, Deposito No 1-15-000044, identificada internamente como BR-794-0 del 21 de agosto de 2015.
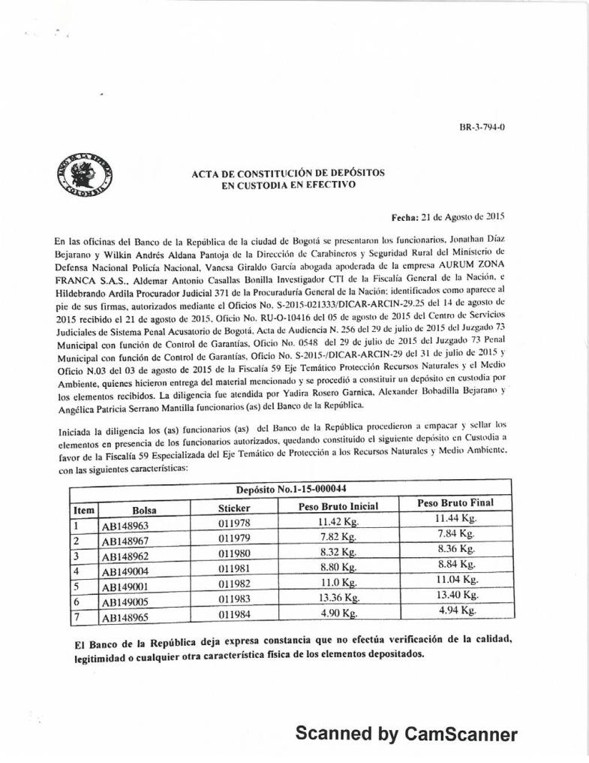
Como consta en la primera página del “ACTA DE CONSTITUCION DE DEPOSITOS EN CUSTODIA EN EFECTIVO”, Deposito No 1-15-000044 del 21 de agosto de 2015, identificada internamente con el código alfanumérico BR-794-0, dice lo siguiente textualmente y resaltado en negrillas:
“El Banco de la República deja expresa constancia que no efectúa verificación de la cualidad, legitimidad o cualquier otra característica física de los elementos depositados”.
Lo anterior es todo un despropósito, es una verdadera “PATENTE DE CORSO” moderna, para que se pueda realizar cualquier acción criminal sobre tan valioso bien, verbigracia el PECULADO POR APROPIACIÓN que efectivamente ocurrió y ya fue denunciado ante la FGN y la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES.
No es concebible que una entidad como el Banco de la República, incumpla la ORDEN DE TRABAJO 3026 del 19 de agosto de 2015, de la FGN, es decir, se niegue a ser PERITO JUDICIAL y reciba en custodia un material tan valioso, sin cerciorarse ni verificar su CALIDAD, GRADO DE PUREZA, VALOR COMERCIAL como lo ordenaba la Orden de Trabajo 3026 del 19 de agosto de 2015 emitida por la FGN, así como la legitimidad y autenticidad del bien que recibía, teniendo todos los aparatos, equipos y medios técnicos, tecnológicos y de personal entrenado para hacerlo y acceso a cualquier tipo de información, eso claramente es prestarse, acolitar, alcahuetear, a que sobre ese material se realice cualquier anomalía, como por ejemplo el ya descrito “cambiazo” criminal parcial o total, como evidentemente ocurrió.
En respuestas a varios derechos de petición, el Banco de la República argumenta que solamente estaba cumpliendo con lo que le ordena la ley y las normas, pero nunca ha explicado porque no cumplió la ORDEN DE TRABAJO 3026, OPJ No 872752 de 2015-08-19, emitida por la FGN, que repito, debería ser una orden inmediata de actuar, realizando un peritazgo, peritaje o acción pericial. Esa orden de trabajo fue radicada por el B de la R bajo el código “DER- BOG 28640-2015” o BOG-DER 28640-2015, (seguramente debe haber un error de transcripción del policía judicial y el código correcto sea BOG-DEG 28640-2015), y repito, el mismo Banco de la República se niega actualmente a dar información al respecto.
En conclusión: los funcionarios del Banco de la República NO efectuaron el cumplimiento de la ORDEN DE TRABAJO 3026, OPJ No 872752 de 2015-08-19 emitida por la FGN, en cuanto a actuar como PERITO y AUXILIAR DE LA INVESTIGACIÓN DE JUSTICIA, lo que es un DEBER MORAL Y LEGAL, y es ALTÍSIMAMENTE SOSPECHOSO DE ESTAR ENCUBRIENDO UN “CAMBIAZO” criminal previo, o de tener ya planeado realizar un “CAMBIAZO” criminal más adelante, teniendo en cuenta que el pesaje y análisis cualitativo o estudio de la CALIDAD, GRADO DE PUREZA DEL ORO Y VALOR COMERCIAL, son procedimientos de rutina para una entidad compradora regular de oro y experta en el tema de metales preciosos, como lo es el Banco de la República, donde es FUNDAMENTAL el peso exacto del material y el análisis cualitativo del mismo, para determinar su pureza y LA CANTIDAD EXACTA TOTAL DE ORO PURO O FINO, y calcular su VALOR MONETARIO EXACTO EN PESOS COLOMBIANOS, correspondiente a la fecha, en este caso sería a la fecha de la incautación, 28 de julio de 2015.
Esta actitud negligente antes descrita, compromete GRAVEMENTE a estos funcionarios de Banco de la República, y también a esta “prestigiosa” entidad del Estado, como “entidad gubernamental y autoridad en el tema de metales preciosos”, en el “cambiazo” criminal parcial o total que se le realizó a este oro incautado, como reitero ya ha sido denunciado ante la FGN, la PGN, la CGN, y LA COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES, teniendo en cuenta que presuntamente está comprometido un aforado constitucional en este PECULADO POR APROPIACIÓN, no importando si el “cambiazo” criminal fue realizado antes o después de su ingreso en custodia a tal entidad, o durante o después de su “custodia”.
Es de anotar como un HECHO RELEVANTE Y FUNDAMENTAL, que el Banco de la República de Colombia, es una autoridad nacional, con reconocimiento internacional, en temas de fundición, refinación, purificación, análisis de oro de todo tipo, avalúo, valoración monetaria y comercial de metales preciosos y en general, en el tema de metales preciosos en Colombia, tal y como lo afirmó el SGC en su informe. Así por ejemplo, es quien dicta directrices en el tema técnico de compra de oro y metales preciosos, toda vez que durante muchos años fue el único comprador de oro autorizado legalmente y aún ahora sigue siendo uno de los más importantes compradores de oro a productores Nacionales de oro de origen minero aluvial, y para ello, requiere de procesos de pesaje y análisis cualitativo de oro muy precisos, para determinar con exactitud LA CANTIDAD EXACTA TOTAL DE ORO PURO que va comprar, porque la cantidad exacta total de oro fino, puro o neto, es el parámetro fundamental de determinar, junto con el PRECIO INTERNACIONAL DEL ORO DEL DIA, determinado, dado y publicado por el mismo banco de la república, para finalmente calcular el precio para compra y venta, o sea, EL VALOR COMERCIAL o VALOR MONETARIO EN PESOS COLOMBIANOS de ese metal precioso al público en un día determinado, siendo diferente ese VALOR MONETARIO cada día.
Por otra parte, recordemos nuevamente, el Servicio Geológico Colombiano, (SGC), en su informe definitivo de peritaje o peritazgo, de fecha 26 de agosto de 2015, correspondiente a la diligencia de análisis del oro incautado, realizada el 06 de agosto de 2015, dice textualmente, exhortando al fiscal Marín Puentes:
“Se sugiere con los resultados obtenidos, solicitar al Banco de la República, como Entidad gubernamental y autoridad en el tema de metales preciosos, emitir el concepto requerido en los puntos pendientes, con el fin de aclarar las dudas planteadas en el oficio No 20152610050612 de solicitud de análisis y de ser necesario que se efectúen en sus laboratorios las pruebas complementarias pertinentes”. (Negrilla y subrayado fuera de texto).
Entonces nos preguntamos:
¿Si la misma FGN ordenó servir como PERITO al Banrepública mediante ORDEN DE TRABAJO 3026, OPJ No 872752 de 2015-08-19, para que se realizara desde el punto de vista científico análisis fisicoquímico cuantitativo y cualitativo, para determinar CALIDAD, GRADO DE PUREZA DEL ORO y VALOR COMERCIAL”, al oro incautado, a instancias del Banco de la República, OT radicada por el B de la R bajo el código “DER- BOG 28640-2015” o BOG-DER 28640-2015, (seguramente debe haber un error de transcripción del policía judicial y el código correcto sea BOG-DEG 28640-2015), previo al ingreso en custodia del mismo a tal entidad, porque funcionarios de alto nivel del mismo Banco de la República se negaron a cumplir una ORDEN DE PERITAZGO?
Y también nos preguntamos:
¿Por qué, en fecha posterior al ingreso del oro incautado en custodia en el Banco de la República y durante 5 años en que estuvo el oro incautado en custodia en esa misma entidad, el Banrepública NO cumplió la ORDEN 3026, OPJ No 872752 de 2015-08-19, que, repito, era una labor de peritaje o peritazgo y era la realización de inspección física, pesaje y desde el punto de vista científico practicar análisis fisicoquímico cualitativo y cuantitativo de ese oro, para determinar GRADO DE PUREZA, GRADO DE PUREZA Y VALOR COMERCIAL, en presencia de representantes de la empresa afectada, es decir, AURUM ZF?
Insistimos, el Banco de la República, como Entidad gubernamental y autoridad en el tema de metales preciosos, establece diariamente un precio de compra interno de oro y por su condición de comprador importante del mismo, dispone y tiene a la mano TODA LA INFORMACIÓN Y LA TECNOLOGIA ACTUALIZADA, Y DE PUNTA, EN EQUIPOS Y PERSONAL, para realizar cualquier tipo de pesaje y análisis fisicoquímico de oro, desde los más simples, hasta los más complejos, incluyendo la técnica de FRX con equipo portátil tipo “pistola”, cuyos resultados son inmediatos, (como se había indicado y explicado anteriormente en este escrito) y posee o puede obtener fácilmente toda la información necesaria para determinar con exactitud EL VALOR MONETARIO EN PESOS o VALOR COMERCIAL, en este caso del ORO CHATRRA incautado a la empresa afectada correspondiente al día 28 de julio de 2015.
Por todo lo anteriormente expuesto, es COMPLETAMENTE INEXPLICABLE Y ALTISIMAMETE SOSPECHOSO, que funcionarios experimentados del Banco de la República, como el director de Tesorería, la representante de la Subdirección del Banco, (posteriormente directora de tesorería del mismo banco), y el representante del departamento técnico e industrial, NO hubieran realizado y autorizado el cumplimiento de la ORDEN DE TRABAJO 3026 del 19 de agosto de 20154, labor de peritaje o peritazgo sobre el oro incautado, en auxilio y como auxiliar de la investigación de justicia, previo al momento de ser recibido en custodia y que hubiese podido haber sido realizada o supervisados por funcionarios de alta experticia en el tema, quienes además son funcionarios de confianza del mismo Banco de la República y ser realizada en sus instalaciones, que son las más apropiadas del país para hacer tal procedimiento, donde de hecho, como se evidenció existe un “Departamento técnico industrial” y donde también hay varios laboratorios de análisis fisicoquímico, además en ese momento había una persona representante de la empresa afectada, AURUM ZF.
TODO lo anotado anteriormente es una GRAVISIMA VIOLACION AL DEBIDO PROCESO, dado que durante todo el proceso de EXTINCIÓN DEL DERECHO DE DOMINIO, el mismo Estado, representado inicialmente por la Fiscalía General de la Nación, (Fiscalía 59, Eje Temático Protección de Recursos Naturales y Medio Ambiente, fiscal especializado Raúl Gerardo Marín Puentes), posteriormente por la FISCALÍA ESPECIALIZADA DE EXTINCIÓN DE DOMINIO, (Fiscal 21 Especializada de la DEFNEXT ANA AMERICA PEREIRA BUENDIA), el Servicio Geológico Colombiano, (SGC), el BANCO DE LA REPÚBLICA y finalmente LA RAMA JUDICIAL, de manera completamente irresponsable NUNCA realizaron la determinación de la CANTIDAD EXACTA Y TOTAL DE ORO FINO, que le fue incautada a la empresa AURUM ZONA FRANCA SAS y asimismo, jueces y magistrados basados en PRUEBAS FALSAS, por la NO determinación exacta del ORO FINO, y la NO DETRMINACIÓN DE UN VALOR MONETARIO EN PESOS COLOMBIANOS exacto, obtenido mediante peritaje idóneo, sino basados en cantidades astronómicamente exageradas e inexistentes de ORO, y VALORES MONETARIOS EN PESOS COLOMBIANOS, completamente exagerados y sin fundamento técnico o legal, es decir PRUEBAS FALSAS, le extinguieron el derecho de dominio a la empresa afectada.
Repetimos nuevamente, el Estado colombiano violó el DEBIDO PROCESO, al incumplir flagrantemente los siguientes artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): a) Artículo 118, numeral 1. b) Artículo 126, numeral 2. c) Artículo 132, numeral 1 en la redacción de la sentencia el numeral 2 del artículo 49, en cuanto a la descripción, identificación e individualización del bien objeto del proceso de EXTINCIÓN DE DOMINIO.
PERITAZGO CONTABLE PRESENTADO POR LA EMPRESA AURUM ZONA FRANCA SAS, COMO ELEMENTO MATERIAL PROBATORIO, (EMP), EN EL PROCESO DE EXTINCIÓN DE DOMINIO DEL ORO, QUE INEXPLICABLE Y SOSPECHOSAMENTE NO FUE TENIDO EN CUENTA POR EL JUEZ DE PRIMERA INSTANCIA Y LOS MAGISTRADOS DE SEGUNDA INSTANCIA. COMO EMP RELEVANTE.
La empresa AURUM ZONA FRANCA SAS, controvirtiendo la cantidad de ERRORES consignados en el PERITAZGO CONTABLE, producto de la solicitud, contenida en el documento denominado RESOLUCION ESTUDIO PATRIMONIAL, de fecha mayo 20 de 2016, presentado por la Fiscalía 21 de E.D, presentó a través de su abogado defensor, dentro del proceso probatorio, otro PERITAZGO de AUDITORIA CONTABLE, el cual, libre de los sesgos y garrafales errores introducidos por la misma Fiscalía 21 de E.D, concluyó, que NO EXISTIAN INCREMENTOS PATRIMONIALES INJUSTIFICADOS.
Recordemos que el peritazgo solicitado por la fiscalía 21 delegada de E.D, en el documento “RESOLUCION ESTUDIO PATRIMONIAL”, fue contaminado por ella misma con monstruosas inexactitudes desde su misma solicitud.
La fiscal 21 delegada de E.D, los jueces y magistrados no valoraron críticamente este dictamen de AUDITORIA CONTABLE, presentado por la defensa de AURUM ZF, faltando al artículo 199 de la Ley 1708 de 2014, en su numeral 5. “El funcionario judicial valorará críticamente todos los dictámenes periciales que se alleguen al proceso en conjunto con las demás pruebas recolectadas, y definirá a cuál de ellos confiere credibilidad”, ellos solamente validaron como ÚNICO Y VERDADERO peritazgo contable, aquel completamente contaminado de ERRORES GARRAFALES introducidos dolosamente por la Fiscalía 21 delegada de E.D, razón adicional para que ese peritaje o peritazgo aceptado como único documento creíble, debe declarase NULO y sin VALOR PROBATORIO, porque además desde su misma génesis u origen, parte de información completamente FALSA, suministrada por la Fiscalía 21 delegada de E.D, incumpliendo de manera explícita los numerales 1 y 2, del artículo 197 de la Ley 1708.
Injustamente esos jueces y magistrados, condenaron a AURUM ZONA FRANCA SAS bajo la causal 4 del artículo 16 de la Ley 1708 de EXTINCIÓN DE DOMINIO, basados en las conclusiones derivadas de ese peritazgo contaminado de falsedades.
El informe de AUDITORIA CONTABLE, presentado por la defensa de AURUM ZF, lo encontramos en el CUADERNO PRINCIPAL No 5 del proceso de EXTINCIÓN DE DOMINIO No 13571, en el aparte denominado “OPOSICION A LA FIJACION PROVISIONAL DE LA PRETENSION”, entregado a la fiscalía 21 delegada de E.D, el día 2016-08-01, pero de manera inexplicable no fue tenido en cuenta en su evaluación por el Juez de primera instancia, y los magistrados de segunda instancia, lo cual es MUY SOSPECHOSO.
Recordemos nuevamente y tengamos siempre presente, que este ORO CHATARRA incautado a la empresa AURUM ZF, y extinguido su dominio, con tantas irregularidades en sus sentencias de primera y segunda instancia, fue objeto de un PECULADO POR APROPIACIÓN, ya debidamente denunciado ante la Fiscalía General de la Nación y ante la COMISIÓN DE INVESTIGACIONES Y ACUSACIONES DE LA CÁMARA DE REPRESENTANTES”, por estar involucrado potencialmente, un aforado constitucional y muy seguramente otros altos funcionarios de la RAMA JUDICIAL.
A continuación, plasmo el folio 1 del CUADERNO PRINCIPAL No 5, del proceso 13571, donde se encuentra el documento, “OPOSICION A LA FIJACION PROVISIONAL DE LA PRETENSION”, donde se demuestra la fecha y sellado de entrega del documento “OPOSICION A LA FIJACION PROVISIONAL DE LA PRETENSION”, con Numero de radicado y código de barras que presentó el abogado defensor, ante la Fiscalía 21 delegada de E.D, con 32 CUADERNOS anexos.
Nótese que se evidencia desde la primera página o folio del mismo informe, que. se anuncia la presentación del estudio forense, AUDITORIA CONTABLE, realizado por el perito EDIE RIVAS MARÍN.
En los folios 4,5,6,8, 9 y 10, del CUADERNO PRINCIPAL No 5 del proceso No 13571, que a continuación se plasman, el abogado defensor da las explicaciones pertinentes de acuerdo a la “AUDITORIA CONTABLE”, presentada por el perito EDIE RIVAS MARÍN , donde, despojado de los GARRAFALES ERRORES con los cuales la Fiscalía 21 delegade E.D, contaminó a la PERITO CONTABLE, en su RESOLUCION ESTUDIO PATRIMONIAL del 20 de mayo de 2016 y sus anexos, se desvirtúan LAS ERRADAS CONCLUSIÓNES emitidas por esa perito contable, que finalmente la fiscalía 21 delegada de E.D, presentó dolosamente ante jueces y magistrados la Fiscalía 21 de E.D, constituyéndose potencialmente el delito de FRAUDE PROCESAL.
Como hemos demostrado, hasta la saciedad, esa auditoria contable, solicitada en el documento RESOLUCION ESTUDIO PATRIMONIAL y sus CUADERNOS PRINCIPALES 1-4, del 20 de mayo de 2016, estaban intensamente contaminados de ERRORES GARRAFALES, comenzando desde su misma génesis u origen, y posteriormente los CUADERNOS PRINCIPALES del proceso 13571 de E.D, que “nutrieron” con documentos contaminados, envenenados con informaciones inexactas, imprecisas y FALSAS, que fueron tenidos como EMP.
Además, con estos documentos, que encontramos en los folios 9-10 se demuestra la entrega OPORTUNA, ante la FISCALÍA 21 DELEGADA DE EXTINCIÓN DE DOMINIO, de toda la información relevante, sobre la cual el auditor contable, perito idóneo, EDIE RIVAS MARÍN , estudió y tomó como base, para redactar su informe de peritazgo o peritaje, completamente libre, de la contaminación de información completamente falsa y equivocada, con la cual la FISCALÍA 21 delegada de E.D, alimentó y nutrió a la perito contable a quién le solicitó el ente investigador, el peritazgo mediante el documento denominado RESOLUCION ESTUDIO PATRIMONIAL.
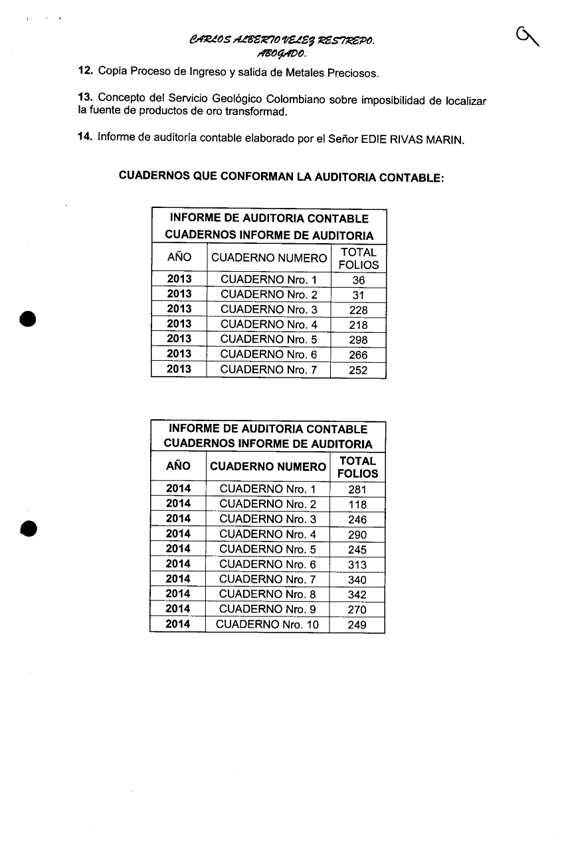
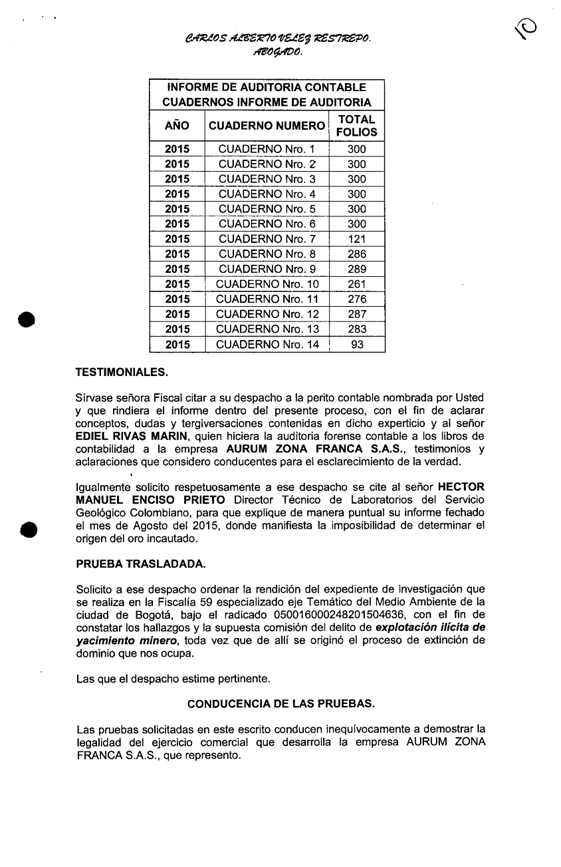
En el CUADERNO PRINCIPAL No 5, del proceso E.D 13571, folios 96-99 manuscrito, se encuentran las conclusiones y el INFORME FORENSE DE AUDITORIA CONTABLE, libre de los sesgos y GARRAFALES ERRORES con los cuales fue contaminado el peritazgo contable, solicitado por la Fiscalía 21 delegada de E.D, el 20 de mayo de 2016, desde su Genesis y con los CUADERNOS PRINCIPALES 1-4 y que esta entidad presentó, (Fiscalía 21 delegada de E.D), ante los jueces, y magistrados, cometiendo presuntamente el delito de FRAUDE PROCESAL.
El auditor, perito contable EDIE ALEXANDER RIVAS MARÍN , en su “DICTAMEN Y CONCLUSIÓN”, como se observa en los folios 98 y 99 del CUADERNO PRINCIPAL No 5, certifica que la empresa AURUM ZF, cumplió a cabalidad con las normas contables y normas legales colombianas y que no existía merito para que se hubiese realizado la incautación del material a la empresa afectada y concretamente explica y concluye que no hay “incrementos patrimoniales injustificados”, como lo expuso claramente el abogado defensor en el folio No 5 y 8 antes plasmados, del mismo CUADERNO PRINCIPAL No 5, porque esa interpretación se debe a los garrafales sesgos introducidos desde su génesis por la fiscalía 21 delegada de E.D , como lo expone también el abogado defensor en el folio 5 del mismo CUADERNO PRINCIPAL No 5 del proceso 13571.
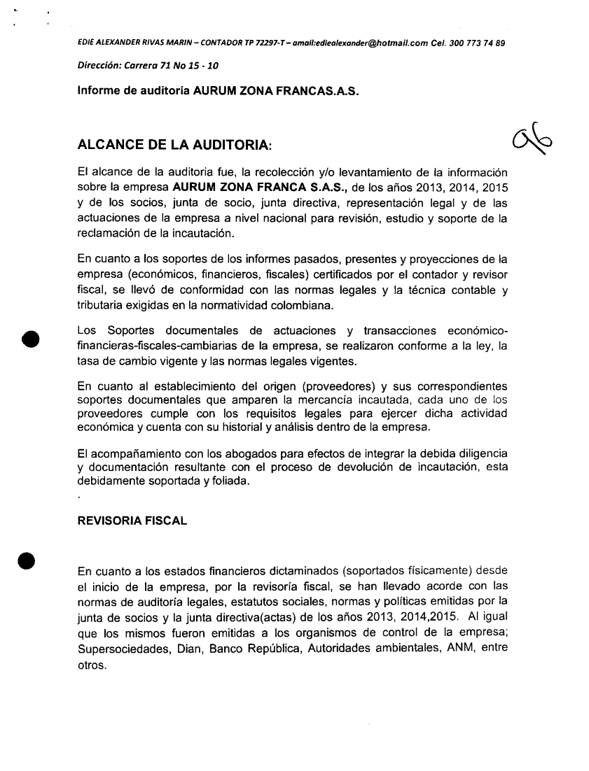
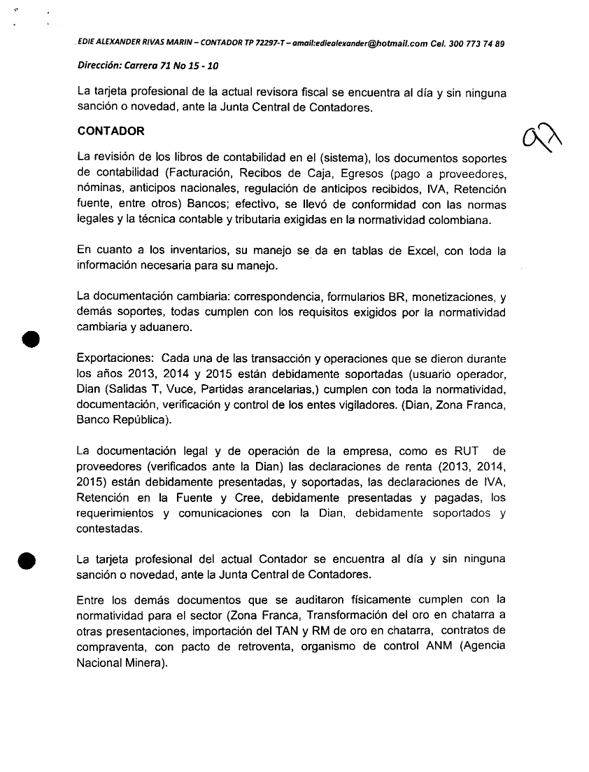
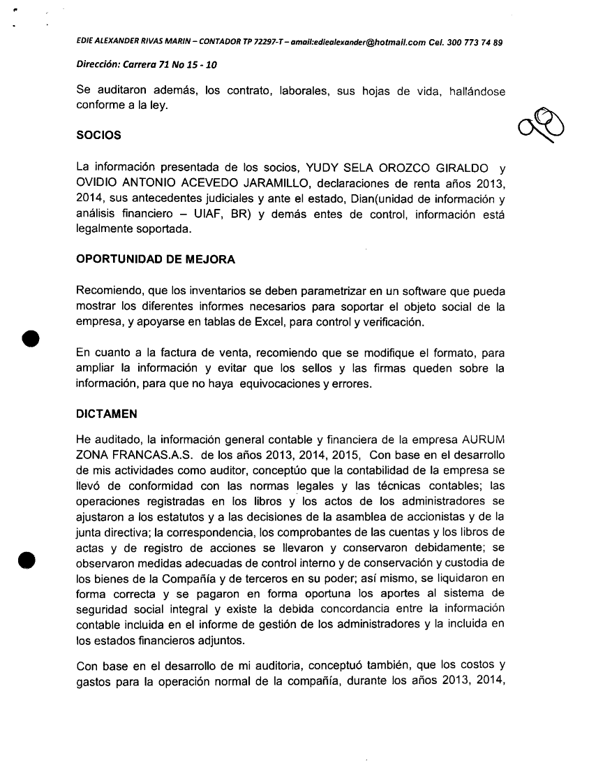
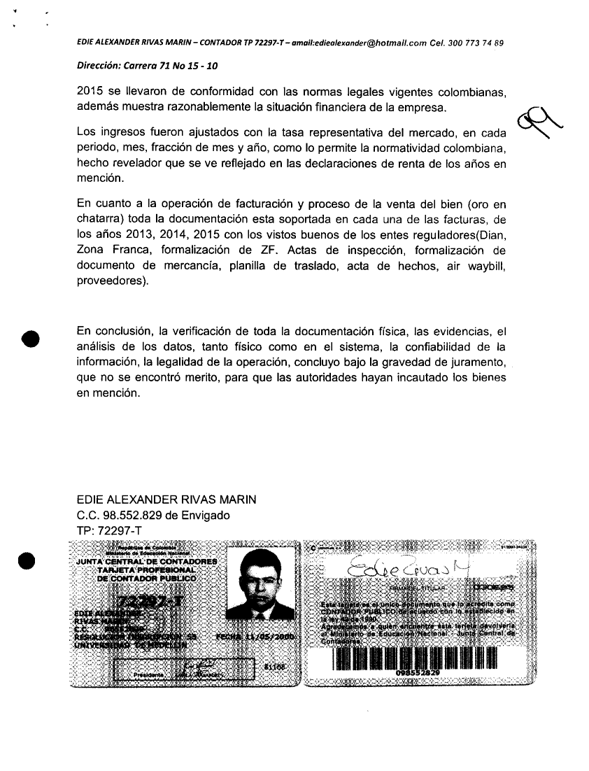
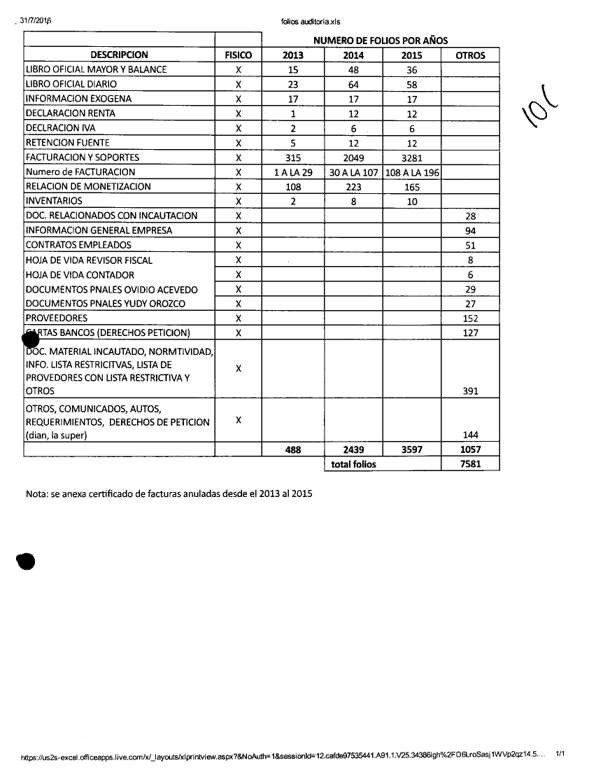
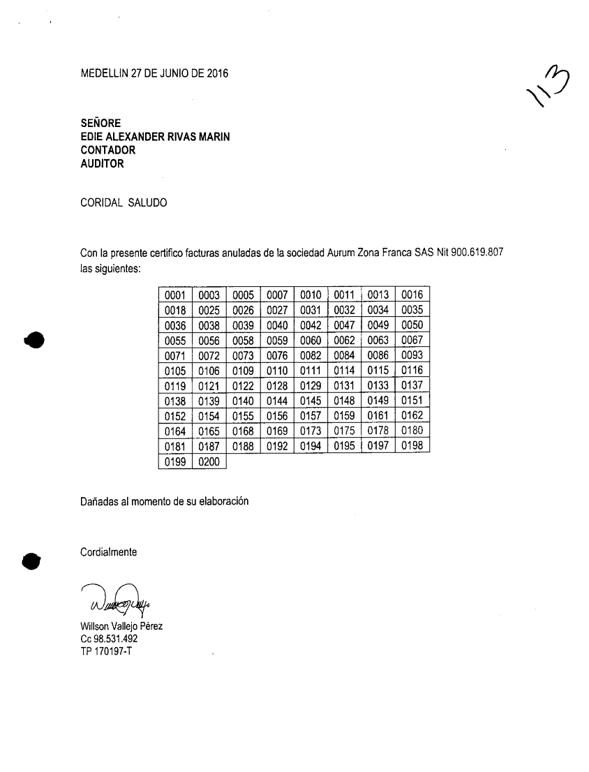
SÉPTIMO.
PRUEBAS SOBREVINIENTES ADICIONALES QUE DEMUESTRAN EL CORRECTO PROCEDER CONTABLE, TRIBUTARIO, ADUANERO, CAMBIARIO Y LA AUSENCIA DE CUALQUIER TIPO INVESTIGACIÓN O SANCIÓN POR CONTRABANDO TÉCNICO O FÍSICO ANTE LA DIAN Y LA SUPERINTENDENCIA DE SOCIEDADES.
Adicionalmente, y para no dejar la más mínima duda del recto, impoluto y correcto proceder contable, tributario, aduanero, cambiario y la ausencia de cualquier tipo investigación o sanción por contrabando técnico o físico, además de la evaluación adecuada de sus PROVEEDORES y su adecuado actuar, la empresa AURUM ZONA FRANCA SAS, solicito, mediante Derecho de Petición, CERTIFICACIÓN referente a esos temas, ante la DIAN y la SUPERINTENDENCIA DE SOCIEDADES.
Se presentarán también como PRUEBAS SOBREVINIENTES adicionales, las certificaciones emitidas por la DIAN y LA SUPERINTENDENCIA DE SOCIEDADES, respecto a AURUM ZONA FRANCA SAS, con relación a esos temas.
En la certificación de la DIAN de fecha 04 de junio de 2025, tal entidad certifica que nunca, la empresa AURUM ZONA FRANCA SAS tuvo sanciones por irregularidades tributarias, aduaneras, cambiarias, fiscales o relacionadas con contrabando, así como tampoco sanciones por tener “PROVEEDORES FICTICIOS”.
En la certificación de la SUPERINTENDENDENCIA DE SOCIEDADES de fecha 11 de agosto de 2025, tal entidad certifica que nunca, contra la empresa AURUM ZONA FRANCA SAS “se hayan adelantado investigaciones administrativas sancionatorias, por infracciones cambiarias asociadas a operaciones de inversión extranjera en Colombia, inversión Colombiana en el exterior y de endeudamiento externo de competencia de esta Entidad.”
A continuación, se plasman los documentos descritos:
- Certificado de la DIAN respecto a AURUM ZF. PRUEBA SOBREVINIENTE.
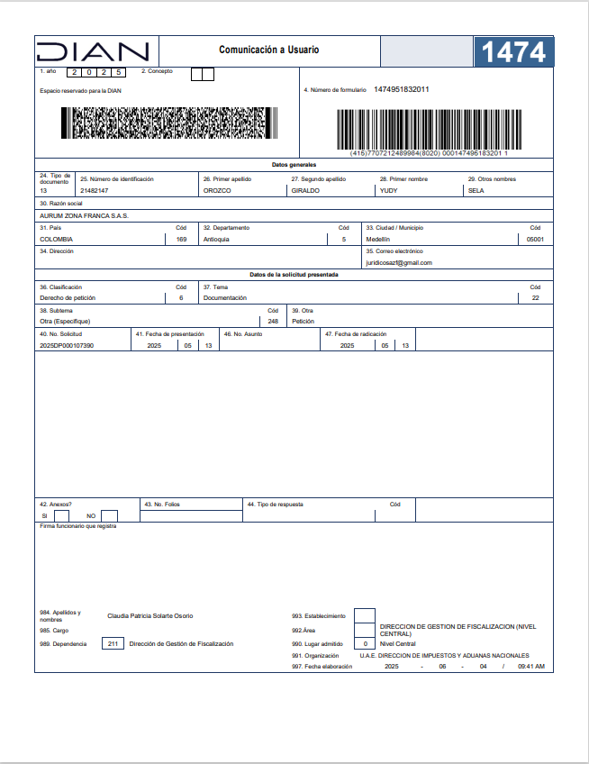
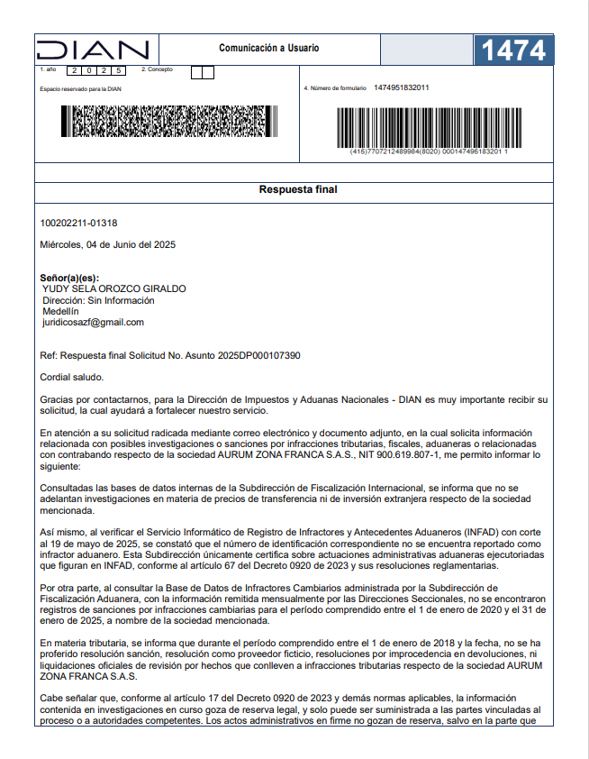
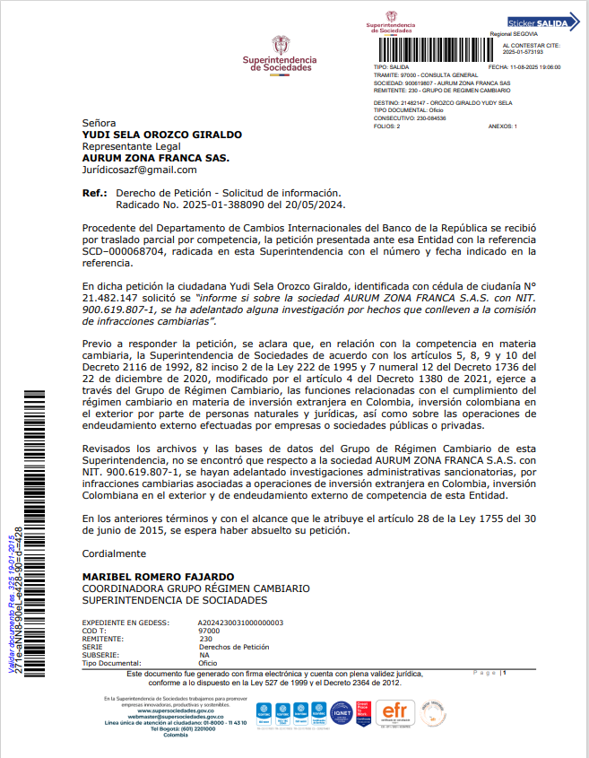
OCTAVO
COLORARIO Y CONCLUSIÓN RESPECTO A LA DESVIRTUALIZACION DE LA CAUSAL 4 DEL ARTÍCULO 16 DE LA LEY 1708 DE 2014, DE EXTINCIÓN DE DOMINIO.
Dice la causal 4 del artículo 16 de la ley 1708 de 2014 lo siguiente:
ARTÍCULO 16. Causales. Se declarará extinguido el dominio sobre los bienes que se encuentren en las siguientes circunstancias:
…(…) 4. Los que formen parte de un incremento patrimonial no justificado, cuando existan elementos de conocimiento que permitan considerar razonablemente que provienen de actividades ilícitas.
Vemos que, en esta extensa disquisición, se ha desvirtuado la primera premisa y condición que describe esta causal 4: “Los que formen parte de un incremento patrimonial no justificado”, porque evidentemente cualquier incremento patrimonial presentado fue justificado, y el único “patrimonio injustificado” determinado y descrito por la sentencia de primera y segunda instancia, fue producto de una grave violación al debido proceso, por haber dado un valor monetario en pesos colombianos, al oro incautado, totalmente exagerado y alejado de toda realidad de COP 6.000.000.000, (seis mil millones de pesos colombianos).
Dice, en el folio 10 de la SENTENCIA DE SEGUNDA INSTANCIA, avalando lo argumentado en la SENTENCIA DE PRIMERA INSTANCIA:
” (…) De acuerdo con el análisis realizado respecto de dichas sumas se establece que Aurum Zona Franca S.A.S. no tenía la capacidad económica para realizar la compra de oro proveniente de supuesta chaflonería, (sic), por un valor aproximado a los $6.000.000.000, ya que se supera el monto total de su patrimonio bruto.”
Como se explicó hasta la saciedad, ese VALOR MONETARIO EN PESOS COLOMBIANOS, completamente exagerado, desproporcionado y totalmente alejado de la realidad, atribuido como el valor del ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015, de $6.000.000.000, (seis mil millones de pesos), se debió a que de manera caprichosa, y sin ningún fundamento técnico, científico, legal o documental, un funcionario de la RAMA JUDICIAL criminalmente irresponsable, atribuyéndose y usurpando funciones que no le corresponde, le atribuyó tal VALOR MONETARIO EN PESOS COLOMBIANOS, a ese oro incautado para la fecha de la incautación, reitero, ese valor es completamente exagerado, desproporcionado y mentiroso, y fue el argumento con el que de manera completamente INJUSTA acusan estos jueces y magistrados que AURUM ZF, que tuvo un “incremento patrimonial injustificado”, violando el debido proceso, porque NUNCA, JAMÁS el Estado colombiano realizo un peritaje o peritazgo idóneo y técnico para determinar el VALOR MONETARIO EN PESOS COLOMBIANOS del ORO CHATARRA incautado a la empresa afectada, correspondiente a la fecha 28 de julio, día de la incautación. Adicionalmente basado en la información aportada en las mismas PRUEBAS SOBREVINIENTES ya ampliamente estudiadas y analizadas el valor monetario aproximado del oro fino chatarra incautado el 28 de julio de 2015 a la empresa AURUM ZONA FRANCA SAS, era de aproximadamente $COP 3.900.000.000 (tres mil novecientos millones de pesos) y no la descomunal cifra de $6.000.000.000, (seis mil millones de pesos),
También se ha desvirtuado la segunda premisa o condición, de la causal 4 del artículo 16 de la ley 1708 de 2014, que dice: “cuando existan elementos de conocimiento que permitan considerar razonablemente que provienen de actividades ilícitas”, porque también hasta la saciedad se ha demostrado, que ni AURUM ZF, ni sus socios participaron de actividades “ilícitas”, como dice en la sentencia de primera y segunda instancia, sin PRUEBAS DIRECTAS, sino con indicios y pruebas indirectas, solo basadas en sospechas, que se le endilgó a la empresa AURUM ZF, que participaba de actividades de “minería ilícita”, lo cual es completamente FALSO, de acuerdo a lo demostrado de manera irrefutable con las PRUEBAS SOBREVINIENTES, ampliamente explicadas correspondientes a los documentos Radicado ANM 20243210565381 de fecha 21 de octubre de 2024, con sus anexos, que son el Documento Radicado ANM 20163200049201 con documento Radicado ANM 20173200088591 del 17 de abril de 2017 y el documento Radicado ANM 20243210603221 de fecha 20 de diciembre de 2024.
Finalmente podemos concluir que queda también completamente desvirtuada la causal 4 del artículo 16 de la ley 1708, en sus dos premisas, ella dice: “Los que formen parte de un incremento patrimonial no justificado, cuando existan elementos de conocimiento que permitan considerar razonablemente que provienen de actividades ilícitas”, que fue una de las dos causales con las que le fue extinguido el dominio del ORO CHATARRA injustamente a su legitima propietaria, la empresa AURUM ZONA FRANCA, pues se ha demostrado que NUNCA existió incremento injustificado del patrimonio de AURUM ZONA FRANCA SAS y menos aún existen “elementos de conocimiento que permitan considerar razonablemente que provienen de actividades ilícitas”, pues como ha sido demostrado hasta la saciedad, AURUM ZONA FRANCA SAS, ni sus socios cometieron actividades ilícitas, pues aquella que se le quiso endilgar, de “minería ilícita” directa o indirecta, fue COMPLETAMENTE DESVIRTUADA, mediante las PRUEBAS SOBREVINIENTES presentadas .
NOVENO. PETICIONES QUE SE JUSTIFICA SOLICITAR, CON LA PRESENTACION DE LAS PRUEBAS SOBREVINIENTES YA AMPLIAMENTE DESCRITAS.
PRIMERA. Se deje sin efectos y se declaren NULAS, las sentencias de primera y segunda instancia, proferidas dentro del proceso con Rad. 05000312000220160001601, correspondientes a la Sentencia No. 008-2017 del 27 de abril de 2017 Radicado.050003120002201600016-00 y la sentencia ejecutoriada en el proceso de Extinción de Dominio, proferida por el TRIBUNAL SUPERIOR DEL DISTRITO JUDICIAL DE BOGOTÁ – SALA DE DECISIÓN PENAL DE EXTINCIÓN DEL DERECHO DE DOMINIO, (E.D. 240), de fecha 05 de octubre de 2020, cuyo ponente fue el Magistrado Dr. PEDRO ORIOL AVELLA FRANCO, en donde CONFIRMA la extinción del derecho de dominio sobre “61.884.5 kg de oro”, de legitima propiedad de la empresa AURUM ZONA FRANCA SAS, por incumplir flagrantemente varios artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO), especialmente, viola y atropella en la redacción de la SENTENCIA el artículo 49 numeral 2 y adicionalmente los siguientes artículos: a) Artículo 118, numeral 1. b) Artículo 126, numeral 2. c) Artículo 132, numeral 1.
SEGUNDA. Se deje sin efectos y se declare NULA, la Aclaración sentencia Acta 0113 de fecha 05 de noviembre de 2024. Rad.050003120002201600016-01, en donde se aclaró que la cantidad de ORO FINO o PURO que se le extinguió el DERECHO DE DOMINIO a AURUM ZONA FRANCA SAS, como legitima propietaria, fue de “61.884.5 gramos de oro fino o puro”, siendo el magistrado ponente el Dr. Dr. PEDRO ORIOL AVELLA FRANCO, por incumplir flagrantemente varios artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO), especialmente, viola y atropella en la redacción de la ACLARACION DE LA SENTENCIA el artículo 49 numeral 2 y adicionalmente los siguientes artículos: a) Artículo 118, numeral 1. b) Artículo 126, numeral 2. c) Artículo 132, numeral 1.
TERCERA. Declarar que las causales 1 y 4 del artículo 16 de la Ley 1708 de 2014, con las cuales fue justificada la injusta EXTINCIÓN DEL DERECHO DE DOMINIO del ORO CHATARRA incautado irregularmente el 28 de julio de 2015 a la empresa AURUM ZONA FRANCA, en las instalaciones del aeropuerto OLAYA HERRERA de Medellín, NO EXISTIERON, así como tampoco cualquiera otra de las causales contempladas en el mismo artículo 16 de la ley 1708 de 2014, para solicitar la EXTINCIÓN DE DOMINIO de tal bien, a la legitima propietaria del mismo, la empresa AURUM ZONA FRANCA SAS.
CUARTA. Ordenar al Estado colombiano, la devolución inmediata de la cantidad exacta de 50.130,88 gramos de ORO PURO, (CINCUENTA MIL CIENTO TREINTA, PUNTO OCHENTA Y OCHO GRAMOS DE ORO PURO), a sus legítimos propietarios, la empresa AURUM ZONA FRANCA SAS, al haber sido demostrado que no se cumplían para su extinción de dominio las causales expuestas 1 y 4 del artículo 16 de la Ley 1708 de 2014 y por haber incumplido de manera flagrante varios artículos de la LEY 1708 DE 2014, (LEY DE EXTINCIÓN DE DERECHO DE DOMINIO): especialmente, viola y atropella en la redacción de la ACLARACION DE LA SENTENCIA el artículo 49 numeral 2 y adicionalmente los siguientes artículos: a) Artículo 118, numeral 1. b) Artículo 126, numeral 2. c) Artículo 132, numeral 1, en las sentencias y aclaración de sentencia de las que se solicita sean declaradas como NULAS, en las peticiones PRIMERA Y SEGUNDA.
QUINTA. Se compulsen copias la FISCALÍA GENERAL DE LA NACIÓN, para que se investigue a los funcionarios de la RAMA JUDICIAL Y POLICIALES, que pudieron haber cometido el delito de, PECULADO POR APROPIACIÓN, FRAUDE PROCESAL, FALSEDAD DE DOCUMENTO PUBLICO, Y OTROS, de acuerdo a lo demostrado y expuesto en este LIBRO.