La comisión de los delitos por los que estamos denunciando a la fiscal LUZ MARÍN A TAPIAS y a otros funcionarios de la RAMA JUDICIAL, particularmente el de FRAUDE PROCESAL es evidente y no da lugar a la más mínima duda razonable de su no ocurrencia.
De acuerdo a la vasta jurisprudencia emitida de la Sala Penal de la Corte Suprema de Justicia de Colombia, referente este grave delito, se anexan a continuación apartes fundamentales, para ampliar ilustración:
FRAUDE PROCESAL/ Alcances/…” Respecto al fraude procesal, doctrina y jurisprudencia han manifestado que es conducta pluriofensiva, significando ello que puede afectar varios bienes jurídicos, como son la administración y recta impartición de justicia, el patrimonio económico etc. y que para su agotamiento típico no se requiere lograr el objetivo del autor en una decisión revestida de injusticia por fundarse en pruebas mendaces…” (Negrillas, cursiva y subrayado nuestros).
FRAUDE PROCESAL/ – La conducta típica se agota con la sola inducción – El tipo no exige resultado/…” el delito de fraude procesal surge cuando la actividad jurisdiccional o administrativa se ve entorpecida por los artificiosos engaños de los sujetos procesales que distraen al Juez o al servidor público de la senda de justicia y verdad, principios que deben anteceder a cualquier decisión. Las argucias del sujeto activo deben tener el talante suficiente para que en la gnosis del funcionario se obtenga un convencimiento objetivo de la verdad apodíctica que el medio probatorio falso le otorgue. Sin embargo, se recaba, es un delito de mera conducta, lo que significa que no se necesita la obtención de la decisión contraria a derecho, es decir que se vea materializada la intención del agente en la resolución o sentencia beneficiosa para él, pues con el sólo acto de llevar ante la autoridad probanzas falsas o dichos falaces con aptitud y capacidad probatoria (esto es que tengan apariencia de verdad, legalidad y que sean eficaces en el supuesto que se quiere demostrar) para inducir en error al sujeto pasivo, se tipifica la conducta…” (Negrillas, cursiva y subrayado nuestros ).
En los últimos años, la Sala Penal de la Corte Suprema de Justicia ha dictado dos providencias en la que aborda la espinosa cuestión de cuándo se entiende consumado (y por ende cuándo empieza a correr el término de prescripción de la acción penal) el delito de Fraude Procesal contenido en el artículo 453 del Código Penal (L.599/2000) y que consiste en, por cualquier medio fraudulento, inducir en error a un servidor público para obtener sentencia, resolución o acto administrativo, contrario a la ley.
La primera providencia es la Sentencia del 8 de marzo de 2023, Rad. 58706, M.P. Diego Eugenio Corredor Beltrán. En ella, la Corte, luego de hacer una detallada exposición de los antecedentes de la figura y de la línea jurisprudencial sobre el momento de consumación de este delito, señaló que la acción en este comportamiento es la inducción en error y se concreta en un resultado específico: en la mente del servidor público se produce, a causa del despliegue de medios idóneos, un concepto que no corresponde con la realidad. Dicha concepción errada debe tener un soporte real (a partir del cual se pueda objetivar su existencia), por lo que el delito de fraude procesal se entenderá consumado “a partir de la exteriorización del primer acto de disposición jurídica desplegado por el servidor público, mediante el cual aprehenda el medio engañoso y lo entienda y valore como veraz”.
En este punto, la Sentencia donde de presente que en algunas ocasiones puede suceder que el primer acto desplegado por el servidor público sea la sentencia, resolución o acto administrativo perseguido por el sujeto agente, coincidiendo así la consumación del delito con su agotamiento; en otras ocasiones, ese primer acto será otro y no la sentencia, resolución o acto administrativo perseguido por el sujeto activo, que corresponderán al agotamiento.
Aquí, la ponencia aprovecha para señalar que los pronunciamientos anteriores de la corporación sobre la materia han “señalado que el tipo penal de fraude procesal no exige la obtención del resultado finalístico pretendido por el autor, sin embargo, paradójicamente ha vinculado la consumación del delito con ese resultado, lo que resulta problemático porque: (i) confunde la consumación con el agotamiento del delito; (ii) no resuelve los casos en donde no se produce el resultado, por distintas causas, (iii) termina por confundir el tipo penal permanente con los efectos permanentes del delito; y (iv) desdice de su propia manifestación referida a que el punible opera de mera conducta”. De esta manera, la Corte aprovecha para apuntar que el tipo penal en cuestión solo describe la producción del estado (error) y no su mantenimiento. (Negrillas, cursiva y subrayado nuestros).
Ahora bien, dice la providencia citada, puede suceder que, al interior una misma actuación judicial o administrativa se induzca varias veces en error al servidor público. Si esos actos están vinculados a un único designio criminal identificable por la finalidad (emisión de una sentencia, resolución o acto administrativo contrario a la ley), al punto se pueda considerar que hay unidad de acción, estamos frente a un fraude procesal en modalidad de delito continuado. Sin embargo, hay actos que se dan luego del agotamiento del delito (obtención de la sentencia, resolución o acto administrativo contrario a la ley), que es el límite óptico del delito continuado, deben analizarse de forma autónoma, ya que “resulta desacertado concluir que un delito ya agotado —fenómeno que ocurre, en el caso del fraude procesal, cuando se emite la decisión, resolución o acto administrativo contrario a la ley pretendido por el sujeto activo— se sigue cometiendo, para concluir, como lo ha venido haciendo la Sala erradamente, que el fraude procesal se entiende consumado con la ejecutoria de la decisión, resolución o acto administrativo contrario a la ley; o con la realización de los actos posteriores requeridos para su ejecución; o hasta cuando cesan los efectos del último acto que induce en error al funcionario judicial; o con la cancelación del registro obtenido fraudulentamente”, por lo que “si después de agotado el delito de fraude procesal, el sujeto activo nuevamente induce en error al servidor público, mediante la utilización de cualquier medio fraudulento, con la finalidad de obtener una sentencia, resolución o acto administrativo contrario a la ley, se estará en presencia de un nuevo delito de fraude procesal”. (Negrillas, cursiva y subrayado nuestros).
OCULTAMIENTO DE ELEMENTO MATERIAL PROBATORIO POR PARTE DE LA FISCAL LUZ MARÍN A TAPIAS, QUE DEMOSTRABA EL CORRECTO PROCEDER DE LA EMPRESA AURUM ZONA FRANCA ANTE LA AGENCIA NACIONAL DE MINERÍA.
Existe un documento fundamental para la empresa AURUM ZONA FRANCA SAS y sus socios, que hace parte del SPOA 050016000206201363020, que dio origen al SPOA 11001600096201500032, manejado inicialmente por la fiscal LUZ MARINA TAPIAS y que fue ocultado por esta.
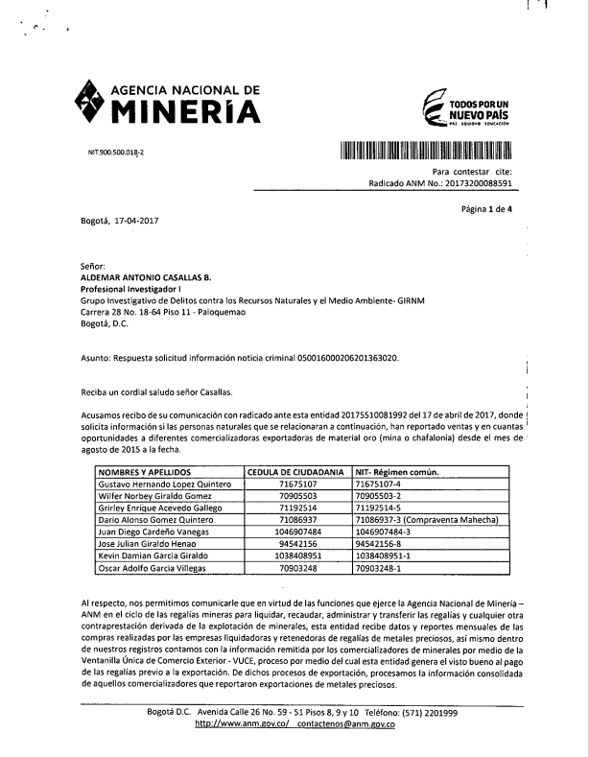
El documento al que nos referimos es la respuesta a una solicitud del investigador ALDEMAR CASALLAS BONILLA, perteneciente al GIRNM (Grupo de investigación de Delitos contra los Recursos Naturales y el Medio Ambiente), a su vez dependiente de la fiscalía 59 del Eje temático de Recursos Naturales y Protección del medio ambiente, cuyo fiscal en ese entonces era RAÚL MARÍN, dicha solicitud está radicada ANM No 20175510081992 del 17 de abril de 2017.
La respuesta emitida por la ANM está dirigida al investigador ALDEMAR CASALLAS BONILLA, investigador judicial principal del fiscal Raúl Marín, en este caso de la incautación del oro chatarra propiedad de AURUM ZF.
El asunto al que hace referencia es la respuesta de la ANM como: “Respuesta a solicitud información noticia criminal 050016000206201363020”, mismo número de NUC de expediente que después nutrió otros casos que se abrieron en contra de AURUM ZF, y sus socios, incluido el SPOA 11001600096201500032, sin que se anexara este documento fundamental en ellos, demostrando una DESLEALTAD PROCESAL injustificada y el delito de OCULTAMIENTO DE EMP.
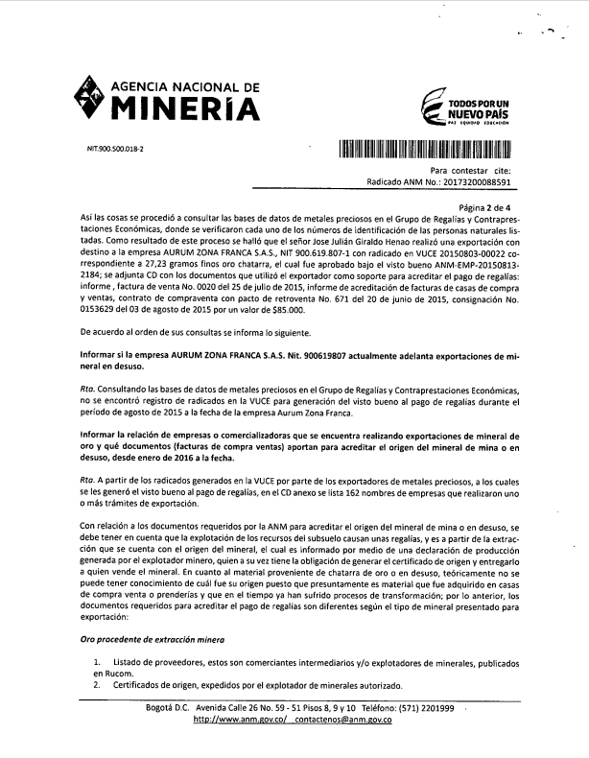
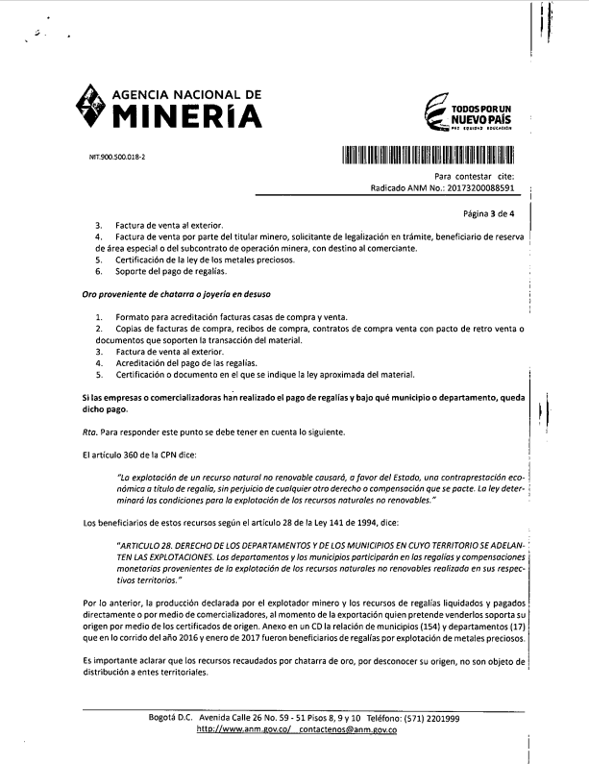
En una de las respuesta a lo solicitado por el investigador ALDEMAR CASALLAS B, está claramente descrito cual es la documentación exigida por la ANM para poder exportar “oro proveniente de chatarra o joyería en desuso” y allí están precisamente enumerados todos los documentos, que SIEMPRE presentó AURUM ZONA FRANCA SA,S en todas sus solicitudes de revisión de documentación ante la ANM, incluida la que ya se había surtido con el oro chatarra que fue irregularmente incautado por el fiscal Marín el 28 de julio de 2015 y que había sido aprobada por la ANM el 21 de julio de 2015, tal y como se argumentó por parte de los afectados desde el momento mismo de la incautación.
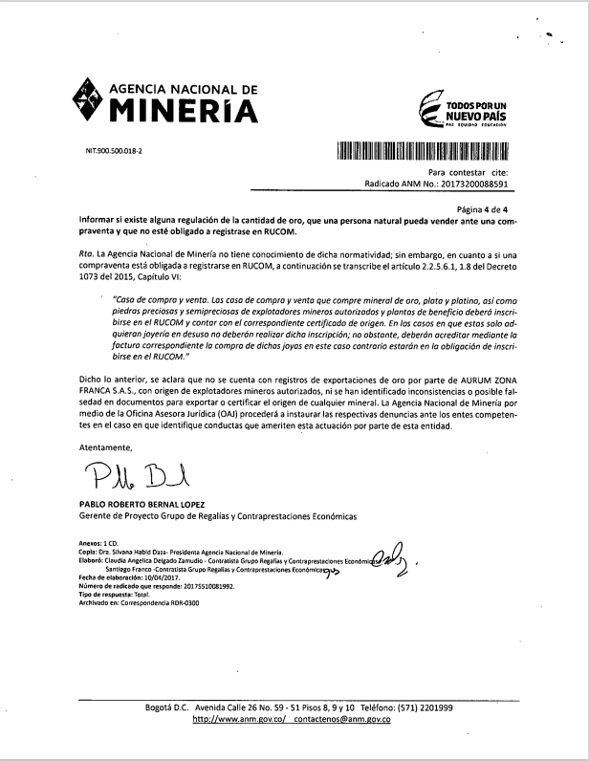
A continuación, se copia textualmente la parte MAS IMPORTANTE de este informe, en donde en una sola frase, la ANM define la perfecta actuación que tuvo AURUM ZONA FRANCA SAS, durante toda su vida comercial, ante la autoridad en el tema concreto de certificación del oro chatarra o joyería en desuso que exportó o iba a exportar y sobretodo en la CERTIFICACIÓN DEL ORIGEN de dicho oro chatarra, que fue precisamente lo que, con miles de mentiras y enredos provenientes de las ideas delirantes del fiscal MARÍN y otros fiscales, como la fiscal LUZ MARÍN A TAPIAS, le endilgaron a la empresa AURUM ZF y a sus socios delitos gravísimos, siendo inocentes.
A continuación, copio textualmente el último párrafo del informe radicado ANM 201732000088591 de 17 de abril de 2017: “Dicho lo anterior, se aclara que no se cuenta con registros de exportaciones de oro por parte de AURUM ZONA FRANCA SAS, con origen de explotadores mineros autorizados, ni se han identificado inconsistencias o posible falsedad en documentos para exportar o certificar el origen de cualquier mineral. La Agencia Nacional de Minería por medio de la Oficina Asesora Jurídica (OAJ), procederá a instaurar las respectivas denuncias ante los entes competentes en el caso en que identifique conductas que ameriten esta actuación por parte de esta entidad.” (Negrillas, cursiva y subrayado fuera de texto).
Para mayor información e ilustración, la AGENCIA NACIONAL DE MINERÍA (ANM), durante los años que operó AURUM ZONA FRANCA SAS, como empresa exportadora de oro chatarra o joyería en desuso, NUNCA realizó un llamado de atención, ni una amonestación, ni una nota de desacuerdo, en contra de AURUM ZONA FRANCA SAS, menos aún cualquier tipo de denuncia, exactamente lo mismo podemos certificar por parte del usuario operador de la ZONA FRANCA DE BOGOTÁ, y de la oficina de la DIAN, pero nada de esto fue tenido en cuenta por la fiscal LUZ MARÍN A TAPIAS, en sus consideraciones, cuando imputo cargos contra Ovidio Acevedo y Yudy Sela Orozco, el día 30 de agosto de 2019 ante al juez YIMY PATIÑO GARCIA, juez 67 penal municipal con función de control de garantías de Bogotá D.C
RECORDATORIO: Recordemos que el ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, finalmente en una gran proporción fue objeto de un PECULADO POR APROPIACION, que en palabras del Presidente Petro, públicamente denunció que había habido compromiso de un “FISCAL GENERAL Y JUECES”, en ese latrocinio.
A continuación, de nuevo se plasma completo el documento informe radicado ANM 201732000088591 de 17 de abril de 2017, leer con atención el último párrafo del documento, consignado en la página 4/4.:
– CAPITULO XXI-
ENORME CANTIDAD DE IRREGULARIDADES COMETIDAS, CUANDO FUERON DECRETADAS LAS MEDIDAS CAUTELARES SOBRE EL ORO CHATARRA INCAUTADO A AURUM ZONA FRANCA SAS, POR PARTE DE LA FISCALÍA ESPECIALIZADA DE EXTINCIÓN DE DOMINIO (E.D).
El fiscal RAÚL GERARDO MARÍN PUENTES, quien es el posible perpetrador del PECULADO POR APROPIACIÓN DEL ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, seguramente siguiendo órdenes del FISCAL GENERAL de la época, para evitar que fuese descubierto tal crimen, decide de manera arbitraria compulsar copias a la UNIDAD DE EXTINCIÓN DE DOMINIO, como vemos al final del “informe ejecutivo”, plasmado en la parte terminal del capítulo XIX, ese informe ejecutivo es de autoría del fiscal Marín Puentes.
Según consta en documento que se anexa a continuación, tomado del expediente de E.D 13571, CUADERNO 4, folio manuscrito No 126, documento Radicado 20165400001023 del 26/01/2016, suscrito por la funcionaria ANDREA DEL PILAR MALAGON MEDINA, en aquella época “DIRECTORA DE FISCALÍA NACIONAL ESPECIALIZADA DE EXTINCIÓN DE DERECHO DE DOMINIO”, en la página 2 numeral 2 dice que:
“En diciembre 22 de 2015 la fiscalía 21 Especializada de la DEFNEXT dentro del proceso 13571 E.D, profirió Resolución mediante la cual decretó medida cautelar de suspensión del poder dispositivo y secuestro sobre “62.884.54 Kilogramos de oro”, que conforman el depósito en custodia No 1-15-000044 del Banco de la República, emitido el 21 de agosto de 2015. (Negrillas y subrayado fuera de texto).
Asimismo, en el mismo documento Radicado 20165400001023 del 26/01/2016, suscrito por ANDREA DEL PILAR MALAGON MEDINA, numeral 3 dice:
“En diciembre 22 de 2015 mediante oficio Orfeo No 201554000014163, la Dra. ANA AMERICA PEREIRA BUENDIA, fiscal 21 de Extinción de Dominio solicita a la DEFNEXT tramitar el cambio de beneficiario del depósito en custodia No 1-15-000044 a nombre de la Sociedad de Activos especiales SAS.”
Como ya se explicó tal DEPOSITO EN CUSTODIA estaba de manera ILEGAL a favor de la la Fiscalía 59 Especializada del Eje Temático de Protección a los Recursos Naturales y Medio Ambiente y el fiscal Raúl Marín actuaba como el tenedor ILEGÍTIMO del título de la custodia, violando el el artículo 152 de la Ley 1753 del 9 de junio de 2015, sin embargo y de manera también inexplicable y MUY SOSPECHOSA, el cambio de titular del depósito en custodia solamente ocurrió hasta el 23 de marzo de 2016 a nombre de la Sociedad de Activos Especiales, SAE. Es decir, como ya se ha anotado, el depósito en custodia No 1-15-000044 del Banco de la República emitido el 21 de agosto de 2015 estuvo durante más de 7 meses ILEGALMENTE a nombre de la Fiscalía 59 Especializada del Eje Temático de Protección a los Recursos Naturales y Medio Ambiente, siendo el tenedor ILEGITIMO del título de tal deposito en custodia el fiscal Raúl Gerardo Marín Puentes, cuando flagrantemente, por orden suya y complicidad del Banco de la República, se violó la ley 1753 de junio 9 de 2015, en su artículo 152 y el fiscal corrupto y el banco alcahueta, pudieron hacer lo que quisieran con ese oro.
La Directora de Fiscalía Nacional Especializada de Extinción de Dominio, ANDREA DEL PILAR MALAGON MEDINA, el 26 de enero de 2016, mediante Orfeo No 20165400001023 dirigió un oficio al Director de Fiscalías Nacionales, Dr. JESUS ORLANDO OSPITIA GARZON, para que solicitara ante el Banco de la República el cambio de beneficiario del depósito en custodia. A continuación, se plasman los documentos Radicado 20165400001023 del 26/01/2016, suscrito por ANDREA DEL PILAR MALAGON MEDINA y el documento Radicado 201650100004671 del 01/03/2016, suscrito por JESUS ORLANDO OSPITIA.
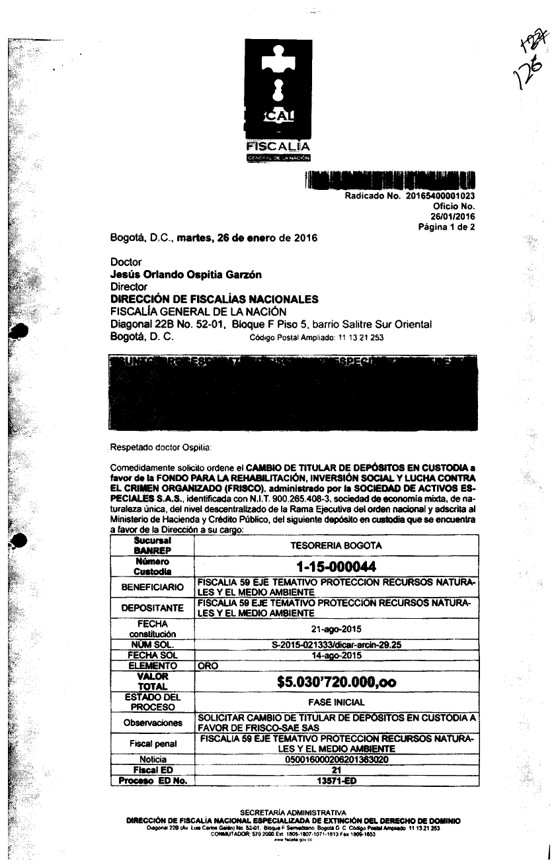
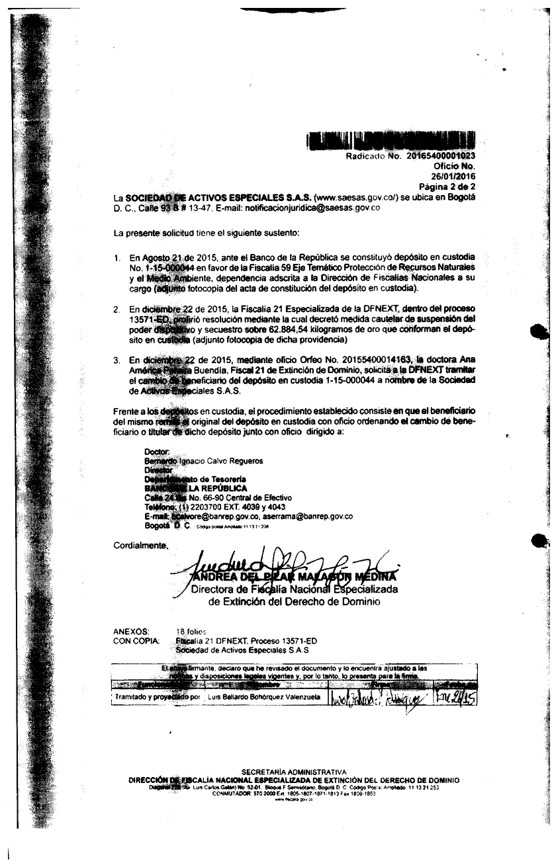
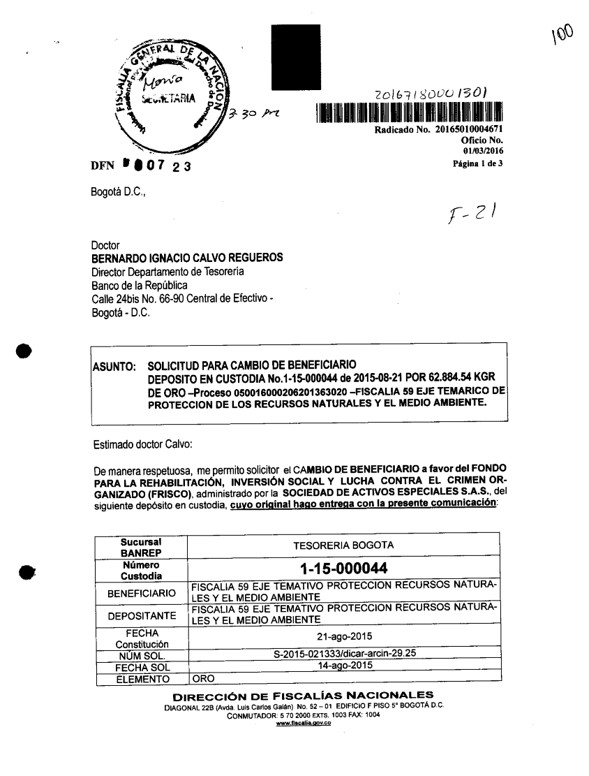
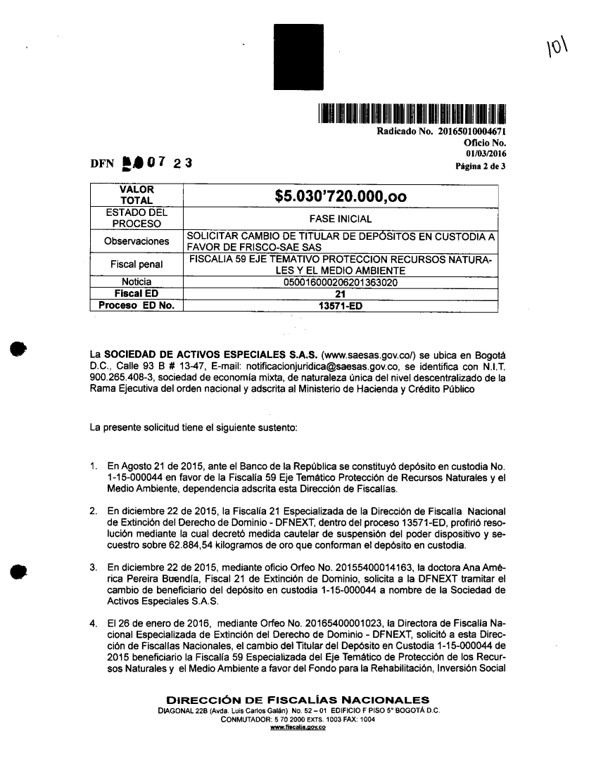
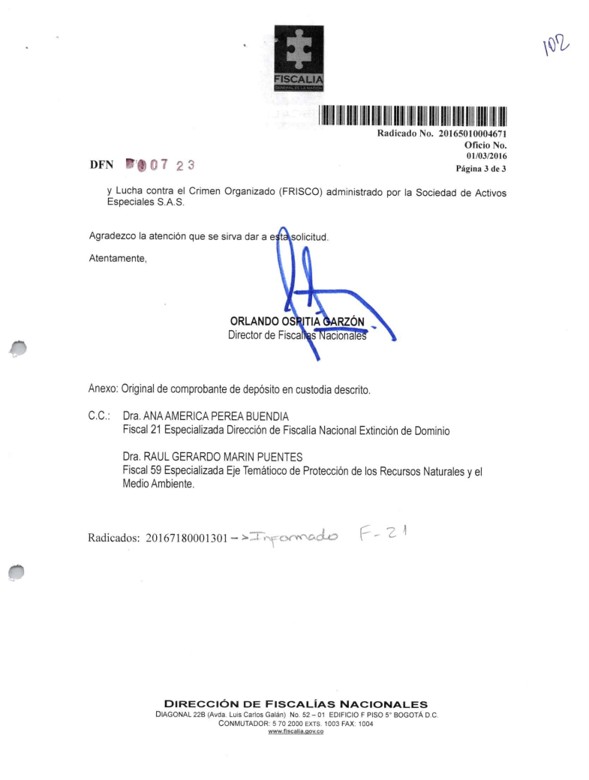
Como puede evidenciarse claramente en ambos documentos plasmados anteriormente, identificados como Radicado 20165400001023 del 26/01/2016, suscrito por ANDREA DEL PILAR MALAGON MEDINA y el documento Radicado 201650100004671 del 01/03/2016, suscrito por JESUS ORLANDO OSPITIA GARZON, tomados del CUADERNO No 4 del proceso E.D 13571, folios manuscritos No 126 y No 100-101-102 respectivamente, se evidencia sin la menor duda en el numeral 2 de ambos documentos que el bien al cual informan que se le decretó medida cautelar de suspensión del poder dispositivo y secuestro es la exagerada cantidad de “62.884.54 Kilogramos de oro”, (sesenta y dos mil ochocientos ochenta y cuatro punto cincuenta y cuatro KILOGRAMOS DE ORO), asimismo y también sin dejar la menor duda, en el encabezado del documento Radicado 201650100004671 del 01/03/2016, suscrito por JESUS ORLANDO OSPITIA GARZON, se refiere exactamente a esa misma cantidad de oro cuando dice, escrito en mayúsculas y resaltado en negrilla, en el ítem, “ASUNTO”:
“ASUNTO: SOLICITUD PARA CAMBIO DE BENEFICIARIO DEPOSITO ENCUSTODIA No 1-15-000044 de 2015-08-21 POR 62.884.54 KGR DE ORO-Proceso 050016000206201363020-FISCALÍA 59 EJE TEMÁTICO DE PROTECCIÓN DE LOS RECURSOS NATURALES Y EL MEDIO AMBIENTE”.
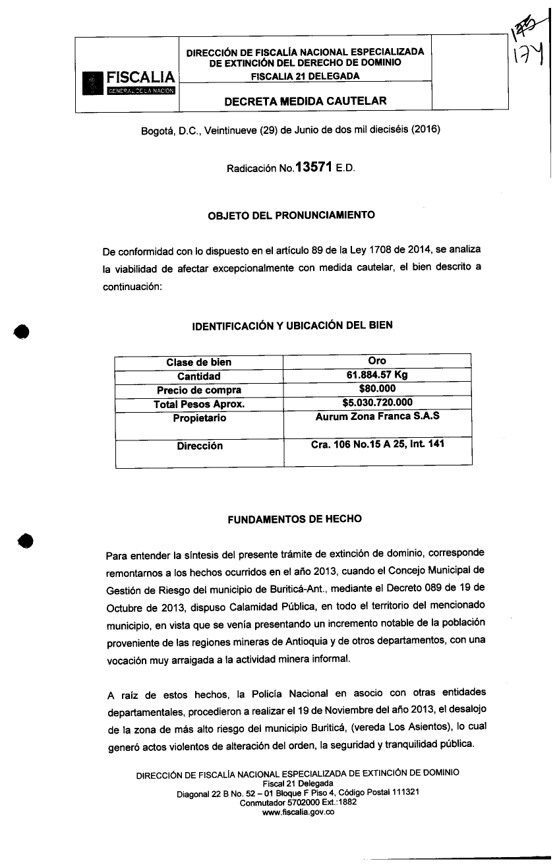
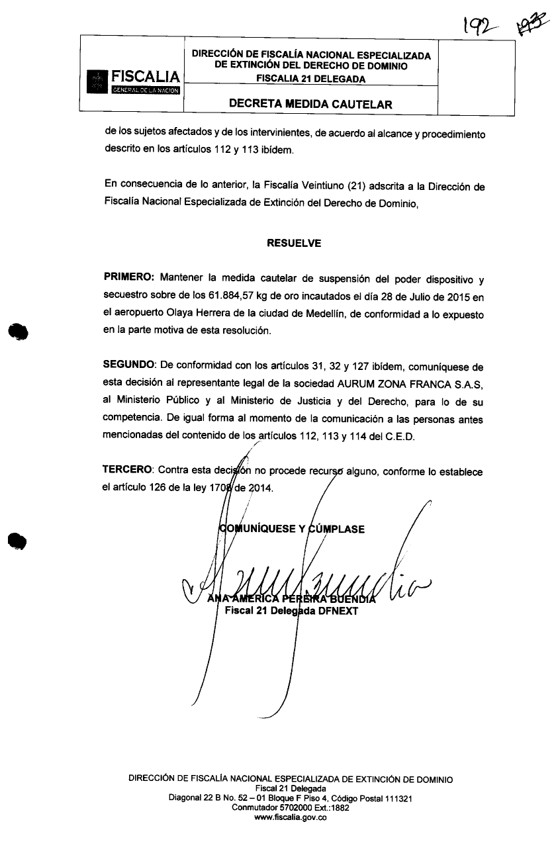
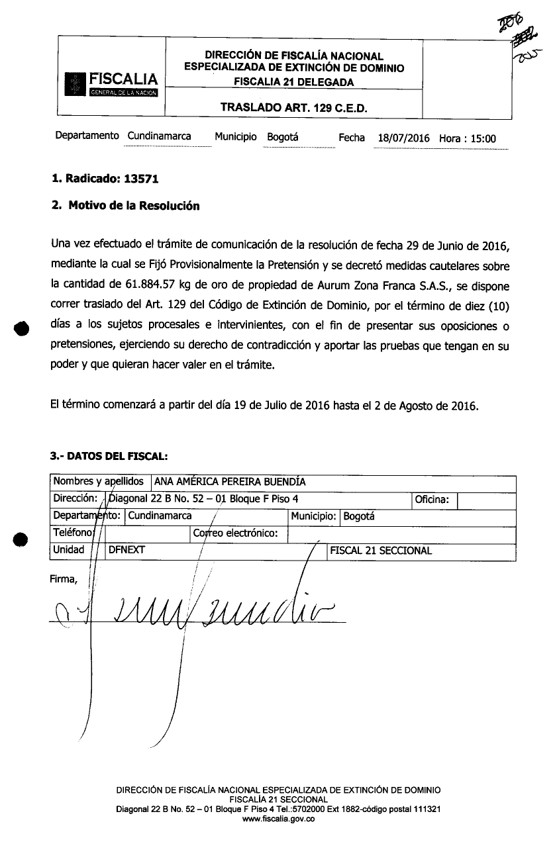
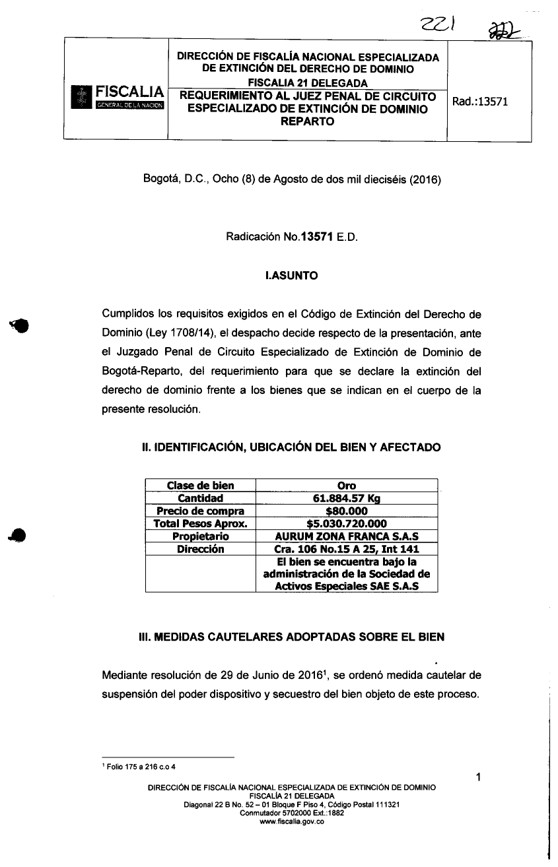
Por otro lado, a continuación, se describen los siguientes folios de documentos tomados directamente de los CUADERNOS ORIGINALES DEL PROCESO DE E.D 13571, emitidos y suscritos por la fiscal la fiscalía 21 Especializada de la DEFNEXT ANA AMERICA PEREIRA BUENDIA, que se plasmarán más adelante:
- CUADERNO ORIGINAL No 4 folio manuscrito No 127 “RESOLUCION ESTUDIO PATRIMONIAL”
- CUADERNO ORIGINAL No 4 folio manuscrito No 157 y No 172 “FIJACION PROVISIONAL DE LA PRETENSION”.
- CUADERNO ORIGINAL No 4 folio manuscrito No 174 y No 192 “DECRETA MEDIDA CAUTELAR”
- CUADERNO ORIGINAL No 4 folio manuscrito No 205 “TRASLADO ART, 129 CED”
- CUADERNO ORIGINAL No 4 folio manuscrito No 221 “REQUERIMIENTO AL JUEZ PENAL DEL CIRCUITO DE EXTINCIÓN DE DOMINO”.
- HOJA PORTADA DEL CUADERNO No 1.
- HOJA PORTADA DEL CUADERNO No 4.
Los anteriores documentos son algunos de los muchísimos e incontables, que están en el EXPEDIENTE DEL PROCESO DE EXTINCIÓN DE DOMINIO 13571, en los cuales se hace referencia a la identificación del bien objeto de extinción de dominio a la empresa AURUM ZONA FRANCA SAS, es decir la cantidad de oro incautada.
Evidentemente hay ENORMES Y GRAVISIMAS INCONSISTENCIAS E INCOHERENCIAS en cuanto a la identificación y descripción del bien objeto del proceso de extinción de dominio, como se demostrará a lo largo de este escrito, todo con la intención de poder apropiarse finalmente del mismo, como evidentemente ocurrió.
En algunos documentos esta descrito el bien como “61.884.57 Kilogramos de oro” y en otros documentos esta descrito el bien como “62.884.54 Kilogramos de oro”, coincidiendo esta última descripción con la anotada en el Radicado 20165400001023 del 26/01/2016, suscrito por ANDREA DEL PILAR MALAGON MEDINA y el documento Radicado 201650100004671 del 01/03/2016, suscrito por JESUS ORLANDO OSPITIA GARZON.
Es evidente, y no se necesita ser un experto en matemáticas, para identificar que hay una diferencia enorme entre las dos descripciones del bien, son exactamente 999.97 Kilogramos de oro, es decir casi una TONELADA DE ORO de diferencia o expresado en gramos 999.970 gramos de oro de diferencia.
Pero la mayor monstruosidad que se observa es que la cantidad de oro que le fue incautada a la empresa AURUM ZONA FRANCA SAS, que fue entregada en custodia al Banco de la República y esta descrito en el DEPOSITO EN CUSTODIA No 1-15000044 del 21 de agosto de 2015 es 65,62 Kg (sesenta y cinco punto o coma sesenta y dos kilogramos de ORO CHATARRA BRUTO), de los cuales solamente 50.130.88 gramos eran ORO PURO CHATARRA.
No tiene una explicación racional o convincente que exista una diferencia tan exageradamente colosal, entre la cantidad de oro incautada al empresa AURUM ZONA FRANCA SAS el día 28 de julio de 2015 que es 65,62 Kg (sesenta y cinco punto o coma sesenta y dos kilogramos de oro chatarra bruto), con cualquiera de las dos cantidades de oro que están descritas dentro del expediente de E.D por la fiscal 21 Especializada de la DEFNEXT ANA AMERICA PEREIRA BUENDIA, o la descrita por la funcionaria ANDREA DEL PILAR MALAGON MEDINA, en aquella época “Directora de fiscalía Nacional especializada de extinción de derecho de dominio” de la época, que es la misma descrita por el Director de Fiscalías Nacionales, Dr. JESUS ORLANDO OSPITIA GARZON.
Igualmente, no se requiere ser un “genio de las matemáticas”, para observar que estamos hablando de diferencias que en uno de los dos casos equivale a más de 62.818 kilogramos de oro y en el otro a más de 61.818 kilogramos de oro, una cifra abismal de oro, o sea más de 62,81 toneladas métricas de oro en un caso y en el otro de 61,81 toneladas métricas de oro, es de anotar que cualquiera de las dos cifras supera la producción de oro de toda Colombia en un año y la de muchísimos países también productores de oro.
De tal tamaño es la aberración cometida por la funcionaria ANDREA DEL PILAR MALAGON MEDINA, “DIRECTORA DE FISCALÍA NACIONAL ESPECIALIZADA DE EXTINCIÓN DE DERECHO DE DOMINIO” de la época, del “DIRECTOR DE FISCALÍAS NACIONALES” de aquel entonces, Dr. JESUS ORLANDO OSPITIA GARZON y de la fiscal 21 Especializada de la DEFNEXT ANA AMERICA PEREIRA BUENDIA, así como posteriormente del juez de primera instancia y magistrados de segunda instancia, que sentenciaron la Extinción de dominio de tan enorme cantidad de oro, perjudicando descomunalmente a la empresa AURUM ZONA FRANCA SAS y a sus socios.
Obsérvese con detenimiento la descripción del bien objeto de extinción de dominio, donde se demuestra que hay un ERROR SISTEMATICO, REGULAR Y PERMANENTE, contenido en varios documentos propios del proceso de EXTINCIÓN DE DOMINIO 13571, lo cual demuestra que tan CRASO ERROR, no podría ser considerado un simple “error aritmético”, y mucho menos, de manera completamente cínica y descarada, argumentar que fue un “lapsus calami”, o “error de digitación”, como lo hacen los CORRUPTOS MAGISTRADOS del TRIBUNAL SUPERIOR DE EXTINCIÓN DE DOMINIO DE BOGOTÁ, peor aún, ratificado semejante vulgar argumento, por unos no menos CORRUPTOS MAGISTRADOS de la CORTE SUPREMA DE JUSTICIA.
Lo que SI es completamente demostrable es que hay GRAVISIMOS Y GARRAFALES ERRORES CONCEPTUALES Y DE CONOCIMIENTO BASICO, del importantísimo y fundamental SISTEMA INTERNACIONAL DE UNIDADES DE PESOS Y MEDIDAS, lo cual es inaudito, imperdonable y completamente censurable que tales GARRAFALES ERRORES sean cometidos por ALTOS funcionarios de la RAMA JUDICIAL, que supuestamente deberían estar bien preparados para impartir justicia y que, si tienen dudas o desconocimiento del tema, seria MANDATORIO moral, ética y legalmente, pedir asesoría y no lanzarse como empíricos irresponsables, a emitir conceptos y sentencias sin el más minimo fundamento y conocimiento técnico y científico, aplicando el vulgar, infame, cómodo y perezoso “copia y pegue”.
La cita Bíblica que mejor se acomoda a esta imperdonable injusticia, cometida impunemente por estos FISCALES CORRUPTOS y mal preparados, y posteriormente por JUECES Y MAGISTRADOS INICUOS Y DESCARADOS, que deberían sentirse avergonzados ante toda la sociedad, por su dolosa ignorancia, al desconocer sin el más minimo pudor el SISTEMA INTERNACIONAL DE UNIDADES DE PESOS Y MEDIDAS , conocimiento que tiene y domina cualquier estudiante común y corriente, que cursa Quinto año de Educación Básica Primaria. Copio la cita bíblica:
Levítico 19:35-36: “No hagáis injusticia en juicio, en medida de tierra, en peso ni en otra medida. Balanzas justas, pesas justas y medidas justas tendréis. Yo Jehová vuestro Dios, que os saqué de la tierra de Egipto”. (Negrilla y subrayado mío).
EN LOS DOCUMENTOS QUE SE PLASMAN MÁS ADELANTE, SE DEMUESTRA LO REFERIDO, respecto el evidente desconocimiento del SISTEMA INTERNACIONAL DE UNIDADES DE PESOS Y MEDIDAS, por parte de estos pésimos funcionarios de la RAMA JUDICIAL, que pareciera no hubiesen cursado los cursos básicos de ciencias naturales o de física y química en el colegio o la escuela.
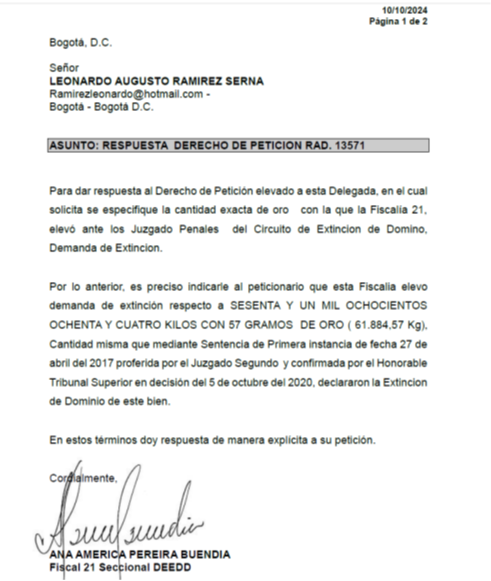
El documento final es la respuesta a un DERECHO DE PETICIÓN, que diera la fiscal ANA AMERICA PEREIRA BUENDIA, con lo cual se demuestra, sin dejar dudas, que NUNCA, JAMAS, existió el “error de digitación”, “lapsus calami”, o similar figura, como pretenden argumentar de manera desfachatada, los magistrados del TRIBUNAL SUPERIOR DE EXTINCIÓN DE DOMINIO DE BOGOTÁ, y lo que es peor que tal argumento tan infantil y mediocre, sea avalado también por los “HONORABLES MAGISTRADOS” DE LA CORTE SUPREMA DE JUSTICIA.
Por Dios, que vergüenza que funcionarios tan pésimamente preparados administren justicia en Colombia, y que se encubran entre ellos la ignorancia culpable no excusable.
Es menester recordar nuevamente, que ese ORO CHATARRA INCAUTADO a la empresa AURUM ZONA FRANCA, al cual se le aplicó una EXTINCION DE DOMINIO de una manera completamente inicua e injusta, fue objeto de un PECULADO POR APROPIACION, ya denunciado, en el cual hay involucrados muchos funcionarios de alto rango del Estado colombiano, incluido un “FISCAL GENERAL DE LA NACION y JUECES”, es decir altísimos funcionarios de la RAMA JUDICIAL, bien le viene el nombre complementario a este libro: “UN LATROCINIO LOS CONECTA A TODOS”.
Por lo anterior es que es altamente sospechoso que la descomunal cantidad de oro por la que le fue extinguido el derecho de dominio a su legitima propietaria AURUM ZF, está acorde con el maligno plan que debían cumplir en este entramado criminal del PECULADO POR APROPIACION DEL ORO, los fiscales, jueces y magistrados, que muy seguramente están comprometidos, y era hacer un escándalo monumental en contra de AURUM ZF y sus socios, para endilgarles posteriormente gravísimos delitos, de tal manera que por estar defendiéndose de esas infames acusaciones que comprometerían su libertad, se olvidasen de ejercer las acciones legales para recuperar el oro, que criminalmente le fue robado por funcionarios de alto rango del estado, que posiblemente son coparticipes de este LATROCINIO.
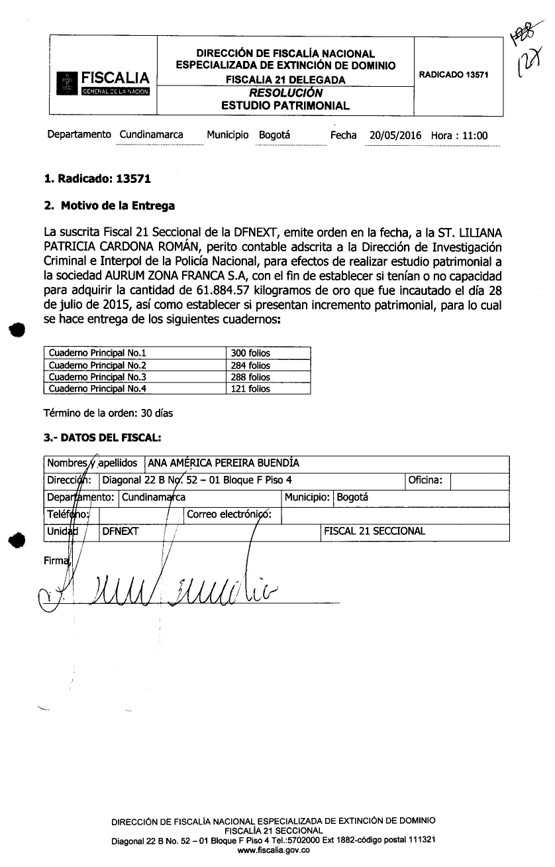
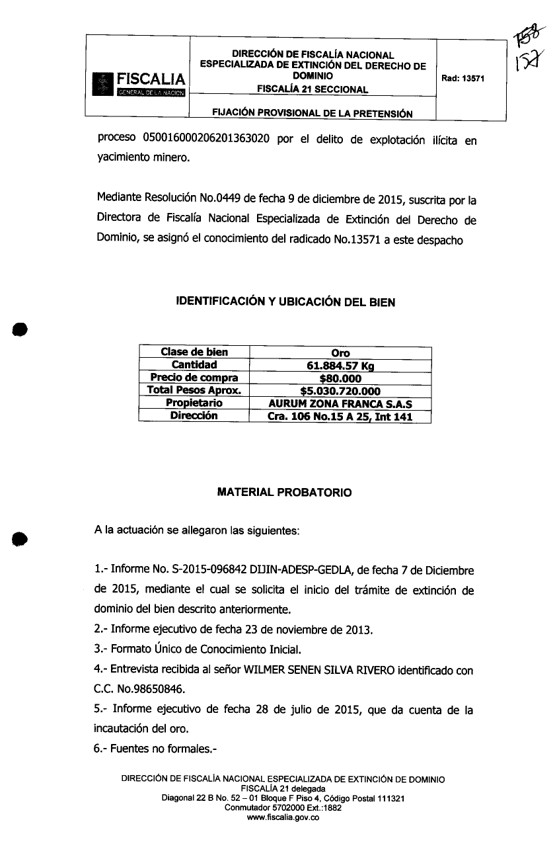
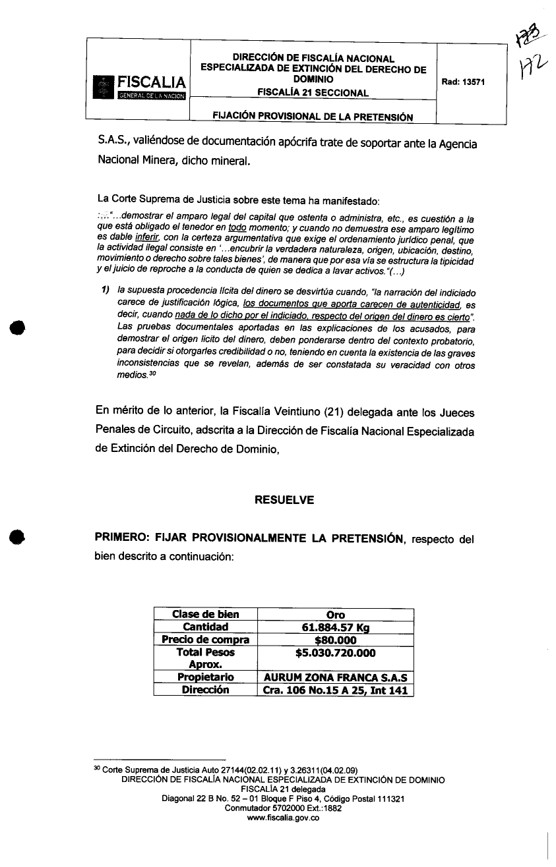
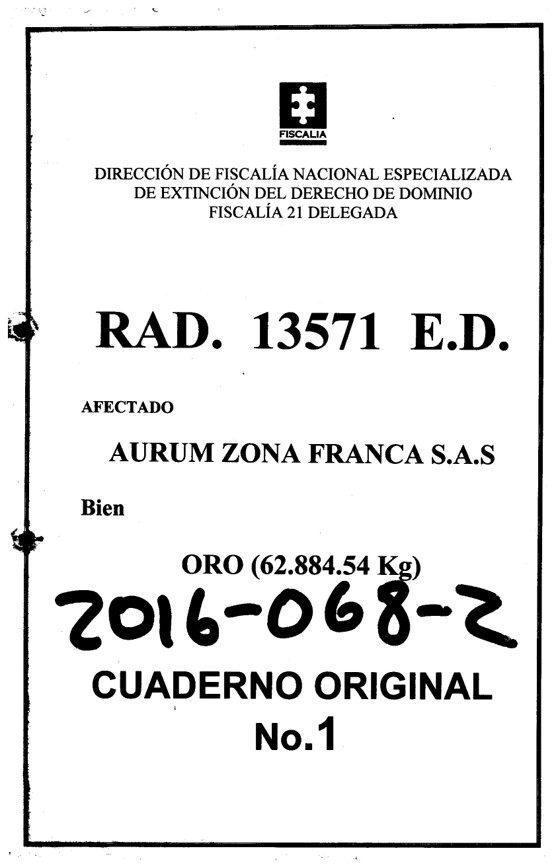
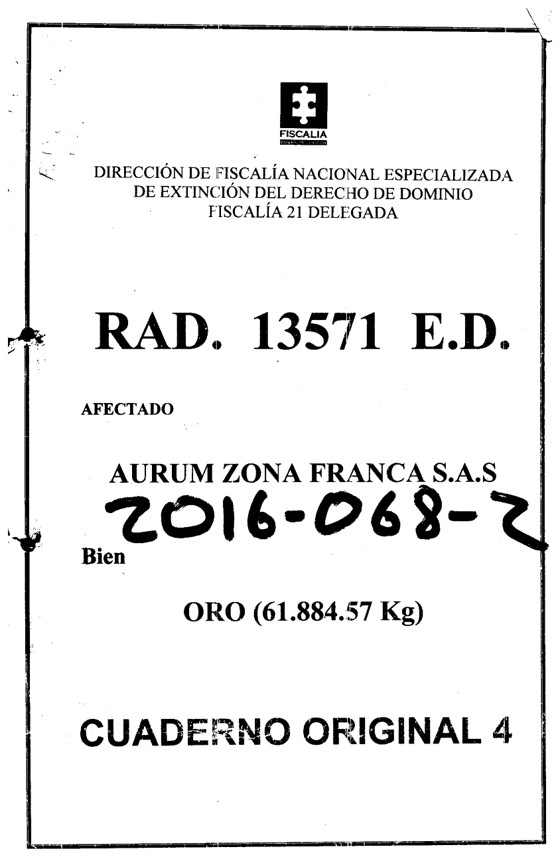
Para no dejar la más mínima duda del total desconocimiento del SISTEMA INTERNACIONAL DE UNIDADES DE PESOS Y MEDIDAS, por parte de la Fiscal ANA AMERICA PEREIRA BUENDIA, en el año 2024, se le solicitó mediante DERECHO DE PETICION que expresara en números y letras LA CANTIDAD EXACTA DE ORO PURO, de propiedad legítima de AURUM ZONA FRANCA SAS, al cual le demandó EXTINCION DE DOMINIO.
A continuación, se plasma la BARBARIDAD que contestó la fiscal Pereira, con lo cual se demuestra adicionalmente, que jamás hubo “errores de digitación” ni “lapsus calami”, como vil y descaradamente argumentan los magistrados del tribunal superior de extinción de dominio y la CSJ, en sus ramplonas providencias judiciales al respecto.
¡DA VERGÜENZA Y PENA AJENA NUESTRA RAMA JUDICIAL!:
RECORDATORIO: Recordemos que el ORO CHATARRA incautado a la empresa AURUM ZONA FRANCA SAS, finalmente en una gran proporción fue objeto de un PECULADO POR APROPIACION, que en palabras del Presidente Petro, públicamente denunció que había habido compromiso de un “FISCAL GENERAL Y JUECES”, en ese latrocinio.